Dohoda o provedení práce (DPP) je upravena zákoníkem práce a spadá do takzvaných dohod o pracích konaných mimo pracovní poměr. Sociální a zdravotní pojištění se odvádí jen při překročení určitého limitu, a zároveň se s DPP pojí řada specifických pravidel týkajících se daní, dovolené a výplat. Vzhledem k tomu, že DPP není zákonem stejně chráněna jako klasický pracovní poměr, je důležité ve smlouvě ohlídat více aspektů.
Když vzniká a zaniká DPP a jaké jsou limity
Na DPP nesmíte odpracovat více než 300 hodin pro jednoho zaměstnavatele za kalendářní rok. Odměna za práci bývá stanovena nejčastěji jako hodinová a nesmí být nižší než minimální mzda (v roce 2026 to 134,40 Kč za hodinu při standardní 40hodinové týdenní pracovní době). Každý příjem z DPP podléhá zdanění. Zda zaplatíte srážkovou, nebo zálohovou daň, záleží na tom, zda jste u zaměstnavatele podepsali prohlášení k dani. Bez něj se u příjmů do 12 000 Kč uplatní srážková daň 15 %. S prohlášením lze kromě srážkové daně využít slevy na poplatníka a případně získat vratku daně.
Hodnota nepeněžního plnění, zejména při využívání služebního vozidla, významně ovlivňuje zdanitelný příjem a odvody pojistného. U DPP se pojem "nepeněžní příjem" týká zejména užití firemního vozu pro soukromé účely, které je zdaněno podle zákona o daních z příjmů a ovlivňuje i sociální a zdravotní pojištění.
Ošetření sociálního a zdravotního pojištění
Pokud měsíční odměna z DPP přesáhne 12 000 Kč u jednoho zaměstnavatele, vzniká povinnost odvádět sociální i zdravotní pojištění. Pokud zůstane odměna pod touto hranicí, pojistné se neplatí, ale takový měsíc se do důchodu nezapočítává. Důležité je, že hranice 12 000 Kč se posuzuje zvlášť u každého zaměstnavatele, a tedy příjmy z DPP u různých zaměstnavatelů se nesčítají pro účely pojistného (pokud není řečeno jinak zákonem). U více DPP se pojistné odvádí jen tehdy, pokud součet příjmů převýší 12 000 Kč u jednoho zaměstnavatele a zároveň překročí rozhodný příjem pro odvody pojistného.
Pokud jde o OSVČ či studenty, zdravotní pojištění či důchodové pojištění může být ovlivněno podle toho, zda platí zdravotní pojištění z jiných zdrojů. Důchodové pojištění se započítává pouze měsíčně dle výdělku a souladu s hranicí pro odvody.
Daňové režimy a prohlášení k dani
Daňové režimy pro DPP závisí na tom, zda podepíšete prohlášení k dani (tzv. růžový formulář). Bez něj se u příjmů do 12 000 Kč uplatní srážková daň 15 %. S prohlášením lze využít slevy na poplatníka (a další slevy, např. na studenta). Pokud si vyděláte více než 12 000 Kč za měsíc a nemáte podepsané prohlášení, zdaňuje se DPP 15% zálohovou daní. Podepsání prohlášení k dani (lze mít u jednoho zaměstnavatele) umožňuje uplatnit slevy a případně získat vratku daně.
Vliv DPP na dovolenou a další benefitní nároky
Od roku 2024 vzniká při splnění podmínek nárok na dovolenou i pro zaměstnance na DPP/DPČ: dovolená se počítá podle 4násobku fiktivní týdenní pracovní doby 20 hodin a podle skutečného počtu odpracovaných hodin a počtu týdnů dovolené, které firma poskytuje. Pokud na DPP odpracujete 300 hodin a firma poskytuje 4 týdny dovolené, nárokuje se zhruba 3 dny placené dovolené. Dovolená tedy není automatická, ale vzniká za podmínek stanovených zákonem.
Pokud jde o důchod a nemocenské dávky, sociální pojištění na DPP souvisí s výší měsíční odměny. Pokud je vyplacena sociální pojištění, vzniká i nárok na nemocenské dávky; pokud ne, dovolená a pojištění mohou být jiné. Turbulence v pravidlech nastaly změnami v posledních letech; nově se DPP hlásí na ČSSZ a mohou nastat změny týkající se pojistného, nároku na dovolenou a další benefity.
Konkrétní příklady z praxe a výklad pojmů
- Pan Jiří vykonává pro vzdělávací centrum práci na DPP v rozsahu 100 hodin ročně. Odměna 700 Kč/h. Předpokládaný roční příjem 70 000 Kč; měsíční průměr kolem 5 800 Kč. Ostatní DPP pro velké instituce zvyšují celkové měsíční příjmy na 23 300 Kč. Nová pravidla říkají, že se pojištění odvádí pouze v případě více DPP u jednoho zaměstnavatele a souhrn jeho měsíčního příjmu přesáhne limit 12 000 Kč pro odvody.
- Pokud zaměstnavatel nabízí služební vůz pro soukromé účely, vzniká nepeněžní příjem zaměstnance ve výši 1 % vstupní ceny vozidla za každý započatý měsíc. Vstupní cenu vozidla je nutné vyčíslit podle zákona o daních z příjmů; v případě vozidel pořízených na leasingu platí jiné pravidlo.
- Pokud má zaměstnanec DPP i HPP u stejného zaměstnavatele, sčítají se daňové zálohy na základě HPP a DPP, ale sociální a zdravotní pojištění se posuzuje zvlášť pro každý druh práce. Pro HPP a DPP u různých zaměstnavatelů se daně z příjmů řeší na základě prohlášení poplatníka daně.
- U bezplatného poskytnutí služebního vozidla pro soukromé i pracovní účely se většinou volí režim podle § 6 odst. 6 ZDP, pokud je vozidlo bezplatně poskytnuto. V případech nájemného za soukromé využití se postupuje podle § 6 odst. 3 ZDP a může být nutné říci, že nájemné je obvyklé a od daně odraženo.
Významné poznámky k ukončení a změnám v DPP
Dohodu o provedení práce lze vypovědět písemně, a to s výpovědní lhůtou 15 dní; stejně to platí i pro zaměstnavatele. DPP má dobu platnosti a po jejím uplynutí automaticky končí, pokud není dohodnuto jinak. U DPP lze vyzvednout právo na převedení na hlavní pracovní poměr, a to v případě, že žádost o pracovní poměr byla podána a zaměstnavatel ji musí vyřídit do 1 měsíce.
Novinky a doporučení pro zaměstnavatele a zaměstnance
- Všechny DPP musí být hlášeny České správě sociálního zabezpečení; cílem je snížit zneužívání a zajistit správné odvody.
- V některých profesích roste význam benefitů; mezi tradiční benefity patří stravenky, příspěvky na životní či penzijní pojištění, dovolená navíc a flexibilní systém benefitů (Flexi Pass apod.).
- Zaměstnavatel by měl při poskytování vozidel pro služební i soukromé účely uvážit režim zdanění a správně použít 1 % vstupní ceny vozidla jako zdanitelný nepeněžní příjem pro zaměstnance.
- Při kombinaci DPP a DPČ je potřeba řešit i cestovní náhrady, výdaje a doklady k nákladům, a to zejména v situacích, kdy vozidla slouží pro služební i soukromé účely.
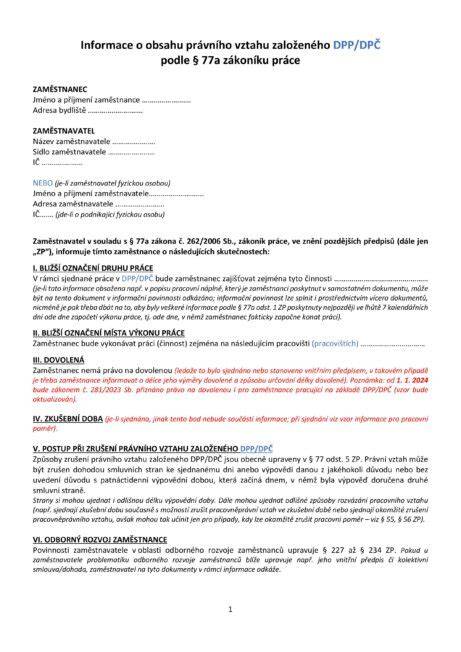
DPP a DPČ dle aktuálních předpisů, školení pro účetní od AZ-DIALOG, Lektor: Kateřina Porubanová
Pro ještě jasnější orientaci lze použít tabulku, která shrnuje hlavní hranice a pravidla:
| Událost | Limit/Podmínka | Důsledek pro pojištění a daň |
|---|---|---|
| Odměna z DPP u jednoho zaměstnavatele | max 12 000 Kč měsíčně pro odvody; 300 hodin/rok | pojistné: ne; daně: 15% srážková daň bez prohlášení |
| Překročení 12 000 Kč | ano | pojistné odváděno; daňová povinnost se zvyšuje |
| Využití služebního vozidla pro soukromé účely | 1 % vstupní ceny vozidla za měsíc | nepeněžní příjem zdaněn; zahrnuje se do zúčtovaného příjmu |
| Prohlášení k dani | u jednoho zaměstnavatele | možnost daňových slev a vratky |
| Dovolená při DPP/DPČ | stav: 28 dní nepřetržitě a 80 hodin odpracováno | budou nároky na dovolenou podle počtu odpracovaných hodin |