Při uplatňování nákladů/výdajů na firemní automobil musí podnikatel vždy postupovat dle Zákona o daních z příjmů. Pro uplatnění odpočtu DPH se plátce řídí ustanovením zákona o DPH. Tyto dvě daně fungují nezávisle na sobě a dopad u každé z nich je potřeba posuzovat zvlášť. Z pohledu daně z příjmů si může fyzická osoba, která používá auto k podnikání, vybrat ze dvou způsobů uplatňování výdajů. A to buď uplatňovat výdaje ve skutečné výši dle dokladů, nebo zvolit tzv. paušál.
V případě skutečné výše vyžaduje Zákon o dani z příjmů vést knihu jízd k prokázání výdajů. V případě, že se fyzická osoba rozhodne uplatňovat paušální výdaj na dopravu, nemusí vést knihu jízd. Uplatňuje v přiznání výdaj 5 000 Kč měsíčně za každý měsíc použití auta k podnikání, pokud auto používá výhradně k podnikání. V paušálu je zahrnuto PHM a parkovné - tyto výdaje již nelze uplatnit.
Ostatní výdaje související s provozem auta, např. pokud fyzická osoba používá automobil i soukromě, uplatňuje paušální výdaj na PHM a parkovné ve výši 4 000 Kč měsíčně. Paušál lze uplatnit jen na auta vlastní nebo v nájmu. Výdaje na auto, ať už skutečné nebo paušální výdaj na dopravu, může uplatnit pouze fyzická osoba, která uplatňuje výdaje ve skutečné výši. Pro účely odpočtu DPH není stanoven žádný paušál. Plátce DPH pro uplatnění nároku musí prokázat použití vozidla k ekonomické činnosti.
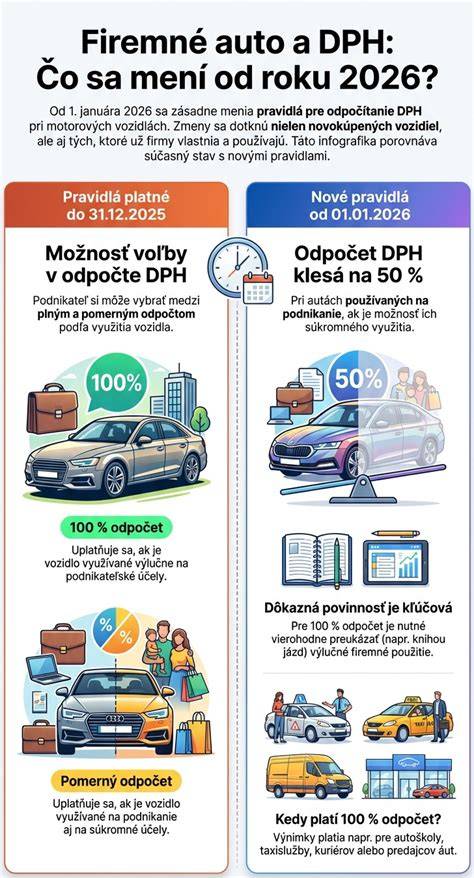
Naproti tomu Zákon neříká výslovně, jakým způsobem to lze udělat. Nicméně v praxi je k tomu vhodná např. platný daňový doklad. Pokud používá plátce DPH auto i k soukromým účelům, nemůže odpočet DPH uplatňovat v plné výši. Musí odpočet krátit, a to poměrově dle poměru soukromých jízd a jízd pro ekonomickou činnost.
Podobně používá-li vozidlo k činnosti, která je osvobozena od DPH bez nároku na odpočet (např. osvobozený nájem nemovitých věcí), nemůže uplatnit odpočet DPH. Pokud vozidlo používá jak k činnosti zdanitelné, tak osvobozené, musí odpočet DPH krátit tzv. používá-li zaměstnanec bezplatně auto zaměstnavatele ke svým soukromým účelům, musí mu dle Zákona o daních z příjmů zaměstnavatel dodaňovat v rámci mzdy 1 % vstupní ceny vozidla za každý i započatý kalendářní měsíc poskytnutí vozidla, minimálně 1 000 Kč.
Bezemisní vs. nízkoemisní vs. běžné vozidlo se promítá i do částek nepeněžitého příjmu. U plátce DPH se 1 % bere z ceny včetně DPH. Toto se týká i statutárních orgánů, např. společníků a jednatelů s.r.o., pokud používají auto s.r.o. bezplatně k soukromým cestám. A to i v případě, že práci pro s.r.o. vykonávají.
Bezemisní vozidlo znamená, že vozidlo používá palivo elektrickou energií nebo vodíkem, případně jiné vozidlo bez emisí CO2. Vstupní cena vozidla včetně DPH se dále zohledňuje při výpočtech nepeněžitého příjmu. Zároveň platí, že pokud zaměstnavatel proplácí PHM při soukromých jízdách, musí mu i tento nepeněžitý příjem dodanit.
Jestliže je firemní auto poskytováno právnické osobě ke služebním i soukromým cestám, uplatňuje si tato právnická osoba buď skutečné náklady, nebo paušál 5 000 Kč měsíčně, ale pouze pokud vozidlo není přenecháno k užívání jiné osobě. DPH funguje obdobně jako u plátce OSVČ.
Autor článku a praktické dopady na firmy shrnuje z odborné praxe Daňový poradce. Problematika služebních automobilů používaných k soukromým účelům se stává stále častějším tématem, hlavně z pohledu odpočtu DPH. Náš článek Vám pomůže se lépe zorientovat a poskytne přehled důležitých informací a také konkrétní příklady z praxe.
Daň z přidané hodnoty při pořízení a používání automobilu
Pokud si chce zaměstnavatel uplatnit nárok na odpočet DPH při koupi automobilu, má povinnost dalších 5 let od nákupu sledovat, zda a v jakém poměru se současně používá pro soukromé účely. Pětiletá lhůta počíná rokem, v němž byl majetek pořízen. Nárok na odpočet lze totiž uplatnit pouze do výše, v jaké se vozidlo využívá pro ekonomickou činnost.
Od 1. 1. 2024 platí omezení nároku na odpočet u osobních automobilů kategorie M1 (max. 8 míst k přepravě). Pokud cena automobilu převyšuje částku 2 miliony Kč, je možné si při 100% využití pro ekonomické účely uplatnit odpočet DPH ve výši maximálně 420 000 Kč.
Např. vozidlo využívat z 20 % i pro soukromé účely a z faktury uplatnit 80 % DPH. Na konci roku z knihy jízd zjistíme, že soukromé jízdy tvořily 35 % všech jízd tímto automobilem, proto v posledním přiznání k DPH za kalendářní rok provedeme úpravu odpočtu. Tu vypočítáme dle vzorce: Uplatněná částka DPH x (0,65 - 0,80) / 5.
Naprosto klíčové je, že např. v případě úprav odpočtu dochází jen pokud je změna v použití vozu větší než 10 procentních bodů. V praxi se tedy provádí korekce odpočtu ve většině sazeb podle § 78 a § 78a zákona o DPH.
Daň z přidané hodnoty u dokladů souvisejících s automobilem vyžaduje krátit nároky na odpočet poměrově dle poměru služebních a soukromých jízd a to u všeho, co souvisí s provozem vozidla, jako jsou opravy, mytí, výměna pneumatik apod. Uplatnění DPH z pohonných hmot při služebních cestách je plně daňově uznatelné; při soukromých jízdách se uplatní jen poměrná část.
Např. pokud zaměstnavatel přizná pohonné hmoty pro soukromé cesty, je DPH z pohonných hmot plně uplatnitelné. Pokud auto slouží jen pro služební účely, náklady na PHM a ostatní výdaje mohou být uplatněny plně. U vozidel, která jsou používána zaměstnanci k soukromým účelům, nelze uplatnit paušální výdaje na dopravu dle ZDP.
Zdanění nepeněžního příjmu a příklady
Vstupní cenou se obvykle rozumí kupní cena včetně DPH, tedy částka, kterou podnikatel nebo firma zaplatí za nákup vozu. Započítat lze také doložitelné výdaje na opravy nebo úpravy auta provedené krátce před jeho zařazením do obchodního majetku. Bezemisní vozidlo má nepeněžitý příjem 0,25 %, nízkoemisní 0,5 % a běžné vozidlo 1 % ze vstupní ceny.
Nepeněžní příjem se přičítá ke mzdě a podléhá dani z příjmů i odvodům. Z praxe vyplývá, že nejčastější omyl je, že daň se platí až po skutečném soukromém použití; ve skutečnosti rozhoduje dostupnost vozu k soukromým účelům. Při provozu zaměstnavatelem poskytnutého auta je nutné vést knihu jízd a definovat pravidla užívání.
V situacích, kdy zaměstnavatel poskytne auto k soukromým účelům i bezplatně, vzniká zaměstnanci nepeněžní příjem, který vstupuje do základu pro výpočet daně z příjmů. Pokud je auto poskytnuto jen pro služební účely, nevyplývá nepeněžní příjem a náklady jsou plně daňově uznatelné. Ano, platí to i pro společníky, jednatele a členy právnických osob, když vozidlo slouží zdanitelným příjmům.
Pokud zaměstnavatel umožňuje vozidlo k soukromým účelům za úplatu, zdanitelným příjmem je rozdíl mezi úplatou a částkou ze zákona o daních z příjmů. DPH související s provozem vozidla se krátí podle poměru služebních a soukromých jízd; pokud je PHM hrazeno zaměstnavatelem, DPH z PHM bývá uplatněno v plném rozsahu.
V praxi je důležité mít jasně sepsanou dohodu o užívání služebního vozidla a vést evidenci jízd. Dohoda by měla být konkrétní a zabezpečit obě strany při řešení škod, tankování, evidence a vrácení vozidla.
V případě, že zaměstnanec používá vozidlo i soukromě, znamená to pro něj nepeněžní příjem, který se zohledňuje v mzdě a z něj se odvádí daň i pojistné. Bezemisní a nízkoemisní vozidla se promítají do výše nepeněžitého příjmu a do odvodů.
Praktické poznámky a doplňující pravidla
Pokud má zaměstnavatel v plánu poskytovat manažerům nová firemní vozidla a zvažuje, zda pořídit auta benzínová, nízkoemisní nebo bezemisní, platí, že výpočet nepeněžního příjmu a odpočtu DPH musí zohlednit jejich vstupní ceny a způsob užívání. U operativních leasingů se zohledňuje vstupní cena vozu u původního vlastníka a nikoliv výše plateb leasingu.
V případě, že zaměstnavatel umožňuje tankovat bezplatně i pro soukromé účely, musí PHM pro soukromé cesty zdanit jako další nepeněžní příjem. Provozní náklady související s provozem auta u plátce DPH se sledují a krácí poměrově podle využití k ekonomické činnosti a k soukromým účelům.
Sepsání dohody o užívání služebního vozidla a vedení knihy jízd byla označena jako klíčové pro správné uplatnění nákladů a odpočtů. U vozidel určených výhradně ke služebnímu využití lze veškeré výdaje uplatnit v plné výši.
V závěru lze říci, že u firemních automobilů s částečným soukromým využitím zaměstnance se musí krátení DPH a DPH korekce provádět podle konkrétního poměru a dle zákona; u vozidel určených výhradně služebně, jsou náklady plně uznatelné a nepeněžní příjem nevzniká.
- Uplatnění DPH a nároky na odpočet řeší korespondence s § 78 a § 78a ZDPH a § 24 ZDP.
- Kýžené tabulky a tabulace musí zohlednit skutečné a poměrné využití vozidla k služebním a soukromým jízdám.
- Vedení knihy jízd a sepsání písemné dohody o užívání vozidla jsou klíčovými prvky minimalizujícími spory při kontrole.