Pojištění odpovědnosti z provozu vozidel je povinné pojištění odpovědnosti, jehož základním účelem je zajištění náhrady újmy na zdraví a majetku způsobené poškozenému provozem vozidla. Pojištění odpovědnosti z provozu vozidla je oficiální název pro povinné ručení. Jde vlastně o pojištění odpovědnosti za škodu způsobenou provozem vozidla a kryje škody na majetku a zdraví třetích osob, ale také například ušlý zisk a ekologické škody.
Právní rámec a účinnost nové úpravy
Upravuje ho zákon č. 30/2024 Sb., o pojištění odpovědnosti z provozu vozidla. K zákonu byl vydán Ministerstvem financí prováděcí předpis, vyhláška č. Povinnost sjednat pojištění odpovědnosti z provozu vozidla je oproti dřívější právní úpravě přenesena z vlastníka vozidla na provozovatele vozidla. Má se za to, že jím je u registrovaných vozidel ten, kdo je provozovatelem podle zákona upravujícího podmínky provozu vozidel na pozemních komunikacích.
Na koho se pojištění vztahuje a jaká vozidla pokrývá
Pojištění se vztahuje na každého majitele motorového vozidla, ať už jde o auto, motorku, či jiné. Pojištění odpovědnosti se vztahuje i na provoz služebního auta, v takovém případě povinnost uzavřít pojištění spadá do kompetence zaměstnavatele. Povinnost pojištění odpovědnosti z provozu vozidla se tedy vždy týká provozovatele a nikoliv řidiče, který si ho například dočasně půjčil.
Pojištění odpovědnosti musí být uzavřeno pro všechna motorová vozidla poháněná vlastním pohonem, jejichž maximální konstrukční rychlost je vyšší než 25 km·h-1, nebo jejichž provozní hmotnost je vyšší než 25 kg a maximální konstrukční rychlost vyšší než 14 km·h-1, včetně přípojných vozidel. Za vozidlo poháněné výhradně mechanickým pohonem se považuje i moped splňující výše uvedené podmínky, s výjimkou mopedu vybaveného pomocným pohonem, jehož hlavním účelem je pomoc při šlapání. Povinné pojištění se tak např. vztahuje též na elektrické koloběžky či Segwaye.
Výjimky z povinnosti pojištění
Zákon o pojištění odpovědnosti z provozu vozidla upravuje řadu výjimek z povinnosti pojištění odpovědnosti z provozu vozidel - uvedené se týká například vozidel jiných než registrovaných, jsou-li umístěna mimo veřejně přístupné místo a jsou-li provedena nezbytná opatření k zabránění jejich provozu či vozidel jiných než registrovaných, která jsou provozována pouze v uzavřených nebo jinak veřejnosti nepřístupných prostorech nebo objektech. Tato uzavřenost, respektive nepřístupnost veřejnosti, může spočívat buď v tom, že do určitého prostoru nebo objektu je zabráněno vstupovat veřejnosti na základě fyzické překážky (např. plot, zeď nebo jiné ohrazení), nebo v tom, že vlastník využije svého oprávnění a právně vyloučí veřejnost z užívání jeho prostoru nebo objektu.
V případě fyzického omezení se nevyžaduje, aby překážka působila absolutně. Výjimku tedy mají např. zahradní traktory, které se pohybují výhradně na soukromém pozemku. V momentě, kdy vyjedou mimo něj (například na silnici), však pojištění mít musí. Výjimka z povinnosti pojištění odpovědnosti se rovněž týká provozu vozidel při jejich účasti na organizovaném motoristickém závodu ve vymezeném prostoru mimo běžný provoz vozidel na uzavřených motoristických tratích nebo trasách, při kterých řidič není povinen dodržovat pravidla provozu na pozemních komunikacích, přičemž bude povinností pořadatele motorsportu zajistit pojištění motorsportu podle zvláštního ustanovení.
Prokazování pojištění a přeshraniční aspekty
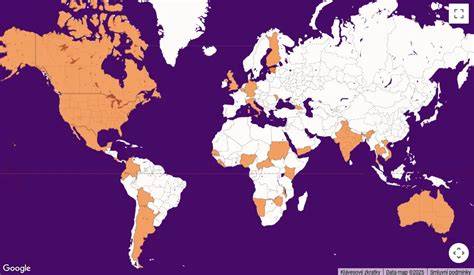
Nová právní úprava pojištění odpovědnosti z provozu vozidla od 1. října 2024 ruší zelené karty pro prokazování pojištění odpovědnosti při provozu vozidla na území České republiky s tím, že budou nahrazeny on-line evidencí předmětného pojištění. Pro cesty do zahraničí však doporučujeme mít zelenou kartu s sebou. Zelenou kartu (tzv. Mezinárodní kartu automobilového pojištění) vydá na žádost pojistníka pojistitel, jde-li o pojištění odpovědnosti týkající se provozu tuzemského vozidla.
Řidič cizozemského vozidla zajistí, aby nebezpečí vzniku povinnosti nahradit újmu vzniklou provozem tohoto vozidla bylo kryto hraničním pojištěním. Hraniční pojištění se sjednává s Kanceláří nejpozději při vstupu cizozemského vozidla do České republiky nebo v případě uplynutí doby platnosti zelené karty při pobytu tohoto vozidla v České republice.
Limity pojistného plnění
Limity pojistného plnění představují maximální sumu, která je v případě škodné události vyplacena poškozenému. Minimální zákonem stanovený limit je 50 mil. Kč na každého poškozeného a 50 mil. Kč na majetkovou škodu pro všechny poškozené. Pojistné limity jsou u pojištění odpovědnosti z provozu vozidla dle zákona stanoveny na minimální částku 35 milionů Kč za škody na majetku a 35 milionů Kč za škody na zdraví. Doporučuje se však sjednávat si vyšší limity, abyste měli jistotu, že v případě nehody pokryje pojistné plnění všechny škody a nebudete muset doplácet ze svého.
V rámci limitu se hradí náklady vynaložené na zdravotní služby hrazené podle § 18 písm. a), další regresní náhrady podle § 18 písm. b) a d) a náklady zásahu Hasičského záchranného sboru České republiky a jednotky sboru dobrovolných hasičů obce podle § 18. V rámci limitu se také hradí náklady zásahu hasičského záchranného sboru a jednotky sboru dobrovolných hasičů obce podle § 18 písm. 1.
Co se hradí a co je vyloučeno
Pojišťovna za vás zaplatí oprávněné nároky poškozených, a to až do výše limitů sjednaných ve vaší smlouvě. Nejdůležitější část. Nejčastější omyl. Škodu na autě viníka nehody povinné ručení nikdy nekryje. Pokud jste dopravce, pojištění nekryje škodu na zboží, které vezete. Pojišťovna sice poškozenému škodu zaplatí, ale následně ji po vás může vymáhat, pokud jste škodu způsobili např.
§ 7 zákona stanoví případy, kdy pojistitel nehradí: a) újmu, kterou utrpěl řidič vozidla, jehož provozem byla újma způsobena, b) škodu, kterou je pojištěný povinen nahradit svému manželu nebo osobám, které s ním žily v době vzniku škodné události ve společné domácnosti (s výjimkami), c) škodu na vozidle, jehož provozem byla škoda způsobena, a na věcech přepravovaných tímto vozidlem (s určitými výjimkami), d) škodu mezi vozidly jízdní soupravy tvořené motorovým a přípojným vozidlem, e) újmu vzniklou manipulací s nákladem stojícího vozidla, f) náklady vzniklé poskytnutím léčebné péče nebo dávek nemocenského či důchodového pojištění řidiči viníka, g) újmu způsobenou při účasti na organizovaném motoristickém závodu (s výjimkami), h) újmu vzniklou při teroristickém činu nebo válečné události, jestliže má provoz vozidla přímou souvislost s tímto činem nebo událostí.
Postup při dopravní nehodě a uplatnění nároku
Povinnost přivolat k dopravní nehodě Policii ČR máte, pokud došlo k usmrcení nebo zranění osoby, k hmotné škodě na některém ze zúčastněných vozidel včetně přepravovaných věcí vyšší než 200 tis. Kč nebo k hmotné škodě na majetku třetí osoby. Policii je též nutné přivolat, pokud došlo k poškození součásti nebo příslušenství pozemní komunikace (např. svodidla, dopravní značka, zábradlí mostu apod.), nebo pokud účastníci dopravní nehody sami nemohou zabezpečit obnovení silničního provozu.
Účastníci dopravní nehody jsou povinni v případech, kdy nevznikne povinnost oznámit nehodu policii, sepsat společný záznam o dopravní nehodě, který podepíší a neprodleně předají pojistiteli. Tento záznam musí obsahovat identifikaci místa a času dopravní nehody, účastníků a vozidel, její příčiny, průběhu a následků. Doporučuje se pořídit fotodokumentaci z místa nehody a poškozených částí automobilu, ideálně z více úhlů. Je vhodné použít formulář "Evropský záznam dopravní nehody".
Oznamte bez zbytečného odkladu pojistiteli, u kterého máte sjednané pojištění odpovědnosti z provozu vozidla, že došlo ke škodní události, předložte příslušné doklady včetně vyjádření k požadované náhradě a její výši, a v průběhu šetření postupujte v souladu s pokyny pojistitele. Zapište si kontakty na účastníky nehody a na svědky. S uplatněním svého nároku na pojistné plnění a dokumentací prokazující odpovědnost za škodu řidiče nebo provozovatele jiného vozidla se obraťte na příslušného pojistitele viníka.
Je-li nehoda šetřena Policií ČR, podepište policejní protokol pouze tehdy, souhlasíte‑li s jeho zněním. Pokud dojde k újmě způsobené provozem nezjištěného vozidla nebo osobou bez pojištění odpovědnosti, má poškozený nárok na plnění z garančního fondu spravovaného Českou kanceláří pojistitelů.
Řešení škod v přeshraničních případech
Pokud je viníkem dopravní nehody řidič vozidla registrovaného na území cizího státu, platí stejný postup i pravidla jako při nehodě, jejíž účastníci jsou občané ČR. V informačním středisku na webu České kanceláře pojistitelů lze vyhledat kontakt na škodního zástupce pojišťovny viníka nehody, kterému se škoda oznámí a ten ji ve spolupráci se zahraniční pojišťovnou vyřídí a zajistí vyplacení pojistného plnění.
Co dělat po autonehodě - GEICO
Šetření pojistitele, lhůty a stížnosti
Pojistitel prošetří škodnou událost a nejpozději do 3 měsíců ode dne uplatnění práva na plnění sdělí výši pojistného plnění, případně podá vysvětlení k uplatněným nárokům, které byly zamítnuty nebo u kterých bylo plnění sníženo. Pokud poškozený nedostane ve lhůtě 3 měsíců toto vyrozumění, má možnost obrátit se se stížností na postup pojistitele na Českou národní banku jako orgán dohledu v pojišťovnictví.
Pokud není spokojen s výší přiznaného pojistného plnění, může zaslat stížnost na adresu sídla pojistitele. Pojistitel vyrozumí bez zbytečného odkladu stěžovatele o tom, že stížnost přijal, a dále o způsobu a lhůtě vyřízení. Nebylo-li dosaženo požadovaného plnění, má poškozený možnost domáhat se svých nároků u příslušného soudu.
Administrativa, evidence a povinnosti provozovatele
Pojistitel má povinnost na požádání pojistníka poskytnout mu do 15 dnů výpis všech předchozích pojistných událostí. Pojistitel, u kterého je sjednáno pojištění odpovědnosti nebo u kterého bylo toto pojištění sjednáno naposled, vydá pojistníkovi prohlášení o škodném průběhu pojištění odpovědnosti do 15 dnů ode dne, kdy ho o to pojistník požádá. Prohlášení se vyhotovuje v českém a anglickém jazyce.
Do pojištění může zasahovat i segmentace rizika: pojistitel má při stanovení výše pojistného povinnost zohlednit předchozí škodní průběh pojištění (systém bonus/malus), a to slevou na pojistném v případě bezeškodného průběhu pojištění, nebo přirážkou k pojistnému v případě předchozího pojistného plnění z pojištění odpovědnosti. Dalšími kritérii ovlivňujícími výši pojistného jsou např. kategorie vozidla, zdvihový objem válců nebo výkon motoru, zvolený limit pojistného plnění a segmentační kritéria.
Sankce za neplatné nebo neuzavřené pojištění
Neplatné povinné ručení - pokud při dopravní kontrole nepředložíte doklad o platném pojištění (zelenou, resp. bílou kartu) nebo hlídka zjistí, že je vaše pojištění neplatné, hrozí vám pokuta ve výši až 1 500 Kč na místě či 3 000 Kč ve správním řízení. Neuzavřené povinné ručení - nebudete‑li mít pojištění uzavřeno vůbec, a přesto se s vozidlem vydáte na cestu, koledujete si o pokutu ve výši až 40 000 Kč. Za dny, kdy nemáte povinné ručení uzavřeno nebo je neplatné, budete muset uhradit příspěvek do garančního fondu České kanceláře pojistitelů (ČKP).
Zda máte pojištění odpovědnosti auta zaplaceno, můžete snadno zjistit na stránkách ČKP, kde podle SPZ uvidíte, jak na tom jste. Kancelář zpracovává údaje o škodném průběhu pojištění odpovědnosti a provozovatel tuzemského vozidla zaplatí Kanceláři příspěvek za každý den porušení povinnosti podle § 6, pokud Kancelář porušení zjistí.
Právní aspekty odpovědnosti a prevenční povinnost
Aby bylo možné náhradu způsobené škody řádně požadovat, a aby konkrétní osobě mohla být povinnost náhrady uložena, musí být splněny určité zákonné podmínky. Obecná prevenční povinnost je specifickým zákonným ustanovením, pokud se budeme zabývat odpovědností za škodu. Tato povinnost může být řazena mezi jiné povinnosti, které v případě porušení zakládají odpovědnostní vztah - povinnost nahradit škodu. Obecná prevenční povinnost má za cíl přinutit osoby, aby předcházely škodám. Je logické, že je lepší škodě zabránit, předejít, než následně škodu nahrazovat.
Aplikace obecné prevenční povinnosti přichází v úvahu pouze tehdy, není-li konkrétní právní úprava, která by se vztahovala na jednání, jehož protiprávnost se posuzuje. Pokud dojde k porušení obecné prevenční povinnosti, neznamená to ještě automatický předpoklad vzniku odpovědnosti za způsobenou újmu. Pokud neexistovala v daném jednání protiprávnost, nemůže ani vzniknout odpovědnost daného subjektu.
Odpovědnost za škodu upravuje Občanský zákoník v obecných ustanoveních, které jsou subsidiární k jakýmkoliv jiným úpravám odpovědnosti. K tomu, aby došlo ke vzniku odpovědnosti za škodu, je třeba naplnit určité předpoklady, které je potřeba důsledně rozlišit v závislosti na tom, zda‑li škůdce způsobil újmu porušením zákona, smlouvy, či zásad dobrých mravů. OZ zavádí v některých případech domněnku nedbalosti, tzn. zavinění se předpokládá ve formě nevědomé nedbalosti.
Doporučení pro provozovatele a řidiče
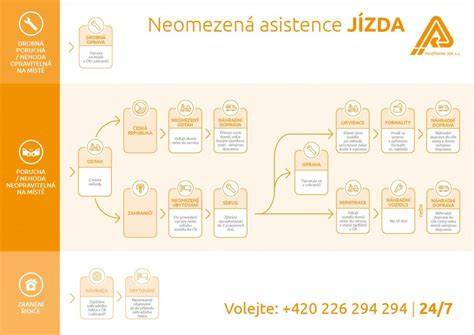
- Doporučujeme sjednat asistenční služby, které poskytují pojišťovny k pojištění odpovědnosti či havarijnímu pojištění.
- Zajistěte adekvátní limity pojistného plnění - vzhledem k vysokým nákladům na odškodnění zdraví je klíčové mít sjednané dostatečně vysoké limity plnění.
- Při nehodě vždy zaznamenejte kontakty účastníků a svědků, pořiďte fotodokumentaci a vyplňte Evropský záznam o dopravní nehodě, pokud policie není volána.
- Mějte v pořádku dokumentaci k pojištění a sledujte evidenci na stránkách ČKP.
Tabulka: Srovnání důležitých aspektů pojištění odpovědnosti
| Oblast | Klíčové informace |
|---|---|
| Právní norma | Zákon č. 30/2024 Sb., prováděcí vyhláška MF |
| Kdo je povinen | Provozovatel vozidla (u služebních vozidel zaměstnavatel) |
| Minimální limity | 50 mil. Kč na každého poškozeného; doporučeno vyšší |
| Co se nehradí | Škoda na vlastním vozidle viníka, škody mezi vozidly jízdní soupravy, újmy řidiče viníka apod. |
| Sankce za chybějící pojištění | Pokuty od 1 500 Kč až do 40 000 Kč + příspěvek do ČKP |
tags: #generalli #odpovednost #za #skodu #zpusbenou #provozem