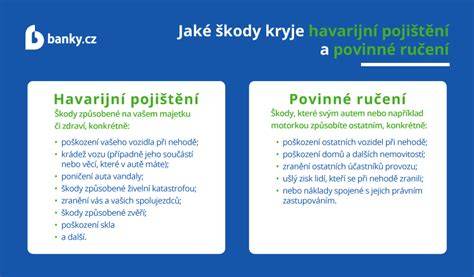
Havarijní pojištění kryje škody na vašem voze, proto není povinné. To znamená, že je čistě na vás, jestli si ho sjednáte nebo ne. Některým majitelům starších vozů se například havarijní pojištění nemusí vyplatit, ale u vozů novějších rozhodně stojí za zvážení. Havarijní pojištění kryje škodu na vašem vozu, když pojistnou událost zapříčiníte vy nebo v případě, že se na danou škodu nevztahuje povinné ručení. Vyplacení pojistné částky ovšem musí splňovat pojistné podmínky, které si můžete u pojišťovny prostudovat.
Obecně se nevyplácí pojistka, pokud byl viník pod vlivem alkoholu a jiných návykových látek nebo vozidlo nemělo platnou SPZ. Havarijní pojištění lze sjednat dlouhodobě, například na dobu jednoho roku, ale i krátkodobě jen na pár měsíců nebo dní. Krátkodobé havarijní pojištění využijete při cestě do zahraničí. Ideální stáří auta, aby pro vás bylo havarijní pojištění stále výhodné, je do šesti let. Pak už náklady na opravu často převyšují hodnotu vozu. Výjimkou jsou starší veteráni, kteří mají stále vysokou hodnotu.
Nechce se vám zbytečně sjednávat havarijní pojistka? Abyste zbytečně neplatili dvě pojištění během jednoho roku, můžete využít možnosti připojištění u vašeho stávajícího povinného ručení. Povinné ručení - pojištění odpovědnosti za škodu z provozu vozidla, o kterém jsme na našem webu psali minulý týden, je ze zákona povinné pro všechna registrovaná motorová vozidla a bez jeho sjednání byste neměli na ulici vůbec vyjíždět. Vztahuje se nejen na škody na vozidlech, ale především na škody na zdraví. Ty se při těžkých nehodách snadno vyšplhají na částky v rozmezí jednoho až sta miliónů Kč.
V rámci povinného ručení jsou poškozeným hrazeny nejen léčebné výlohy, ale také bolestné či ušlý výdělek. Povinné ručení ovšem kryje ovšem jen ty škody, které způsobíte jiným osobám. Jste-li viníkem dopravní nehody a vedle povinného ručení nemáte uzavřené i havarijní pojištění, škodu způsobenou na vašem vozidle zaplatíte ze svého. Navíc vás nemusí potkat jen nehoda. Především ve velkých městech nebo příhraničních oblastech se vozidla často stávají předmětem odcizení - denně jich je v České republice ukradeno průměrně 65.
K dalším rizikům, před kterými vás kryje havarijní pojištění, patří vandalismus nebo zničení či poškození vozu živelnou událostí. Kromě pojištění základních rizik si řidič může sjednat i připojištění, mezi která patří především pojištění čelního skla, zavazadel, úrazu přepravovaných osob atd. Havarijní pojištění ocení především majitelé nových vozidel a řidiči starších vozů dražších značek. V současné době však pojišťovny uzpůsobují tento druh pojištění i pro starší automobily nebo nabízejí pojištění na kratší časovou dobu.
Nejčastější mýty a omyly
Havarijní pojištění je drahé, a když dojde k pojistné události, stejně nic nedostanu. Havarijní pojištění vás chrání před finančními následky škod. Ceny za opravy aut i poskytované asistenční služby jsou vysoké a v případě zaviněné škody mohou představovat znatelný zásah do vašeho finančního rozpočtu. Při nedání přednosti v jízdě činí průměrná škoda na vozidle 47 tisíc Kč, škoda na vozech způsobená živlem dosahuje průměrně 116 tisíc Kč a u krádeží okolo 250 tisíc Kč. Za pojistné přitom řidiči ročně platí v průměru okolo 10 tisíc Kč.
Rozsah pojistného plnění je dán pojistnými podmínkami. Zde je také popsáno, jaká rizika pojištění kryje a v jakých limitech. Obvykle se hradí přiměřené a účelně vynaložené náklady opravy v cenách nových náhradních dílů s odpočtem sjednané spoluúčasti, a to bez ohledu na stáří vozidla (není-li sjednáno ve smlouvě jinak) a míru zavinění pojištěného. Havarijní pojištění často pokrývá i účelně vynaložené náklady odtahu do servisu, mnohdy i určitý rozsah nákladů na náhradní vozidlo - půjčovné. Pojistka vám tedy při nehodě zaviněné vámi může ušetřit náklady ve výši desítek i stovek tisíc korun. Dobří řidiči mohou navíc počítat s tím, že jim většina pojišťoven nabídne až 50% bonus, který si mohou přinést z předchozí pojišťovny. Výrazná sleva bývá také poskytována za zabezpečení vozidla proti krádeži. Pokud si pojištění sjednáte prostřednictvím internetu, získáte další slevu.
Mám starší vozidlo, havarijní pojištění se mi už nevyplatí
Havarijní pojištění lze jednoznačně doporučit pro nové vozidlo. I u mnoha starších vozů ale platí, že případné ztráty na nepojištěném vozidle budou několikanásobně vyšší než zaplacené pojistné. Mnoho motoristů přitom neví, že řada pojišťoven nabízí již produkty specializované na starší vozidla, jež se zpravidla pojišťují na obecnou cenu. U starších vozů je vhodné zvážit aktuálnost původního rozsahu pojištění v závislosti na riziku možnosti jeho odcizení, počtu ročně ujetých kilometrů, sezónnosti jeho užívání apod. Některé pojišťovny neuzavřou pojištění pro vozy starší 10 let, jiné sjednání podmiňují spíše technickým stavem vozidla. V nabídce pojišťoven jsou i produkty havarijního pojištění ke krátkodobému využití.
Když klesá cena vozidla, musí klesat i pojistné. Stáří vozidla a od něho se odvíjící obecná cena je jedním z faktorů, které ovlivňují výši pojistného. Ta se s klesající obecnou cenou obvykle snižuje, nemůže ale být přímo úměrná. Hlavním důvodem je skutečnost, že v havarijním pojištění jsou obvykle i u starších vozidel veškeré opravy hrazeny v cenách nových náhradních dílů. Různá vozidla navíc mívají podle způsobu využití a stáří odlišnou škodní frekvenci. Výše pojistného tedy vždy klesá pomaleji, než pojistné a v některých případech nemusí klesat vůbec nebo se dokonce může nepatrně zvýšit.
S postupným opotřebováním vozidla je vhodné po jednom až dvou letech požádat pojišťovnu o výpočet aktuálního pojistného a v případě, že bude pojistné nižší, nechat si přepracovat pojistnou smlouvu. Zásadní chybou při výběru havarijního pojištění je skutečnost, že se motoristé řídí výhradně cenou pojištění a podceňují dostatečnou pojistnou ochranu - nezajímají se o rozsah zahrnutých služeb a šíři pojistného krytí. Podle průzkumu České asociace pojišťoven se o kvalitu služeb, možnosti připojištění nebo úroveň asistenčních služeb prioritně zajímá pouhá třetina dotázaných řidičů. Pro 70,6 % řidičů je při sjednání havarijní pojistky nejdůležitější cena pojištění.
„Klienti ve snaze získat co nejnižší cenu podceňují hodnotu vozu, například zamlčí nadstandardní výbavu nebo dražší doplňky vozu. Neuvědomují si přitom, že jim v případě pojistné události neposkytne plnění dostatečnou kompenzaci,“ říká Marcela Kotyrová, manažerka komunikace a vzdělávání ČAP.
Chystáte se sjednat havarijní pojištění? Rady a tipy
- Vezměte v potaz všechna rizika, která ohrožují vás a vaše vozidlo, žádné z potenciálních rizik nepodceňujte.
- Při sjednání pojištění zvažte jeho rozsah a rozsah poskytnutých služeb v závislosti na ceně.
- Srovnávejte srovnatelné nabídky, které zahrnují stejná rizika, připojištění, spoluúčast, limity pojistného plnění, rozsah asistenčních služeb.
- Stanovte si dostatečné limity pojistného plnění, abyste se nevystavovali riziku podpojištění.
- Seznamte se dobře s pojistnými podmínkami, pokud vám není něco jasné, ptejte se dříve, než smlouvu podepíšete.
Zatímco u povinného ručení lidé obvykle neuvažují, zda si ho sjednat, či nikoliv, u havarijní pojistky již ano. Důvod je jednoznačný - povinné ručení je zákonnou povinností, zatímco havarijní pojistka je dobrovolná. Majitelé aut by se ovšem neměli nechat odradit výší pojistného. Vynaložené peníze na havarijní pojištění se motoristům mohou mnohonásobně vrátit. Vedle toho se havarijní pojištění vztahuje i na riziko krádeže vozidla, jeho poškození živelní událostí a v neposlední řadě řáděním vandalů. Největší zájem je o variantu "all risk" - tedy pojištění proti všem rizikům současně.
Motoristé, kterým ani havarijní pojistka all risk nestačí, mohou využít ještě četných připojištění, a tím celkové krytí rozšířit o další rizikové události. Jak velkou pojistnou částku motorista zaplatí, záleží také na tom, o jaký automobil se jedná. Výše pojistného je dána především typem a značkou vozidla, jeho pořizovací cenou a v neposlední řadě stářím. Klient si volí z několika variant spoluúčasti. Čím větší si vybere, tím je pro něj pojistné nižší. Má na výběr již od jednoho procenta (nejméně tisíc korun) přibližně do 30 procent (minimálně 30 tisíc korun).
Z povinného ručení se hradí škody, které řidič způsobí někomu jinému. Naproti tomu z havarijní pojistky jsou hrazeny škody, které si majitel vozu způsobí sám. Výše pojistného se odvíjí od několika faktorů. Jde hlavně o typ a značku vozidla, jeho pořizovací cenu a stáří. Cena pojistky se mimo jiné odvíjí také od výše spoluúčasti, kterou si každý klient sám zvolí. Čím vyšší je relativní spoluúčast klienta, tím je pojistné nižší.
Představte si klasickou situaci: Stěhujete se a kamarád vám velkoryse půjčí svou dodávku. Nebo se vám rozbije auto a bratr vám na týden svěří svůj vůz, abyste se měli jak dostat do práce. Když nabouráte auto z autopůjčovny, proces je jasně daný smluvou. Povinné ručení je základ - podle zákona nesmíte s autem bez povinného ručení vyjet a i když nepojištěných aut na českých silnicích ubývá, je vhodné si při půjčení pro jistotu ověřit, že je povinné ručení pro vozidlo platné. Když dojde na nehodu, záleží především na tom, kdo ji způsobil.
Pokud nehodu nezaviní řidič půjčeného auta, náhrada škody se vyplácí z povinného ručení viníka. Neznamená to ovšem, že majitel auta s řešením škody nebude mít žádné starosti - likvidace pojistné události, zajištění opravy v servisu a tedy i určitá doba bez auta, ale třeba také snížení tržní hodnoty vozidla. Jiná situace nastává, pokud s půjčeným autem řidič nehodu zaviní, případně spoluzaviní. Pozor, zaviněná nehoda znamená ztrátu bonusu!
Pojišťovna škodu poškozenému zaplatí, ale pojistná událost jde na vrub pojistníka (tedy osoby, která auto pojišťuje). Majitel vozu přijde až o 36 měsíců bezeškodného průběhu (bonusy), což mu ve výročí zvýší pojistné za povinné ručení řádově o jednotky tisíc korun. Vzhledem k tomu, že bonusy jsou vázané na osobu (nikoliv na vozidlo), zdražení pojištění kvůli škodnímu průběhu tedy nelze utéct ani totální škodou nebo prodejem vozidla a nákupem jiného. Povinné ručení nikdy nekryje škodu na autě, které nehodu způsobilo. Pro tento případ se sjednává havarijní pojištění.
Stejně jako u povinného ručení platí, že havarijní pojištění chrání konkrétní vozidlo, nikoliv osobu majitele nebo provozovatele. Pokud má majitel sjednané havarijní pojištění, pojišťovna uhradí opravu vozu i v případě, že jste nehodu zavinili vy. Spoluúčast: Havarijní pojištění je vždy sjednáváno se spoluúčastí. Obvykle se stanovuje procentuálně, fixně a nebo kombinací obojího. Nejčastěji se pohybuje od 5 % do 15 %, ale narazíte i na nabídky s nulovou spoluúčastí. Takové havarijní pojištění se ale prodraží. Čím nižší je vlastní spoluúčast, tím vyšší bude pojistné.
Příklad výpočtu vlastní spoluúčasti: 5 % z 20 000 Kč = 5 000 Kč; 10 % z 100 000 Kč = 10 000 Kč; 10 % z 200 000 Kč = 20 000 Kč. Výše pojistného plnění je dána rozsahovým rámcem a limity pojištění. All-risk havarijní pojištění obvykle kryje havárii, odcizení, vandalismus, přírodní živly, střet se zvířaty. Limity plnění u různých připojištění se mohou lišit a je důležité je mít nastavené podle svých potřeb.
Asistenční služby a výluky z pojištění
Havarijní pojištění obsahuje asistenční služby, které vám pomohou, když se na cestách dostanete do nesnází. Jejich rozsah se liší. Obvykle zahrnují drobnou opravu na místě, odtah vozu do nejbližšího servisu, náhradní vozidlo, ubytování posádky, doprava posádky do cíle. Konkrétní služby a limity se liší. Někdy bývá zahrnut jen odtah po ČR, jindy odtah do limitu 3 000 km a další nabídne neomezený odtah po Evropě. Pojišťovny často nabízejí i delší využití náhradního vozidla nebo ubytování při čekání na opravu. Náš tip: zjistěte si, jaké asistenční služby jsou v rámci pojištění zahrnuty a jak je v případě potřeby využít.
Výluky z pojištění uvádějí situace, na něž se pojištění nevztahuje. Patří sem úmyslné škody, škody způsobené na vašem druhém vozidle, škody způsobené na vozidle manžela/ky nebo jiné osoby ze společné domácnosti, přirozené opotřebení, škody vzniklé neoprávněným řízením nebo při jízdě mimo veřejné komunikace. Podrobně si prostudujte výluky a ujistěte se, že s nimi souhlasíte.
Klíčové výluky zahrnují také škody způsobené pod vlivem alkoholu, drog či léků označených zákazem řídit, řízení bez řádného řidičského oprávnění, účast na závodech, jízdu v terénu. Připojištění k havarijnímu pojištění umožňuje rozšířit krytí o další rizika, jako je pojištění úrazu řidiče i posádky, právní ochrana a další.
Jak vybrat správnou výši pojistného a limity
Klíčové je nastavit limity plnění tak, aby odpovídaly hodnotě vozu a vašim rizikům. All-risk pojištění kryje široké spektrum rizik, ale nemusí být pro každého. Někteří řidiči postačí jen havárie, jiní ocení pojištění proti krádeži a vandalismu. Důležité je nesnažit se ušetřit na všem za každou cenu a zohlednit bezpečnostní prvky vozu a jeho cenu.
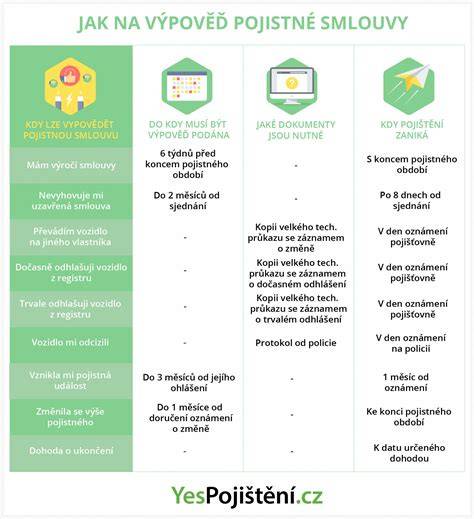
Rozsah spoluúčasti ovlivňuje cenu pojistného. Čím vyšší spoluúčast, tím nižší pojistné. Před sjednáním si projděte pojišťovní podmínky, zvažte, zda je možné pojištění vypovědět, a zda máte možnost využít krátkodobé či intenzivní krytí podle vašich potřeb (např. při půjčování auta kamarádovi).
Krátké shrnutí výhod havarijního pojištění pro různé typy řidičů
- Majitelé nových vozidel: ochrana proti vyšším nákladům na opravy a komfort v době, kdy má vozidlo vyšší hodnotu.
- Majitelé starších vozidel: zvážit aktuálnost pojištění a možnosti specializovaných produktů pro starší vozy, včetně krátkodobých variant.
- Řidiči často cestující do zahraničí: krátkodobé pojištění pro dobu cesty.
- Řidiči půjčující vozidla: havarijní pojištění kryjící škody na půjčeném voze a případně i rizika spojená s odpovědností.
V praxi je důležité myslet na realitu, že pojistné plnění bývá omezeno limity a výlukami a že spoluúčast z vás částky vezme přímo z kapsy. Proto je vhodné si rozmyslet, co všechno chcete zajistit a jaká rizika chcete přesně pokrýt. Pojištění si můžete sjednat na krátké období, na rok i déle a výběr je třeba dělat s ohledem na skutečné využití vozu, jeho stáří a hodnotu.
Pokud si nejste jistí, jaké nabídky jsou pro vás nejvýhodnější, vyplatí se využít online srovnávače pojištění a konzultovat možnosti s nezávislým poradenstvím. RIXO.cz je jedním z nástrojů, které pomáhají srovnat a sjednat havarijní pojištění a další produkty tak, aby odpovídaly ceny i šíři krytí, a to online. Před uzavřením smlouvy si vždy projděte pojistné podmínky a domluvte si podrobnosti, aby pojišťovna skutečně vyplatila plnění podle vašich očekávání.