V běžné praxi se často setkáte s výrazem „auto bez DPH“, což ale neznamená, že by se DPH skutečně neplatila. Jde o situaci, kdy podnikatel - plátce DPH má právo si DPH z nákupu vozidla zpětně odečíst, a tím si pořizovací cenu efektivně sníží. Jedná se o vozidlo, které není ze zákona z odpočtu DPH vyloučeno. Zároveň je důležité promyslet, kdy se jako OSVČ registrovat k platbě DPH a jaké výhody či nevýhody to přináší. Pořízení auta formou leasingu či úvěru má svá specifika - zejména z hlediska uplatnění odpočtu DPH a daňových nákladů.
DPH na pořízení auta a podmínky odpočtu
Pořízení auta do firmy může přinést možnost odpočtu DPH, pokud je vozidlo používáno pro podnikání a nejde o vůz ze zákona vyloučený z odpočtu. Plátce DPH může uplatnit nárok na odpočet DPH z nákupu, ale DPH je třeba nejprve zaplatit a až poté si ji nárokovat zpět. DPH u nových vozidel nakupovaných v rámci EU se platí v zemi kupujícího, nikoliv v zemi prodejce. U leasingu lze DPH uplatnit ihned, pokud smlouva obsahuje povinný odkup.
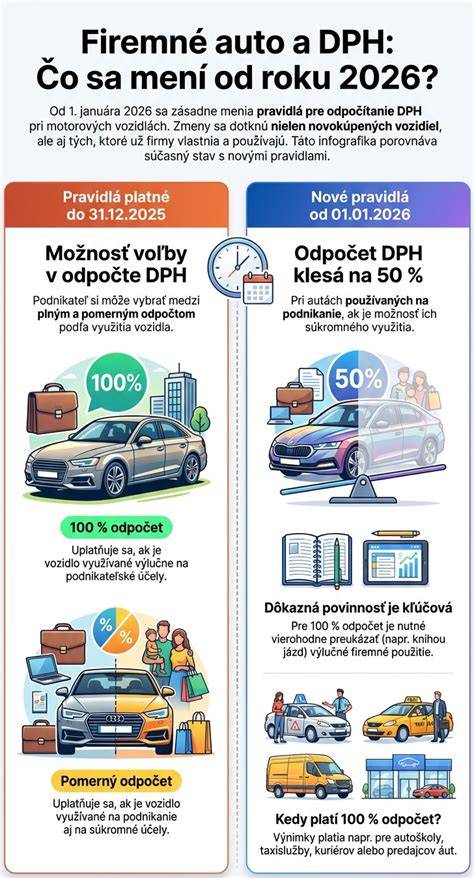
Pokud vozidlo používáte i pro soukromé účely, nárok na odpočet DPH kráceným způsobem. A pozor - vyřazení vozu z obchodního majetku pro soukromé užívání spouští fiktivní dodání zboží a je potřeba odvést DPH z ceny obvyklé, pokud byl odpočet uplatněn při pořízení. Dále, při prodeji vozu, u kterého byl uplatněn odpočet DPH, je nutné DPH z prodejní ceny odvést.
Výhoda pro plátce DPH spočívá v možnosti snížit pořizovací cenu o 21 %. Nevýhody zahrnují nutnost administrativy, placení DPH dopředu a následné zpracování odpočtu, omezení při soukromém využití a povinnosti spojené s pojištěním pojistné na cenu bez DPH.
Formy pořízení auta: hotovost, úvěr, leasing
Při pořízení auta na účet firmy lze volit:
- hotovostní nákup - vlastníkem vozu je po zaplacení ihned podnikatel; pojištění a registrace bývají jeho odpovědností.
- finanční leasing - auto zůstává ve vlastnictví leasingové společnosti během doby trvání smlouvy; po skončení leasingu bývá možnost odkupu; lze uplatnit DPH podle podmínek smlouvy (např. povinný odkup znamená nárok na odpočet)
- úvěr - podnikatelský úvěr umožní okamžité vlastnictví vozu, splácení probíhá postupně; registrace a pojištění leží na vás
- operativní leasing - auto zůstává majetkem pronajímatele po celou dobu smlouvy; obvykle nenabízí odkup a náklady zahrnují jen provozní výdaje
Pojištění vozidla po pořízení s odvodeným DPH se vztahuje na cenu bez daně - nižší pojistné znamená i nižší pojistné plnění v případě nehody. Při prodeji vozu, u kterého byl uplatněn odpočet DPH, je nutné DPH z prodejní ceny odvést.
Administrativa a účetní zařazení
Pořízení vozu do firemního majetku vyžaduje správné účetní a administrativní zvládnutí: zaznamenání poslední účetní operace a správné zařazení do majetku, včetně odpisů a rozlišování mezi účetními a daňovými odpisy. Vložením automobilu do obchodního majetku získává podnikatel širší okruh daňově uznatelných nákladů (odpisy, opravy, údržba). Vozidlo může být zásobou, pokud má být dále prodáno jako zboží. Daňové odpisy umožňují postupné zahrnování ceny do nákladů snižujících základ daně i pro auto pořízené soukromě a následně vložené do majetku.
Uvedeme-li do provozu paušální výdaje na auto, lze dosáhnout jednoduché administrativy. Maximální paušál je 5 000 Kč měsíčně na jedno vozidlo; lze uplatnit jen na tři vozidla v daném období. Při použití paušálu na dopravu nelze zahrnout skutečné výdaje na pohonné hmoty a parkovné. Pokud je auto využíváno pro soukromé účely, paušál se krácí na 4 000 Kč měsíčně (80 % z 5 000 Kč) - a platí to jen pro jedno vozidlo.
Pro OSVČ i pro s. r. o. platí, že auto může sloužit jako daňově uznatelný náklad a snižovat základ daně. U zaměstnavatelů, kteří poskytují auto pro zaměstnance, se tento benefit stává nepeněžním příjmem a vyžaduje 1 % z pořizovací ceny měsíčně zdanění mzdy, pokud bylo auto započteno s DPH. Při služebních cestách lze poskytnout cestovní náhrady a stravné, které mohou být vyšší než minimální sazby.
Silniční daň a další povinnosti
Zákon o silniční dani řídí výši daně na základě zdvihového objemu motoru a stáří vozu. Čím je auto novější, tím více může podnikatel snížit daň (až o 48 %), a naopak. Zálohy na daň se platí v průběhu roku a do 31. ledna následujícího roku.
Záruky, vady a smluvní ustanovení
Při koupi automobilu je důležité rozlišovat mezi novým a ojetým vozidlem a smluvními ujednáními o zárukách. Obecně platí 24měsíční záruka na nové vozy; u ojetých vozů je často zkrácená a prodejce může v kupní smlouvě uvést i specifická omezení. Při prodeji mezi dvěma podnikateli mohou být u záruk ujednání libovolná - pokud není mezi podnikateli ujednáno jinak. U prodejů „jak stojí a leží“ je riziko vyloučení práv z vadného plnění. Servisní knihy a požadavky na autorizované servisy mohou být ve smlouvách spojeny se ztrátou záruky, pokud servisní záznamy nejsou řádně vedeny.
Nároky na nárok na odečet DPH a praktické tipy
Pokud chcete snížit daňové zatížení a současně mít provozní flexibilitu, zvažte vložení vozu do obchodního majetku. Tím získáte možnost uplatnit širší okruh nákladů a odpisů. Při rozhodování o formě pořízení zvažte, zda jste plátce DPH, zda budete využívat paušální výdaje a jaké jsou vaše roční náklady na pohonné hmoty a servis. Důležité je také vést knihu jízd a evidovat skutečné výdaje při volbě reálných nákladů; při paušálu se výdaje na pohonné hmoty a parkovné nezapočítávají.
V souhrnu: koupě auta pro podnikatele může významně ovlivnit náklady i daňové zatížení - a to v závislosti na tom, zda jste plátce DPH, jaké formy financování zvolíte (hotovost, úvěr, leasing), jak budete auto zapsávat do majetku a jak budete evidovat provozní náklady. Důkladně zvažte výhody a nevýhody jednotlivých řešení a vypočítejte dopady na rozpočet i na účetnictví.
Součástí optimalizace může být i rozhodnutí o zamýšleném zaměstnaneckém benefitu v podobě firemního vozu a jeho dopady na mzdu a daňové povinnosti. Pokud budete řešit koupi vozu prostřednictvím leasingu s odpočtem DPH, připravte se na administrativní náročnost a přesné podmínky smlouvy, které musí obsahovat povinný odkup, případně jiné ujednání s ohledem na uplatnění DPH.
Automobil v podnikání, 1.díl: Jak na odpočty a odpisy?
Tabulka: Přehled vybraných cest pořízení a DPH
| Způsob pořízení | DPH na vstupu | Možnost odpočtu DPH | Vlastnictví během leasingu | Poznámky |
|---|---|---|---|---|
| Hotovostní nákup | ANO | ANO, po zaplacení | Vlastník ihned | Pojištění a registrace na firmu |
| Finanční leasing | ANO | ANO, pokud smlouva obsahuje odkup | Vlastník leasingová společnost | Po ukončení smlouvy bývá odkup |
| Úvěr | ANO | Ano po zaplacení, redukce DPH | Vlastník ihned | Registrace a pojištění na vás |
| Operativní leasing | Ne vždy | Obvykle ne (bez odpočtu) | Vlastník pronajímatel | Nepřechází do vlastnictví |
Praktické příklady a odpovědi na časté dotazy
- Kdy si OSVČ má registrovat DPH? - Když plánuje nárok na odpočet DPH z vozidla a splní zákonné podmínky.
- Co znamená „auto bez DPH“ v praxi? - Označení, že DPH bylo teoreticky započteno, ale plátce DPH si jej může odečíst zpět.
- Jaké jsou daňové dopady při prodeji vozu z obchodního majetku? - Záleží na tom, zda byl DPH odpočten; vyřazení z majetku může vyžadovat zdanění DPH z prodejní ceny a časový test pro osvobození od daně z příjmu.
- Jaké jsou povinnosti při zaměstnaneckém benefitu firemního vozu? - Nejen mzda, ale i 1 % z pořizovací ceny měsíčně, a zohlednění DPH v přepočtu na cenu bez DPH.
- Co se týká záruk na vozidla? - Obecně 24 měsíců na nové vozy, u ojetin mohou být zkráceny; pozor na ujednání o servisu a záznamech.
tags: #koupe #automobilu #podnikatelem