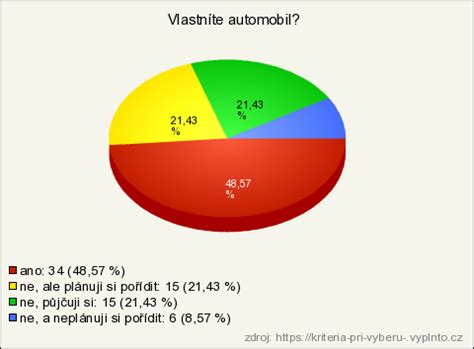
Při rozhodování o způsobu pořízení vozidla je nutné vzít v úvahu kromě ekonomické výhodnosti, nabízených doprovodných služeb či administrativní náročnosti rovněž daňové dopady koupě, a to nejen u podnikatelů či společností, ale i u fyzických osob-nepodnikatelů. Ze statistik vyplývá, že v současnosti je více než polovina vozů prodávána na finanční leasing. Následuje nákup za hotové nebo na protiúčet a pořízení, resp. provozování vozidla na operativní leasing. Podstatou finančního leasingu je, že předmět leasingu zůstává ve vlastnictví pronajímatele po celou dobu leasingové transakce a nájemce předmět leasingu po sjednanou dobu za úplatu užívá (jsou na něho převáděna užívací práva). Současně jsou ve smlouvě sjednány podmínky převodu vlastnictví.
Formy pořízení a jejich daňové dopady
Okamžitá koupě: výhodou je okamžitá vlastnická práva a snazší nakládání s majetkem, nevýhodou je vysoká jednorázová investice a omezení v daňovém odpisování. V roce pořízení automobilu je nevýhodou také skutečnost, že i když byla uhrazena celá kupní cena, lze daňově uplatnit pouze část vynaložených výdajů prostřednictvím daňového odpisu, a náklady se tak daňově uplatňují postupně během pěti let.
Koupě na splátky: výhodou je rozložení peněžní potřeby, nevýhodou je nutnost souhlasu prodejce s podmínkami a možnost výhrady vlastnictví, která komplikuje dispozice s majetkem a ztěžuje daňové odpisování.
Krytí kupní ceny úvěrem: kupní cena je uhrazena třetí stranou (bankou) a kupující se stává okamžitě vlastníkem, splácení probíhá v menších částech. Nevýhodou jsou úroky a poplatky, plus případné záruky ze strany úvěrujícího subjektu.
Operativní nájem alias operativní leasing: výhodou je nízká počáteční investice, okamžité užívání a nezadlužování; nevýhodou je riziko ztráty majetku po skončení smlouvy a obtížná dostupnost pro některé typy vozidel.
Finanční nájem alias finanční leasing: kombinuje výhody předchozích dvou variant; po skončení nájmu může být majetek převeden do vlastnictví za zbytkovou cenu. U leasingu bývá majetek po dobu trvání smlouvy ve vlastnictví leasingové společnosti, přičemž nájemce uplatňuje náklady na nájemném a po skončení nájmu může majetek získat.
Jiné možnosti: podnájem, zpětný leasing, nájem s opcí odkupu a podobně. Každá varianta má specifické dopady na účetnictví a daňové náklady a jejich volba závisí na konkrétních podmínkách firmy a očekávaném využití vozidla.
Ekonomické srovnání a praktické příklady
Podnikatel potřebuje ke své činnosti nákladní automobil v pořizovací ceně 5 milionů Kč. Tento majetek se daňově odpisuje 5 let a investiční úvěr na tuto dobu lze pořídit za 10% p.a. Firma má k dispozici jen 2 miliony Kč, což vylučuje okamžitou koupě. Při splácení kupní ceny by bylo nutno shánět cca 400 000 Kč měsíčně na dokrývání dílčích splátek. Při hypotetickém úvěru od banky s akontací a postupným splacením by provoz vozu byl financován z provozních prostředků a daňová uznatelnost by byla omezena, pokud by doba mezi pořízením a převodem vlastnictví byla rozdělena. Finanční leasing by umožnil rovnoměrné splácení a daňové odpisy během trvání smlouvy; po skončení leasingu by došlo k prodeji vozu. Operativní leasing by byl vhodný pro firmy, které vozidlo nepotřebují vlastnit, ale poskytují plný servis a nižší vstupní náklady, s měsíčními náklady na provoz.
V praktických číslech se ukazuje: z pohledu nájemce by měsíční nájemné v rámci finančního leasingu mělo pokrýt jak pořizovací cenu, tak ziskovou marži pronajímateli; po skončení smlouvy by vůz mohl být převeden za zbytkovou cenu a následně prodejem, případně odpisováním zůstatkové ceny. V případě operativního leasingu bývá měsíční splátka nižší, ale majetek zůstává ve vlastnictví pronajímatele a po ukončení smlouvy může být nutné řešit dál správu vozidla. Koupě za hotové dovoluje okamžitou daňovou amortizaci a odepisování, avšak vyžaduje značnou hotovost a snižuje likviditu firmy.
Názevný rozdíl mezi finančním leasingem a pořízením na úvěr je v tom, že při úvěru je majetek ve vlastnictví kupujícího okamžitě a s odpisy v plné výši, zatímco u finančního leasingu je majetek dočasně ve vlastnictví leasingové firmy a odpisy se uplatňují podle daňových pravidel nájemce a zákonných limitů. Dále je potřeba poznamenat, že u vozidel kategorie M1 mohou nastat daňová omezení odpisů (2 miliony Kč limit), které ovlivňují efektivitu jednotlivých variant, a zvláštní výjimky pro sanitní či profesionálně využívané vozy.
Daňové dopady a DPH
Z hlediska DPH pro finanční leasing neplatí žádná omezení v souvislosti s výší pořizovací ceny ani délkou smlouvy. Zákon vymezuje finanční pronájem jako takový podle obsahu a povinnosti či práva nákupu; plátce, který dodává automobily na finanční pronájem, musí rozdělit základ daně na vstupní cenu a přirážku nad úroveň vstupní ceny a uplatní odlišné sazby DPH pro každou část. Nájemce-podnikatel může uplatnit odpočet DPH ze přirážky nad úroveň vstupní ceny a za určitých podmínek i ze vstupní ceny, pokud se vozidlo nakupuje za účelem dalšího prodeje. Při operativním leasingu je nárok na odpočet DPH uplatnitelný na vstupu a splátky bývají plně uznané jako nákladové položky. U osobních aut s limitem odpisů 2 miliony Kč v roce 2024 a dále platí, že pro vozidla kategorie M1 platí omezení ve výši limitu odpisů, a to s výjimkami pro specifické případy.
Z pohledu cestovních náhrad a provozních nákladů: nájemné u operativního leasingu zahrnu náklady spojené s provozem vozu (včetně pojištění a servisů, podle balíčku) a často bývá zahrnuto i pojištění odpovědnosti za provoz vozidla. U firemních vozidel je doporučeno zvážit i pojištění havarijní, zejména pro novější nebo dražší auta. Paušály mohou vynést značné zjednodušení administrativy: např. krácený paušál na dopravu ve výši 4 000 Kč měsíčně nahrazuje detailní evidenci jízd a účtenek za pohonné hmoty a parkovné, pokud je vozidlo používáno i pro soukromé cesty poměrně % využití vozidla. Kombinované využití vyžaduje úpravu výdajů a odpisů.
Praktické doporučení pro podnikatele
Pokud je cílem minimalizovat administrativu a zajistit transparentnost nákladů, operativní leasing nabízí jednoduché účetnictví a plnou uznatelnost nákladů; nicméně riziko ztráty majetku po skončení smlouvy a nutnost hledání vhodného pronajimatele mohou být limitující. Finanční leasing je vhodný pro firmy s jistotou a stabilním cash flow, které hledají flexibilní řešení s postupnou cestou k vlastnictví po ukončení smlouvy. Úvěr a okamžitá koupě jsou vhodné pro firmy s dostatkem hotových prostředků a pro ty, kteří si přejí rychle odpisovat majetek a mít plnou kontrolu nad vozidlem. Pro sezónní podnikatele nebo firmy s krátkodobým využitím vozidla může být vhodná flexibilní forma pronájmu, která umožní rychlou změnu vozového parku podle potřeby.
TIP: Při pořízení firemního auta nezapomeňte zvážit i pojištění. Minimální povinné ručení je samozřejmostí, ale havarijní pojištění se v mnoha případech vyplatí pro dražší vozy, aby náklady na opravy či náhradu auta nebyly významně citelněji na vašem rozpočtu. Dále zvažte i pojištění skel, zavazadel a případné úrazy pro cestující.