Autoješ tedy řešíme často složitou problematiku, kdy byl automobil využíván v podnikání či pronájmu a následně vyřazen z obchodního majetku. Cílem je vysvětlit, jak se daně, odpisy a vyřazení majetku promítají do daní z příjmů, DPH a povinností OSVČ při přerušení živnosti a prodeji vozu. Text kombinuje praktické postupy a konkrétní pravidla podle platné české legislativy, aby bylo možné správně rozhodnout o zařazení auta do obchodního majetku, vyřazení a následném zdanění prodeje.
Co je obchodní majetek a kdy se vozidlo do něj zařazuje
Obchodním majetkem se rozumí souhrn majetkových hodnot, který slouží nebo je určen osobě povinné k dani k uskutečňování ekonomických činností. Auto tedy může být součástí obchodního majetku OSVČ, která vede daňovou evidenci, nebo naopak přejde do soukromého užívání, pokud se z ekonomické činnosti vyřadí.
Různé způsoby pořízení a zařazení auta
- Pořízení auta za hotové, na úvěr či leasing. Pořizovací cena a způsob financování ovlivňují účetní a daňové odpisy, stejně jako to, zda auto zůstává v obchodním majetku po celou dobu užívání.
- Zařazení do obchodního majetku znamená evidenci v daňové evidenci (nebo účetnictví) a volí se způsob odpisování. U paušalistů s výdaji procenty z příjmů (30 %, 40 %, 60 %, 80 %) se obchodní majetek obvykle nevede.
- Vyřazení z obchodního majetku posouvá auto do soukromého užívání, a to buď trvale, nebo dočasně. Důležité je, zda po vyřazení jde o prodej do pěti let, či déle, což ovlivňuje zdanění výnosu z prodeje.
Jak se počítá zdanění při prodeji vozu
Prodej vozidla může být zdaněn různě podle toho, zda bylo součástí obchodního majetku a zda bylo používáno i pro soukromé účely. Klíčové je zejména časové hledisko pětiletého testu a způsob výpočtu zůstatkové ceny.
Prodej z obchodního majetku
- Příjem z prodeje se obvykle považuje za příjem z podnikání podle § 7 zákona o daních z příjmů. Do základu daně se zahrnuje rozdíl mezi prodejní cenou a zůstatkovou cenou (pořizovací cena minus dosud uplatněné odpisy).
- Pokud auto bylo vyřazeno z obchodního majetku a prodej se uskuteční do pěti let od vyřazení, stále podléhá zdanění jako příjem z podnikání. Po vyřazení z majetku tedy zůstává časový test 5 let pro osvobození.
Prodej po vyřazení z obchodního majetku
- Jestliže bylo auto vyřazeno, ale prodej proběhne do 5 let od vyřazení, považuje se příjem z prodeje za příjem z podnikání (nárok na odpisy a jejich neuplatněné zůstatky se promítají do daňového základu).
- Po uplynutí 5 let od vyřazení z obchodního majetku bývá prodej osvobozen od daně z příjmů (u hlavní výjimky platí pro určitá omezení a další podmínky; detailně dle § 10 ZDP).
Prodej vozu s částečným soukromým využitím
- Pokud byl automobil využíván pro podnikání i soukromé účely, musí OSVČ krátit veškeré výdaje spojené s autem (odpisy, opravy, pohonné hmoty, pojištění) podle actual usage, často se používají kniha jízd nebo úpravy podle výdajů procentem z příjmů.
- V případě, že byly neuplatněné odpisy a vozidlo se prodá, zohlední se skutečnost, že část odpisů nebyla uplatněna, a její vliv na základ daně z příjmů se promítne při prodeji.
Daňové odpisy a jejich dopad na prodej
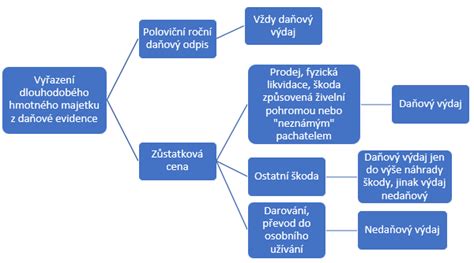
Doba odpisování bývá standardně 5 let. U prvního roku odpisy 11 %, v dalších letech 22,25 %. Mimořádné odpisy se týkají především „nového“ majetku pořízeného v letech 2020 či 2021, a to jen za podmínek specifických změn v daňové legislativě. Pokud byl automobil zařazen do obchodního majetku a později vyřazen, zůstatková cena (pořizovací cena minus dosud uplatněné odpisy) bývá daňově významná při výpočtu základu daně z prodeje.
DPH a carová doprava
DPH a vyřazení z obchodního majetku se mohou lišit podle toho, zda byl vůz uplatněn na odpočet DPH. Pokud byl odpočet DPH uvozován, vyřazení do soukromého užívání může představovat fiktivní dodání zboží a znamenat povinnost doplatit DPH z ceny obvyklé. Na druhé straně, pokud byl DPH uplatněn a auto prodej probíhá, prodej zdaníte DPH z prodejní ceny. Registrace DPH a výpočty odpočtů se tak musí pečlivě sledovat při změně stavu majetku.
Praktické příklady a časté dotazy
Pokud se automobil vyřadí z obchodního majetku a prodá se po pěti letech, je z prodeje osvobozen od daně z příjmů. Pokud se auty ale nadále používá pro podnikání i po vyřazení z majetku, daňové dopady se řídí otázkou, zda šlo o trvalé vyřazení či změnu účelu použití a jaký byl rozsah používání pro soukromé účely. V praxi bývá důležité mít zápis o vyřazení z majetku a evidenci poslední účetní operace s vozidlem, aby bylo možné prokázat skutečný stav a dobu testu.
Uvedené scénře zahrnují řadu variant a lze je vzájemně kombinovat podle konkrétního data, důvodu vyřazení a způsobu prodeje. Důležité je poradit se s daňovým poradcem, aby bylo možné přesně aplikovat § 23 odst. 4 písm. a) a § 23 odst. 8 ZDP, stejně jako pravidla DPH podle § 78 ZDPH a příslušných ustanovení o obchodním majetku.
Jak se správně rozjet s autem? (Autoškola) Jak nastartovat a řídit auto - Řízení auta snadno
Tabulka orientačního přehledu
| Situace | Daňové dopady | Klíčové podmínky |
|---|---|---|
| Vozidlo v obchodním majetku, prodej | Příjem z prodeje se zahrnuje do základu daně, zůstatková cena se započte. | Prodej po vyřazení; časový test 5 let pro osvobození. |
| Vozidlo vyřazeno, prodej do 5 let | Příjem z prodeje se stále považuje za příjem z podnikání (pokud vyřazení proběhlo z obchodního majetku). | Podléhá ZDP, zohlednit zůstatkovou cenu. |
| Vozidlo vyřazeno, prodej po 5 letech | Prodej osvobozen od daně z příjmů. | Časový test splněn. |
| Vozidlo používané i soukromě | Krácení výdajů (odpisy, provoz) podle skutečného podílu užití; z prodeje se zohlední neuplatněné odpisy. | Potřeba evidence (kniha jízd, výpočet procenta) při paušálních výdajích. |
Praktická poznámka: pokud auto bylo po delší dobu používáno pro soukromé i podnikatelské účely, je vhodné použít konkrétní postup podle § 23 odst. 4 písm. a) ZDP s ohledem na časový test, případné úpravy odpočtu a zůstatkové ceny při prodeji.
tags: #osvc #preruseni #nasledny #prodej #automobilu #vedeny