Na konci roku se tradičně objevují lákavé nabídky na stavební spoření a v listopadu 2018 se přidala i akce Buřinky České spořitelny, která slibovala slevu na poplatku a šanci vyhrát osobní automobil. Slevy a bonusy bývají nejčastějším způsobem, jak stavební spořitelny přilákat nové klienty, včetně možnosti uzavření smlouvy přes web. Buřinka nabízí dvě možnosti: „Začnu online a dokončím na pobočce“ a skutečné online uzavření „Zvládnu to celé online sám“, u kterého je nutné odeslat zabezpečené dokumenty k ověření totožnosti.
Co je stavební spoření a proč ho lidé volí
Stavební spoření je finanční produkt, který kombinuje spoření se státní podporou a možností úvěru na bydlení. Základní princip je jednoduchý: stanovíte cílovou částku, pak pošlete vklad a připisuje se úrok ze spoření, jednou za rok v dubnu získáváte státní podporu a po uplynutí vázací doby (6 let) můžete s naspořenými prostředky naložit podle libosti. Peníze jsou pojištěny Garančním systémem pojištění vkladů až do výše 100 000 EUR.
Na českém trhu působí pět hlavních stavebních spořitelen, které dohromady spravují miliony smluv. Stavební spoření bývá výhodné zejména tehdy, pokud lze dosáhnout na státní podporu a zároveň mít možnost čerpat úvěr na bydlení. Srovnání ukazuje, že nabídky pro mladé klienty bývají výhodné, avšak Buřinka svými akcemi láká také ostatní klienty bez ohledu na věk.
Čím je atraktivní nabídka Buřinky a jak funguje uzavření smlouvy
Veřejná nabídka Buřinky zahrnuje snížení poplatku za uzavření a možnost výhry automobilu. Při standardním uzavření přes zprostředkovatele bývá prémia 1500 Kč a poplatek za uzavření je 1 % z cílové částky; prémie často pokryje celý poplatek při cílové částce do 150 000 Kč. Uzavření přes web je s fixním poplatkem 495 Kč, který byl v akci také odbourán. Webové uzavření je možné ve dvou režimech: „Začnu online a dokončím na pobočce“ a „Zvládnu to celé online sám“. Při online uzavření je nutné poslat zabezpečené dokumenty k ověření totožnosti.
Bonus k nabídce zahrnuje vyhlášení soutěže a výhru automobilu Škoda Octavia Style 1,5 TSI 110 kW pro jednoho výherce. Šance na výhru závisí na počtu zařazených smluv do slosování; Buřinka uzavírá každý měsíc průměrně kolem 6000 smluv a odhad slosování se pohybuje mezi 6000 a 8000 smlouvami. Dvoumídlá akce je tedy součástí marketingu, který má ukázat výhodnost stavebního spoření.
Jak vybrat správnou variantu a kolik to stojí
Při srovnání nabídek stavebního spoření je důležité uvážit výši úroků, poplatky a státní podporu. V současnosti bývá čistá úroková sazba se slevou na poplatcích kolem 3,5 %, což je v rámci dnešních podmínek poměrně slušné zhodnocení. Bez změn byste získali častěji kolem 1 % základního úročení, s bonusy se může výnos vyšplhat nad 3 %. Státní podpora je od roku 2024 snížena na 5 % ročního vkladu, maximálně 1 000 Kč ročně, což znamená, že pro výpočet výnosu je nutné brát v potaz skutečnou strukturu výnosů a zdanění úroků.
Při výběru stavebního spoření je důležité myslet na vázací dobu šest let; po jejím uplynutí lze prostředky vybrat, použít na cokoli nebo čerpat úvěr ze stavebního spoření. Pokud jde o úvěry, existují dva druhy: řádný úvěr a překlenovací úvěr. Řádný úvěr se čerpá po naspoření požadovaného procenta (obvykle 40 % cílové částky) a má pevnou úrokovou sazbu. Překlenovací úvěr lze čerpat dříve, ale úrok není regulovaný; během spoření se splácí jen úroky a nadále se spoří, dokud nedosáhne podmíněného procenta pro řádný úvěr.
Jak si počínat s výběrem a výsluní jiných nástrojů spoření
Stavební spoření je nelikvidní nástroj na šest let, ačkoli lze výhodu získat zejména při vybraném scénáři, kdy se vyplatí státní podpora a široká nabídka úvěrů. V některých případech může být výhodnější zvolit spořicí účty s vyšší likviditou a propracovanější investiční nástroje, zvláště pokud se jedná o dlouhodobé cíle. V kontextu inflace a vývoje úrokových sazeb je třeba posoudit i rizika spojená s investováním, a zvážit alternativy jako spořicí účty, termínované vklady či penzijní spoření pro děti.
Pro lepší rozhodnutí je vhodné porovnat úroky i poplatky a uvážit, co je pro vás prioritou: stabilní výnos a státní podporu, nebo vyšší likviditu a flexibilitu. Při výpočtu skutečného výnosu nezapomeňte zohlednit daň z příjmu na úroky a poplatky za vedení účtu. Důležité je také zvážit, zda budete v budoucnu potřebovat čerpat úvěr ze stavebního spoření a jaká bude bonita žadatele.
Co je důležité vědět o státní podpoře a výplatě
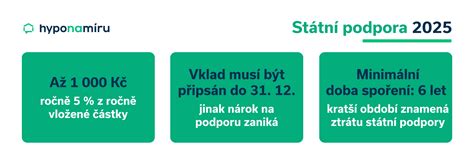
Státní podpora u stavebního spoření v roce 2026 činí 5 % z vkladu, maximálně 1 000 Kč za kalendářní rok. Záloha podpory se připisuje v dubnu daného roku a nárok na státní podporu trvá šestiletá vázací doba. Předčasné ukončení spoření znamená ztrátu státní podpory a může se projevit i na výši poplatků. Po uplynutí vázací doby lze naspořené prostředky použít na cokoli, nebo využít úvěr na bydlení až do výše rozdílu mezi cílovou částkou a naspořenou částkou (typicky kolem 60 % cílové částky).
Praktické tipy pro začínající spořitele na auto
- Rozmyslete si cílovou částku a dobu spoření 6 let.
- Vyhodnoťte, zda využijete státní podporu a jak velkou částku můžete měsíčně spořit.
- Porovnejte základní úročení a bonusy mezi spořitelnami a zvažte možnost čerpat úvěr ze stavebního spoření.
- Zvažte alternativy na nákup auta, jako spořicí účty a investice, zejména pokud plánujete vyšší likviditu.
- Pokud zvažujete úvěr, sledujte RPSN a rozdíl mezi náklady na spoření a úvěr.
Přehled klíčových pojmů
- Cílová částka - maximale naspořitelná částka v rámci smlouvy.
- Vázací doba - 6 let, během které nemůžete smlouvu výhodně vypovědět a zároveň je nutná pro vyplacení státní podpory.
- Řádný úvěr - úvěr po dosažení požadované částky a splnění podmínek; pevná sazba.
- Překlenovací úvěr - čerpání dříve, bez pevného závazku, bez garantované výše úroku.
- Státní podpora - 5 % ročního vkladu, max. 1 000 Kč ročně (v roce 2026).
Stavební spoření - Má smysl nebo je to jistá ztráta? + úvěr ze stavebního spoření
Naspořené prostředky po 6 letech lze vybrat bez omezení nebo využít úvěr na bydlení pro výstavbu, koupi či rekonstrukci. Přemýšlíte o budoucí koupi auta? Stavební spoření může být jednou z cest, jak si vybudovat finanční základnu a případně získat úvěr na bydlení či rekonstrukci, ale pro samotný nákup auta bývá často lepší zvážit i jiné spořicí či investiční nástroje.