Pokud si sjednáváte havarijní pojištění, budete zadávat, jakou hodnotu vaše auto má. V tomto případě nestačí jen hrubý odhad, cena auta má totiž vliv na to, kolik peněz vám pojišťovna v případě nehody vyplatí. Také se od ní odvíjí cena, kterou budete platit za pojištění.
Jak určujete hodnotu nového auta
U nového auta cenu určíte jednoduše. Při sjednání pojistky pro nové auto je určení hodnoty velmi jednoduché. Prostě zadejte jeho cenu, kterou jste zaplatili v autosalonu. Jen nezapomeňte do ceny připočítat výbavu vozidla, o které vám píšeme níže.
Jak určujete hodnotu ojetého auta
U ojetého auta zapátrejte v inzerátech. Pokud pojišťujete ojeté auto, budete muset trochu zapátrat, abyste jeho hodnotu určili správně. Vycházejte z toho, za kolik se na českém trhu prodávají auta stejné značky a modelu, se stejným motorem a stejným nebo alespoň podobným nájezdem a výbavou. Podívejte se například na stránky saauto.cz nebo na tipcars.cz. V inzerátech raději zapátrejte, i když jste ojeté auto zrovna koupili. Jeho kupní cena totiž nemusí odpovídat jeho skutečné hodnotě. Pojišťovnu vždy zajímá obvyklá cena auta, tedy částka, za kterou se podobná vozidla v době nehody prodávala. I když tedy pojišťovně ukážete fakturu od prodejce, nebude to mít vliv na vyplacené peníze.
👉 Stejně jako u nového auta nezapomeňte připočítat mimořádnou výbavu.
Jakou výbavu musíte do ceny auta zahrnout
Mimořádná výbava je ta, kterou do auta někdo nainstaloval až dodatečně: výbava speciálních vozidel (držák reklamy, štítek TAXI, taxametr, světelný maják, rádiové zařízení s anténou), další příslušenství vozidla (uzamykatelný střešní nosič, nosiče na tažné zařízení, napevno umístěné vysouvací přístřešky, nezávislé topení, nápisy, malby, polepy všeho druhu), tuningové doplňky (speciální masky vozů, spoilery, lišty prahů, nestandardní pneumatiky a disky, výfukové systémy).
Co se stane, když cenu auta zadáte špatně
Hodnota auta, kterou při sjednání zadáte, je maximální částka, kterou vám pojišťovna vyplatí při krádeži vozidla nebo totálním zničení. Dejte ale pozor na podpojištění a přepojištění. U podpojištění vám totiž pojišťovna může při škodě zaplatit méně peněz. Pokud zjistíme, že jste měli auto pojištěné třeba na 200 000 korun, ale v době nehody mělo hodnotu 300 000 korun, vyplatíme vám méně peněz za škody, protože jste byli podpojištění. Stejně tak se nevyplatí přepojištění, kdy máte auto pojištěné na větší hodnotu, než skutečně má. I v tomto případě vám vyplatíme maximálně částku odpovídající hodnotě vozidla v době nehody. Při přepojištění tedy pojištění jen zbytečně přeplácíte.
GAP a další specializované připojištění
Co je GAP? Jde o speciální připojištění k havarijnímu pojištění v případě totální škody nebo krádeže. Zkratka vychází z Guaranteed Asset Protection = Garantovaná ochrana majetku. Jde o to, že zatímco standardní pojištění nabízí plnění ve výši tzv. obvyklé ceny vozidla, tedy takové, jakou mělo auto v době nehody, krádeže. Navíc se z této částky ještě odečte spoluúčast.
Při sjednání GAP dostanete 100% plnění v hodnotě nového vozidla, tedy celou sumu, za níž jste ho koupili. GAP platí u nových aut nejvíc tři roky. Jak je to u starších, odpovídají zástupci pojišťoven v anketě vpravo. Direct má GAPO pro ojetá auta, které umožní krytí až do určité hodnoty, a další varianty nabízejí i jiné pojišťovny.
Jak se odvíjí cena havarijního pojištění a co ji ovlivňuje
Havarijní pojištění se odvíjí primárně od aktuální hodnoty vozidla. Vyšší hodnota znamená vyšší pojistné. Důležité je pravidelně aktualizovat pojistnou smlouvu a vyhodnocovat, zda jsou díly a investice do auta v souladu s jeho tržní hodnotou. Kromě hodnoty vozu hraje roli i spoluúčast, rozsah pojištění, doplňková připojištění, rozsah asistenčních služeb a frekvence placení. Důležité je také sledovat, že některá auta a jejich užívání (taxi, autoškoly, služební vozidla) se posuzují odlišně.
Dalšími faktory, které ovlivňují cenu havarijního pojištění, jsou typ vozidla, věk pojistníka, bydliště, historie škod, a nastavené limity a doplňky. Obecně platí: čím novější a dražší auto, tím vyšší pojistné; mladí řidiči a řidiči s nízkými bonusy platí více. Rozsah pojištění a volba asistence dále zvyšují cenu, stejně jako volba nízké spoluúčasti.
Další cesty k nejlevnějšímu pojištění auta
Do ceny povinného ručení a havarijního pojištění promlouvají i speciální akce pojišťoven. Například slevy za sjednání online či za sjednání obou pojištění v jednom balíčku. Online srovnání pojištění auta vám ukáže nejlevnější variantu pro vaše vozidlo a často nabízí lepší podmínky než při kontaktování jednotlivých pojišťoven.
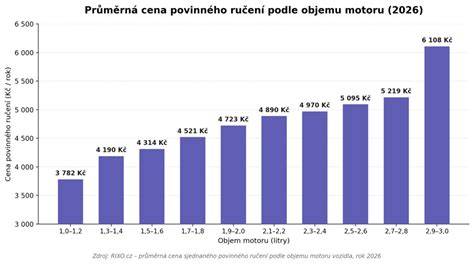
Tabulka uvádí srovnání cen povinného ručení podle objemu motoru v ccm. Pro každou kategorii zobrazujeme běžnou cenu, naši zvýhodněnou cenu a výslednou úsporu. Ceny se neustále mění, proto je vhodné pravidelně sledovat nabídky a porovnávat.
Co ovlivňuje cenu povinného ručení a havarijního pojištění
Hlavní kritéria zahrnují druh vozidla, objem motoru, způsob užívání, rok výroby, věk pojistníka, trvalé bydliště a historii pojistníka. Dále pak lze upravovat frekvenci placení, výši limitů, rozsah pojištění a rozsah asistenčních služeb. Zvláštní pozornost si zaslouží bonusy a malusy, které významně mění cenu podle dosavadní beznehodové historie.
U havarijního pojištění hraje významnou roli i spoluúčast a rozsah krytí. Čím vyšší spoluúčast, tím nižší pojistné, a naopak. Zohledňuje se i to, zda pojištění obsahuje rizika jako vandalismus, krádež, skla a další doplňky. Pojistník a jeho historie, stejně jako typ vozidla, dále ovlivňují cenu.
Praktické tipy pro srovnání a výběr
- Porovnávejte nabídky online - ušetříte čas i peníze.
- Nastavte si rozumné limity a doplňky podle skutečných potřeb vozu a rizik.
- Pravidelně aktualizujte hodnotu vozu v pojistné smlouvě podle aktuální tržní ceny.
- Využívejte GAP a další varianty pouze tehdy, pokud skutečně chrání vaše investice.
Nemáte-li jistotu ohledně vyplaceného plnění, můžete požádat o revizi likvidace a vypracovat znalecký posudek s ohledem na reálné prodeje na trhu.
Často kladené otázky
- Kdo musí mít sjednané povinné ručení?
- Jaká je průměrná cena povinného ručení u osobního auta?
- Jak ovlivňuje obsah motoru cenu povinného ručení?
- Jak často se platí povinné ručení a jak lze platby rozložit?
Podstatné je, že cena pojištění se liší pojišťovnu od pojišťovny a že obecně platí: čím mladší řidič a čím vyšší objem motoru, tím vyšší sazby. Registrace a právní rámec se v jednotlivých zemích mohou lišit, ale princip výpočtu zůstává podobný: hodnota vozu, způsob užívání a rizika ovlivňují výši pojistného.
tags: #tabulka #hodnoty #automobilu #pojistovna