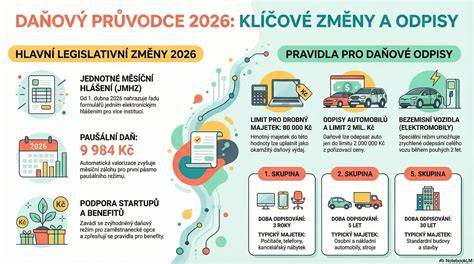
Automobil je v daňových a účetních pravidlech často jedním z nejvýznamnějších dlouhodobých aktiv. Daňové odpisy, jejich limity a možnosti mimořádných odpisů se od roku 2024 výrazně proměnily a vyžadují pečlivou volbu správné odpisové metodiky a správné zařazení do majetku.
Co je to daňový odpis a proč je důležitý
Daňové odpisy jsou významným daňovým nákladem souvisejícím s provozem automobilu. Právní úprava daňových odpisů je obsažena v § 26 až 33 ZDP a významná je dále příloha č. 1 ZDP, která obsahuje rozdělení hmotného majetku do odpisových skupin. Automobil se z pohledu daňových odpisů bude považovat za hmotný majetek, jehož vstupní cena překračuje 40 000 Kč a má provozně-technické funkce delší než jeden rok.
Hmotný majetek a limit 40 000 Kč vs 80 000 Kč
Hodnotová hranice pro zařazení do hmotného majetku rozhoduje o nutnosti daňových odpisů. Z pohledu ZDP platí, že automobil s vyšší než 40 000 Kč vstupní cenou a s funkční užívací dobou nad jeden rok spadá do majetku a odpisuje se. Pokud by však hranice byla nižší (např. 40 000 Kč), mohlo by jít o odpisování podle účetních pravidel a pojmů zásob. To má vliv na daňové náklady v roce pořízení.
Praktické příklady zařazení do odpisových skupin
S. r. o. pořídí nový osobní automobil za 385 000 Kč. Tento automobil je samostatnou hmotnou movitou věcí, vyšší než 80 000 Kč, s provozně-technickými funkcemi delšími než jeden rok, a tedy je daňově odpisovatelný. Naopak ojetý automobil za 75 000 Kč nepřekračuje hranici hmotného majetku a daňově by nebyl odpisován - účetní režim určí, zda se tato částka bude počítat do zásob nebo daňových nákladů v roce pořízení, podle nastavené politiky společnosti.
Jak se rozděluje automobil do odpisových skupin
Automobily patří do druhé odpisové skupiny. V přílohách ZDP jsou uvedeny konkrétní položky a kódy - například osobní automobily kódem CZ-CPA 29.10.2, položka 2-63. Všechny ostatní automobily bývají ve druhé odpisové skupině; v některých případech mohou být zařazeny i do třetí skupiny, např. vozidla autobusová, ale u většiny osobních automobilů zůstává hranice 2. skupiny na 5leté odpisování.
Rovnoměrné vs. zrychlené odpisy
Rovnoměrné odpisy rozkládají pořizovací cenu automobilu rovnoměrně do 5 let. Základní odpisová sazba v druhé skupině je 11 % v prvním roce a 22,25 % v dalších letech. Příklady ukazují, že roční odpis může být v prvním roce nižší a v dalších letech stabilně vyšší. U zrychlených odpisů jsou koeficienty pro druhou skupinu 5 v prvním roce a 6 v dalších letech. V prvním roce se odpis stanoví jako podíl vstupní ceny a koeficientu, v dalších obdobích se používá podíl dvojnásobku zůstatkové ceny a rozdílu mezi koeficientem a počtem let odepisování.
V praxi lze v některých případech zvýšit roční odpis v prvním roce o 10 % (všechny výjimky neplatí pro mobily a motocykly s určitými výlukami). Příklady ukazují, jak se počítají odpisy pro nákladní i osobní automobily podle zvoleného režimu.
Mimořádné odpisy a jejich podmínky
Od 1. ledna 2024 lze mimořádné odpisy uplatnit pouze u bezemisních vozidel pořízených do 31. 12. 2028. Mimořádné odpisy umožňují odepsat 100 % pořizovací ceny během 24 měsíců (60 % za prvních 12 měsíců a 40 % za dalších 12 měsíců). U vozidel se spalovacím motorem či u hybridů mimořádné odpisy neuplatníte. Mimořádné odpisy je navíc možné využít jen u prvního odpisovatele majetku a vždy jen u určitého bezemisního vozidla.
Limit DPH a další výjimky
Limit uplatnitelného DPH na vstupu pro osobní automobily je 420 000 Kč, což odpovídá ceně 2 000 000 Kč. I když plátce pořídí auto pro podnikání a uplatní DPH, tento limit v nároku na odpočet vždy platí. Výjimky: sanitní, pohřební automobily a vozidla provozovaná na základě koncese nejsou omezeny limity DPH ani odpisy. Od 1. 1. 2025 byl rozšířen seznam výjimek o sportovní auto z registru sportovních vozidel s průkazem sportovního vozidla.
Elektromobily a konsolidační balíček
Pro elektromobily a bezemisní vozidla platí zvláštní pravidla: mimořádné odpisy lze uplatnit až do roku 2028 a DPH limit 420 000 Kč zůstává. U elektromobilů však mohou nastat výjimky - limit pro uznatelnost odpisů je stejný jako u ostatních aut, ale vzhledem k vyšší pořizovací ceně nemusí být DPH plně uznatelné. Když jde o podnikání, je důležité zvažovat, zda automobil spadá do majetku firmy a jaká bude jeho budoucí provozní zátěž.
Okamžik zahájení odpisování a technické podmínky
Okamžik zahájení odpisování je uveden v ZDP a zahrnuje splnění technických a legislativních podmínek: registrace vozidla v registru silničních vozidel, platná registrační značka, pojištění odpovědnosti z provozu vozidla a technické osvědčení. Převozní značka na vybraných vyhláškách často neslouží k zahájení odpisování, proto je nutné mít standardní registrační značku jmenovanou podle vyhlášky.
Účetní odpisy versus daňové odpisy
Účetní odpisy slouží k věrnému zobrazení opotřebení v účetnictví a měly by vycházet z odpisového plánu firmy; daňové odpisy slouží k optimalizaci daně a mohou být rovnoměrné či zrychlené. Daňové odpisy lze v některých případech přerušit a pokračovat v dalším roce, avšak v jiných případech je nutné je neuplatnit. U vozidel ve firemním majetku je důležité rozhodnout, zda budou odpisy rovnoměrné nebo zrychlené, a sledovat změny v legislativě od roku 2024 a 2025.
Příklady a praktické tipy pro správu odpisů
- Pokud automobil pořídíte za 600 000 Kč a v účetnictví ho zařadíte do majetku, prvním rokem mohou být účetní odpisy podle doby využívání (např. 48 měsíců) a v daňovém zázemí volíte rovnoměrný či zrychlený režim s ohledem na limity 2 000 000 Kč.
- U částečného využití pro podnikání (poměr km) je potřeba krácení daňových odpisů podle vhodného kritéria, obvykle počtu ujetých kilometrů pro podnikatelské účely v roce, včetně poznámek do knihy jízd. U zaměstnavatelů se 1% měsíčně z pořizovací ceny neuplatňuje poměrné krácení.
- U mimořádných odpisů pro bezemisní vozidla je nutné sledovat období 2024-2028 a uplatnit je pouze pro nová vozidla, která jsou prvním odpisovatelem majetku.
Tabulka s vybranými údaji
| Otázka | Odpověď |
|---|---|
| Jaká je standardní doba odpisů pro osobní automobil? | 2. odpisová skupina, 5 let |
| Maximální roční odpisová sazba v 1. roce (rovnoměrně) | 11 % |
| Maximální roční odpisová sazba (následné roky) | 22,25 % |
| Limit pro uznatelnost pořizovací ceny do daňových odpisů od 2024 | 2 000 000 Kč |
| Limit DPH na vstup pro aut | 420 000 Kč |
Co z toho plyne pro praxi
Pokud uvažujete o nákupu vozidla pro podnikání, je klíčové:
- správně zařadit automobil do majetku a vybrat odpisovou metodu (rovnoměrnou či zrychlenou) s ohledem na limity a výjimky,
- stanovit poměr krácení odpisů při částečném využití pro podnikání, a vést přesné záznamy v knize jízd,
- zvážit možnost mimořádných odpisů u bezemisních vozidel v období 2024-2028,
- sledovat limity DPH a výjimky (sanitní, pohřební auta, vozidla na koncesi, leasing s převedením vlastníka),
- v případě firemního auta pozorně vyhodnotit, zda se vyplatí zvolit rovnoměrný či zrychlený režim podle očekávané využitelnosti a daňové cíle.
Shrnutí doporučení pro podnikatele
Automobily jsou zařazeny do 2. odpisové skupiny a odepisují se standardně po dobu 5 let. Odpisy z aut lze uplatnit maximálně do výše 2 000 000 Kč. Limit u DPH je 420 000 Kč. Výjimky z limitů představují sanitní a pohřební vozy, vozy provozované na základě koncese a některé jiné specifické případy. Od roku 2024 lze u elektromobilů využít mimořádné odpisy až do roku 2028. Před rozhodnutím o pořízení auta pro podnikání je vhodné konzultovat s účetním či daňovým poradcem a pečlivě zvážit zařazení do majetku a zvolenou odpisovou metodu.