Jste-li v procesu nákupu ojetého vozu na úvěr, často se setkáte s nabídkami slev a podmínkami, které mohou na první pohled působit výhodně. Praktiky některých autobazarů, včetně AAA Auto, ukazují, že sleva při nákupu na úvěr nemusí ušetřit, ale naopak zvýšit celkovou cenu vozu díky poplatkům za sjednání úvěru a dalším nákladům.
Rozdíl mezi cenou hotově a na úvěr a jak vzniká „sleva“
Řada autobazarů inzeruje u každého automobilu dvojí cenu: jedna pro platbu hotově a druhá - obvykle zvýrazněná - pro financování úvěrem. Při využití úvěru mohou nabídnout slevu, která ale často nese skryté náklady. „Pokud chce kupující využít nabízené slevy, zaplatí za uzavření úvěrové smlouvy tak vysoký poplatek, že výsledná cena bývá stejná jako před slevou, často i vyšší,“ upozorňuje právník dTestu Miloš Borovička.
Úvěrová společnost pak klientovi půjčí na auto i na tento poplatek - tedy splácená částka roste o poplatek za sjednání úvěru. „Při rozdílných cenách za automobil s různým způsobem financování se někdy dostaneme do situace, kdy akontace a celkové náklady vedou k překvapivým číslům,“ dodává Borovička.
Jak to vypadá v reálných případech
Například Martin Č. koupil v AAA Auto Škodu Octavia Combi. Kupní cena na úvěr: 145 987 korun. Na místě zaplatil 25 000 korun hotově, zbytek šel na úvěr od Essoxu. Výsledek: 276 096 korun včetně úroků a dalších nákladů, a navíc 42 345 korun za sjednání úvěru - tato částka byla součástí celkové výše úvěru. Takový scénář vyvolává otázky, zda „sleva“ skutečně znamená úsporu pro zákazníka.
Podobně se vyjadřují spotřebitelské organizace: desetitisícové poplatky za sjednání úvěru bývají v rozporu s dobrými mravy a bývá důležité, aby byly zahrnuty do celkové kalkulace úroku. DTest upozoruje na to, že nejvíce trápí především předčasné splácení úvěru a související poplatky.
Pro koho je problémem poplatek za sjednání úvěru a jak se s tím vyrovnávají autobazary
Podle právníků dTestu jsou poplatky za sjednání úvěru v rozporu s očekáváním férové ceny a častým argumentem prodejců je transparentnost a zveřejnění všech nákladů. AAA Auto a Auto ESA uvedly, že podmínky financování jsou transparentní a klient je před podpisem seznámen s všemi informacemi.
Avšak vyjádření různých zprostředkovatelů a leasingových společností naznačují, že provize z úvěrů mohou tvořit významnou část zisku autobazarů. Kateřina Halatová z firmy sAutoleasing popsala, že částka za sjednání úvěru zahrnuje veškeré náklady a odměnu pro zprostředkovatele, která bývá dojednána s autobazarem.
Jak na předčasné splacení úvěru a co to znamená pro kupujícího
Možnost odstoupit od financování kupovaného vozu je daná zákonem č. 257/2016 Sb. o spotřebitelském úvěru (paragraf 118). V praxi někteří zákazníci využívají odstoupení po krátké době a ukončení úvěru, aby snížili celkové náklady, ale u poplatků za sjednání úvěru to bývá složitější.
V praxi je důležité důkladně počítat, zda se vyplatí zapojit do financování slevu a jaká bude skutečná celková částka. Předčasné splacení úvěru často vyžaduje zaplacení poslední splátky, případně dalších poplatků, a celkově se může ukázat, že splacení úvěru nebylo ekonomicky výhodnější než platba hotově.
Různé modely financování a jejich rady
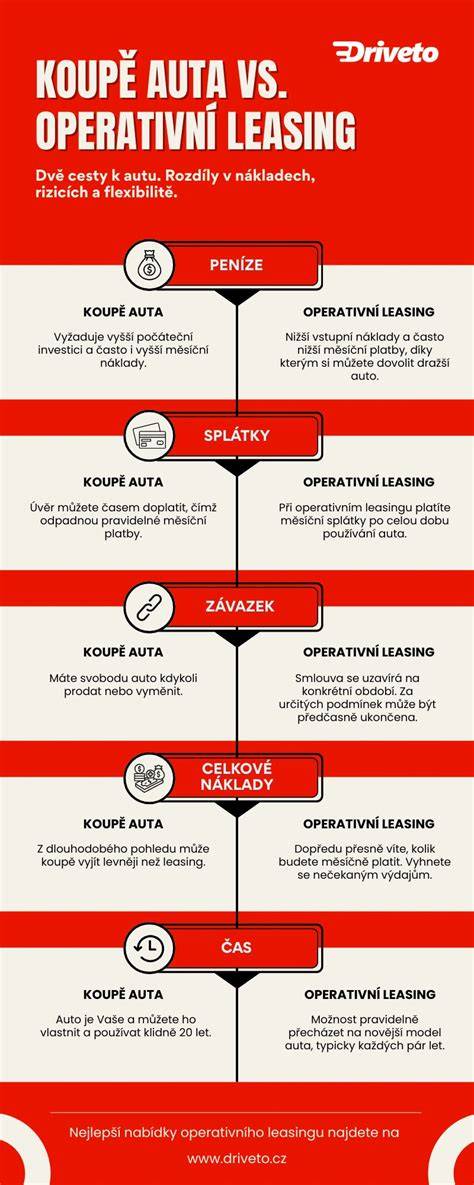
Podle odborníků existují různé modely financování: klasika s rozumnou akontací a délkou splatnosti, sleva při financování (která je často spojena s vyššími celkovými náklady), nulové navýšení, nízké akontace, a financování se zůstatkovou hodnotou.
Rada pro kupujícího: Sečtěte akontaci se všemi splátkami, odečtěte cenu pojištění a zjistěte, o kolik vůz přeplatíte. Zohledněte také poplatky za uzavření smlouvy. Důkladně si spočítejte, zda sleva skutečně snižuje cenu vozu po započtení všech poplatků.
Co říká zákon a jaké jsou praktické důsledky pro prodejce a kupující
Zákon umožňuje odstoupení od financování, ale realita ukazuje, že tuto možnost využívá jen málo zákazníků. Prodejci i úvěrové společnosti se domnívají, že tento mechanismus vznikl jako reakce na nekalé praktiky při nákupu na úvěr.
V praxi se ukazuje, že platební schopnost a bonita klienta hrají klíčovou roli. Zároveň existuje tlak na transparentnost a srovnatelnost nabídek mezi autobazary a úvěrovými společnostmi.
Shrnutí jednotlivých pohledů a doporučení
Český trh financování aut nabízí široké spektrum produktů s různými poplatky a podmínkami. Většinou bývá financování ojetého vozu dražší než financování nového auta, protože riziko je vyšší a hodnota vozu kolísá. Upozornění: sleva při financování nemusí vždy znamenat skutečnou úsporu. Před podpisem je nutné důkladně spočítat celkové náklady a porovnat nabídky různých prodejců a finančních institucí.
Na závěr je důležité říct, že zákazník by měl důkladně číst předsmluvní informace a porovnat je se skutečnými poplatky uvedenými ve smlouvě. Transparentnost a porovnání nabídek zvyšují šanci vybrat skutečně výhodnější řešení a vyhnout se překvapením při předčasném splacení úvěru.