Leasing je finanční služba velmi podobná úvěru: si na vybranou věc, v našem případě auto, můžete půjčit peníze a splácet je v pravidelných splátkách. Rozdíl mezi úvěrem a leasingem je prostý: u bankovního úvěru jste majitelem vozu okamžitě, zatímco u leasingu zůstává majitelem vozidla leasingová společnost až do dokončení splacení závazku. Z českého trhu vyplývá, že Češi preferují leasing díky snadnějším podmínkám a rychlejšímu zpracování žádosti.
Rozdíly mezi financováním auta a jejich dopady na vlastnictví
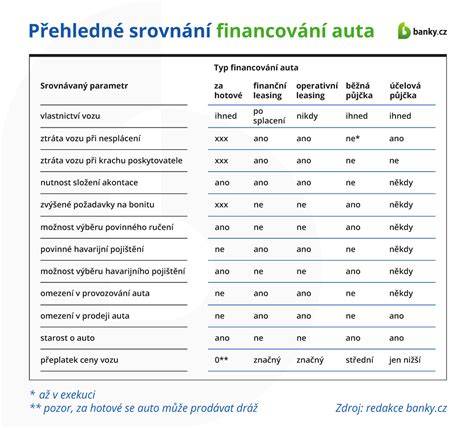
- Neúčelový úvěr (běžná půjčka) - majitelem vozu jste ihned po uhrazení a auto můžete svobodně prodat. Pojištění a provoz si volíte sami. Nevýhodou bývá vyšší splátka a nutnost doložení bonity.
- Účelový úvěr (autoúvěr) - vozidlo je zajištěno a v případě nesplacení může zůstat majetkem věřitele. Vlastníkem se stáváte po splacení závazku. Obvykle nejnižší úroková sazba, ale omezení používání vozu a vyšší administrativní nároky.
- Finanční leasing - auto není vaše ihned; po dokončení splátek bývá možné odkoupit vozidlo za dohodnutou cenu. Většina nákladů zahrnuta v splátkách (pojištění, servis), ale vyšší celkové náklady kvůli úrokům.
- Operativní leasing - dlouhodobý pronájem s pravidelnými splátkami, zahrnujícími servis a pojištění. Po skončení smlouvy auto vracíte, vlastníkem však zůstává leasingová společnost. Vysoké splátky i omezení najetých kilometrů.
- Nákup na hotové - okamžité vlastnictví bez závazků, ale vyžaduje plnou částku naspořenou dopředu. Žádná registrace v registrech bývá výhodou, ale vysoce riskantní na pokrytí neočekávaných výdajů.
Co aktuálně nabízíme na českém trhu a proč je leasing často dostupnější
Na českém trhu lze najít nabídky s nulovou akontací, avšak často s vyššími splátkami. Leasing má výhody v rychlosti vyřízení a nižších požadavcích na bonitu, avšak znamená, že auto je do konce závazku majetkem pronajímatele. Důležité je si uvědomit, že leasing zahrnuje nejen splátky, ale i povinné ručení a havarijní pojištění, které zvyšují náklady.
Roli registrů dlužníků a půjček bez registru
Registr dlužníků může být překážkou pro získání bankovní půjčky. Existují půjčky bez registru, ale často s vysokými úroky a skrytými poplatky, a rizikem ztráty majetku. Většina bank dává přednost ověřené bonitě a standardním kreditním postupům. Při záznamech v registrech je možné řešit situaci konsolidací a refinancováním.
Jak vybrat nejvýhodnější financování podle vašich potřeb
- Nebudete-li chtít zítra vlastnit auto, zvažte operativní leasing - nic si nevlastníte, servis je v ceně a výměna za nové se vyplatí pro ty, kdo chtějí bezproblémovou údržbu.
- Chcete-li mít auto okamžitě ve svém vlastnictví a nepotřebujete výrazné akontace, volte půjčku na auto (neúčelovou či účelovou podle vašich preferencí).
- Pokud cílem je nejnižší úrok a vozidlo slouží jako zástava, zvažte účelovou autopůjčku s nižším úrokem.
- Pro podnikatele může být výhodný finanční leasing s daňovými odpisy, ačkoliv provoz je často plně na vás.
- Nepřeceňujte význam RPSN; často dražší nabídka s nižším měsíčním nákladem může být výhodnější díky celkovým nákladům.
Tipy pro výběr a srovnání nabídek
- Využijte srovnávače povinného ručení a porovnejte výši splátek včetně asistenčních služeb.
- Ověřte si, zda je pojištění a servis zahrnut v leasingu nebo pojištění sjednáno zvlášť; často v operativním leasingu je vše v ceně.
- U půjčky na auto zvažte akontaci, výši splátek a celkové náklady včetně RPSN; některé nabídky zahrnují benefity jako pojištění na míru.
- Podívejte se na důsledky předčasného splacení - poplatky a náklady bývají různě nastavené podle typu financování.
Přehled hlavních zjištění
Je zde pět hlavních způsobů financování auta: hotovost, běžná půjčka, účelová půjčka, finanční leasing, a operativní leasing. Nejvíce svobody nabízí hotovostní nákup a běžná půjčka, ale hotovost vyžaduje velkou akontaci. Leasing je nejdostupnější z hlediska bonity, avšak nejdražší a s omezeními. Účelová půjčka nabízí nejnižší úroky, ale auto je zajištěné a vlastnictví nastává po splácení.
Speciální poznámky o registraci, odstoupení a předčasném splacení
Pokud uzavřete úvěrovou smlouvu a následně odstoupíte, je třeba vrátit finanční prostředky i s úroky do doby odstoupení. Po odstoupení od úvěru končí i pojištění vozidla, pokud bylo sjednáno součástí smlouvy. Předčasné splacení je možné u všech variant, často s poplatky; u neúčelových půjček bývá výhodnější.
Jak funguje leasing automobilů?
Tabulka srovnání vybraných forem financování
| Forma financování | Vlastnictví | Akontace | Servis a pojištění | Celkové náklady | Riziko ztráty vozu |
|---|---|---|---|---|---|
| Nebankovní půjčka (neúčelová) | OKAMŽITĚ | Podmíněná | Na vás | Střední | Nízké |
| Účelová půjčka (autoúvěr) | Po splacení | Obvykle vyšší | Vázáno na vozidlo | Nízké | Střední |
| Finanční leasing | Po splacení - odkoupitelný | Často vyšší | V ceně splátek | Vyšší | Střední |
| Operativní leasing | Není vlastníkem | Nízká na akontaci | V ceně servisu a pojištění | Vyšší | Nízké |
| Hotovost na auto | OKAMŽITĚ | Ne | Na vás | Nízké až střední (pokud je cena vyšší, ztráta investice) | Žádné |
Meta popis a klíčová slova
tags: #auta #bez #bankovniho #registru