Je možné využívat automobil ve vlastnictví jiné osoby, která není zaměstnancem firmy, pro služební účely? Odpovídá Bc. Podnikatelé mohou v rámci své činnosti používat silniční motorové vozidlo ve vlastnictví osoby jiné.
Nejčastěji se jedná o tzv. finanční leasing. Předpokládám však, že předmětem dotazu je užívání vozidla ve vlastnictví jiné osoby na základě nájmu anebo výpůjčky.
Daňově uznatelné jsou výdaje (náklady) týkající se pracovních cest dle § 24 odst. 2 písm. k) bod 1 ZDP za pohonné hmoty spotřebované silničním motorovým vozidlem (v prokázané výši), pořízeným na finanční leasing nebo v nájmu.
Pronajímatel je povinen zajistit a hradit na své náklady ostatní údržbu a veškeré opravy na vozidle (s výjimkou oprav v důsledku zavinění nájemce, kdy by vznikla povinnost k náhradě škody).
Uplatňovat nelze základní náhradu za 1 km jízdy ani skutečně doloženou spotřebu pohonných hmot.
Další možností je výprosa, která se od smlouvy o výpůjčce liší především tím, že při bezplatném přenechání věci se neujedná doba, po kterou smí výprosník věc užívat, a ani účel, ke kterému se má věc užívat.
Společnost AUTO PAVLŮ s.r.o., Blankytná 1159/13, Liberec 6, IČ: 25486292, společnost zapsaná v obch. rejstříku vedeném u Krajského soudu v Ústí nad Labem, oddíl C, spisová značka C20432 (dále jen „pronajímatel“) a nájemce uzavírají dle ustanovení § 2201 a násl. zákona č. 89/2012 Sb., občanský zákoník, Smlouvu o nájmu dopravního prostředku (dále jen „smlouva“).
Na základě této smlouvy se pronajímatel zavazuje přenechat nájemci motorové vozidlo uvedené ve smlouvě (dále jen „vozidlo“) k dočasnému užívání za úplatu a nájemce se zavazuje tuto úplatu zaplatit.
Výše nájemného je dohodnuta ve smlouvě. Ceny jsou uvedeny bez DPH ve výši dle platných právních předpisů.
Nájemce je povinen pronajímateli řádně a včas zaplatit nájemné a všechny s tím související platby včetně případných sankcí.
Smlouva se uzavírá na dobu určitou a stává se platnou okamžikem jejího podpisu oběma smluvními stranami.
Nájemní vztah podle této smlouvy končí uplynutím doby, na kterou byla smlouva sjednána. Smlouvu lze prodloužit, pokud o to nájemce písemně pronajímatele nejpozději dvanáct (12) hodin před uplynutím doby, na kterou byla smlouva původně sjednána, požádá, a pronajímatel toto prodloužení písemně potvrdí.
Nedojde-li k prodloužení smlouvy ve výše uvedeném smyslu, je vrácení vozidla nájemcem později, než v době dohodnuté ve smlouvě považováno za podstatné porušení smlouvy a bude mít mimo jiné jako neoprávněné užívání cizí věci za následek trestněprávní postih.
Nájemce je v takovém případě povinen za období přesahující sjednanou dobu trvání nájmu pronajímateli zaplatit smluvní pokutu ve výši 0,1% z částky nájemného za každý započatý den trvání prodlení s vrácením vozidla a zároveň je nájemce povinen za každý započatý den přesahující sjednanou dobu trvání nájmu uhradit pronajímateli částku odpovídající sjednanému nájemnému včetně všech souvisejících poplatků a plateb.
Pronajímatel je povinen předat nájemci vozidlo v dobrém technickém stavu, a to na místě a v době sjednané na základě této smlouvy.
Veškeré zjištěné vady, připomínky a stížnosti vztahující se k pronajatému vozidlu musí nájemce uplatnit při převzetí vozidla formou záznamu v předávacím protokole.
Nájemce je povinen vrátit pronajímateli vozidlo včetně veškerého příslušenství a dokumentů na místě v době sjednaném na základě této smlouvy. Nájemce je povinen vrátit vozidlo s přihlédnutím k obvyklému opotřebení ve stavu, v jakém jej převzal.
Vozidlo včetně dokladů a klíčů musí převzetí potvrdit pronajímatelem určený pracovník. O převzetí je vždy sepsán předávací protokol.
Pokud vozidlo nebude předáno předávacím protokolem, který bude podepsán určeným pracovníkem pronajatele a nájemcem, nepovažuje pronajímatel vozidlo za vrácené se všemi případnými důsledky (nájemné se účtuje dále, všechny případné následně zjištěné škody na vozidle budou účtovány nájemci apod.).
Dojde-li ke ztrátě nebo poškození vozidla, je nájemce povinen zaplatit smluvní pokutu ve výši sjednaného nájemného až do doby, kdy bude pronajímateli ztráta vozidla, popřípadě jeho poškození, nahlášena nebo se pronajímatel o těchto skutečnostech jinak doví.
Předmětné vozidlo může být řízeno pouze osobami, které jsou uvedeny ve smlouvě. Nájemce je povinen vozidlo užívat výhradně za účelem, pro který je určeno, a dodržovat všechny dopravní, celní a jiné platné právní předpisy.
Dále je povinen vozidlo užívat způsobem obvyklým a odpovídajícím normám a předpisům pro daný typ vozidla. Nájemce je povinen řádně o vozidlo pečovat ve smyslu zabránění vzniku škody, včetně povinnosti dodržování pronajímatelem stanovených podmínek a doporučení.
Nájemce je povinen zabezpečit vozidlo proti krádeži, poškození nebo zásahu třetích osob, které nejsou oprávněny užívat vozidlo. Zejména nesmí nájemce zanechat v zaparkovaném vozidle klíče a dokumenty a je vždy povinen parkující vozidlo řádně uzavřít.
Porušení některé z těchto povinností je považováno za podstatné porušení povinností ze smlouvy.
Pokud není ve smlouvě uvedeno jinak, nájemce nesmí přenechat vozidlo jiné než ve smlouvě uvedené osobě, účastnit se s předmětným vozidlem motoristických závodů a soutěží, používat vozidlo za úplatu za účelem transportu osob nebo majetku, užívat vozidlo k cestám do ciziny a provádět na vozidle změny a úpravy.
Dále nájemce nesmí přenechat vozidlo k řízení osobě, která je pod vlivem omamných látek.
Pronajímatel je oprávněn kdykoliv provést kontrolu vozidla za účelem zjištění, zda je vozidlo užíváno řádně a v souladu s podmínkami této smlouvy.
Pronajímatel je povinen obstarat na své náklady běžné opravy a údržbu vozidla a nájemce je povinen provedení oprav, údržbu a možnou inspekční prohlídku na vozidle umožnit, jakož i v důsledku výše uvedeného strpět omezí užívání vozidla.
V době takového omezení užívání vozidla je nájemce oprávněn požadovat od pronajimatele poskytnutí vozidla stejných nebo obdobných kvalit za účelem pokračování smluvního vztahu.
Náklady spojené s opravou nese pronajímatel kromě případů, kdy potřeba opravy na vozidle vznikla v důsledku nesprávného užívání vozidla nájemcem nebo osobami, kterým nájemce umožnil přístup k vozidlu (buď v rozporu s obvyklým užíváním vozidla, nebo porušením povinností dle této smlouvy).
Nájemce je povinen oznámit pronajímateli bez zbytečného odkladu výskyt veškerých závad, které se během užívání na vozidle projeví a vyžadují opravu. Případné opravy je oprávněn provádět pouze servis pronajímatele.
Nájemce odpovídá za škody způsobené na vozidle vlastní vinou nebo tím, že automobil zapůjčí či jinak poskytne do užívání neoprávněné osobě.
Pronajímatel není povinen hradit škody zaviněné nedbalostí nebo porušením dopravních či jiných předpisů, na které se nevztahuje pojištění na základě platných zákonů.
Dojde-li k nehodě zaviněné nájemcem, je nájemce povinen uhradit pronajímateli rozdíl mezi skutečnými náklady na opravu a částkou vyplacenou pojišťovnou (tzv. Spoluúčast).
Pokud bude pronajímatel nucen zaplatit škody způsobené nájemcem, má právo tyto částky od nájemce vymáhat.
Bez předchozího souhlasu pronajatele nesmí automobil opustit území ČR.
Nájemce se zavazuje vrátit automobil zpět pronajímateli v termínu stanoveném touto smlouvou.
Pronajímatel má právo od této smlouvy kdykoli odstoupit nebo ji přerušit, a to v případě, že poskytnutý automobil bude nutné použít pro jiné firemní účely (provozní důvody).
Automobil je nájemci předán s plnou nádrží paliva. Nájemce je povinen vozidlo vrátit se stejným množstvím paliva jaké měl automobil při předání.
Nájemce je povinen používat pouze palivo dle technického průkazu vozidla. Pronajímatel prohlašuje, že uzavřel s oprávněnou pojišťovnou smlouvu o pojištění odpovědnosti za škodu způsobenou provozem vozidla.
Účastníci této smlouvy se dohodli na tom, že v případě odcizení vozidla či jeho poškození je nájemce povinen zaplatit pronajímateli tzv. spoluúčast (5 %, minimálně 5.000,-), tedy částku, o kterou pojišťovna sníží pojistné plnění, vyplacené pronajímateli.
Dále je nájemce povinen zajistit soupis všech účastníků dopravní nehody, jakož i svědků, včetně osobních údajů zúčastněných a dále je povinen zajistit popis vozidel - účastníků nehody, zaznamenat jejich RZ a uvést evidenční údaje oddělení policie, která případ vyšetřovala.
Nájemce je povinen oznámit pronajímateli neprodleně, nejpozději však do 24 hodin, každou škodní událost na předmětném vozidle (odcizení nebo poškození vozidla), jakož i udat stanoviště, na kterém se předmětné vozidlo nachází, dále je povinen oznámit pronajímateli následky nehody, spočívající v poranění nebo usmrcení osob.
Nájemce je povinen zajistit, aby pronajímateli byly předány veškeré doklady a klíče, patřící k vozidlu. Dále je nájemce povinen zajistit okamžité předání řádně vyplněného formuláře „Záznam o dopravní nehodě“.
Nájemce je povinen poskytovat policii, pronajímateli a jeho pojišťovací společnosti součinnost při vyšetřování nehody, v rámci likvidace škodní události, popř. Užívá-li nájemce vozidlo v rozporu se smlouvou, popř. se sjednanými standardními obchodními podmínkami, popř. způsobem, kterým vznikne pronajímateli škoda, popř. Pronajímatel je dále oprávněn odstoupit od smlouvy, pokud nájemce přes upomínky pronajetele neplatí řádně a včas fakturované platby.
Nájemce souhlasí s tím, aby údaje z této smlouvy včetně jeho osobních údajů byly zpracovány na počítači a uchovány v databázi pronajimatele. Pro případ, že bude potřebné ověřit nebo potvrdit solventnost nájemce, nájemce souhlasí, aby k tomu byly využity, příp. poskytnuty tyto jeho osobní údaje třetí osobě.
Nájemce je pro případ prodlení s vrácením vozidla pronajímateli ve stanoveném termínu a na určeném místě srozuměn s tím, že pronajímatel ohlásí toto vozidlo jako ztracené nebo zcizené policejním orgánům, příp. Tato smlouva se stává platnou okamžikem podpisu obou smluvních stran.
Strany dojednávají pro případné soudní spory v České republice věcně a místě příslušný soud dle místa sídla pronajimatele.
Automobil - výpůjčka a nájem Ing. Otakar Machala
V rámci své činnosti může podnikatel používat vozidlo, které je jeho vlastnictvím (u právnických osob vlastnictvím této osoby) nebo vozidlo ve vlastnictví osoby jiné. Nejčastější formou užívání vozidla ve vlastnictví jiné osoby je v současné podnikatelské praxi tzv. finanční leasing.
Tato forma je podrobně popsána v textu Automobil na leasing. Zde se však budeme věnovat ostatním případům užívání vozidla, které není vlastnictvím podnikatele, a to nájmu a zejména výpůjčce.
V dané oblasti dochází především k záměnám pojmů, které mohou mít v rámci podnikání ve svém důsledku i dopady v daňové oblasti, včetně chybného posouzení souvisejících nákladů a následně i chybného stanovení základu daně z příjmu.
Těmto záměnám napomáhá i vžité označení „půjčovna automobilů” z dob, kdy docházelo k tzv. půjčování věcí za úplatu.
V těchto případech, tj. při poskytnutí vozidla za úhradu, se jedná o podnikatelský pronájem věcí movitých, což je zvláštní druh nájemní smlouvy. Nájemní smlouva obecně je upravena v §§ 2201 NOZ a násl. ustanoveních.
Zde se jedná o obecnou úpravu nájmu, přičemž jednotlivé specifické druhy nájmu, jako nájem bytů, nájem prostoru sloužícího podnikání apod., mají úpravu speciální. Pro případ nájmu vozidel, který se podřazuje pod shora uvedený podnikatelský pronájem věcí movitých řešený v ustanoveních §§ 2316-2320 NOZ, se použijí ještě zvláštní ustanovení v §§ 2321-2325 NOZ pro nájem dopravních prostředků.
Ing. Jan Ambrož
Snad každý podnikající subjekt řeší téma automobily, jak se zohlední jejich pořízení a užívání v daních, zejména v dani z příjmů a dani z přidané hodnoty, které je věnován tento článek
Právní úprava Co je pro účely daně z přidané hodnoty dopravním prostředkem nalezneme v § 4 odst. 4 písm. a) ZDPH, co osobním automobilem je uvedeno v § 4 odst. 4 písm. d).
Pro výklad jsou významné zvláštní paragrafy zákona o DPH související například s obsahem pojmů: nový dopravní prostředek, po aktuální novele v § 19 (přesunuto z § 4 odst. 4 písm. písm. b), místo plnění u nájmu dopravního prostředku (§ 10d), dodání a pořízení nových dopravních prostředků v rámci EU (§ 19a a násl.), pro zvláštní režim § 90.
Ve většině případů přistupujeme k automobilům u daně z přidané hodnoty jako ke každému jinému zboží, používáme proto obecná ustanovení (paragrafy) zákona o DPH.
Zásadní je omezený nároku na odpočet daně uvedený v § 72 odst. 10 zákona o DPH, dále v § 77a aj. Novela 2025 Upozorňujeme na novinky účinné od 1. ledna 2025, nekomentujeme úpravy formální.
Výklad V textu se zaměříme na vysvětlení terminologie (1), dále na pořízení automobilu (včetně výše zmíněného omezení) a jeho užívání (část druhá) a specifika v rámci EU (3).
V kapitole čtvrté se krátce zmíníme o vývozu a dovozu, nájmu a finančním leasingu, o prodeji ojetých automobilů, o vazbě na daň z příjmů ze závislé činnosti a daňové náklady.
Informace GFŘ Cenným zdrojem jsou publikované Informace Generálního finančního ředitelství, na které se ve výkladu odvoláváme, i když jsou staršího data.
K výše uvedenému omezení nároku je k dispozici Informace GFŘ k uplatňování DPH u vybraného osobního automobilu od 1. 1. 2024.
1. AUTOMOBIL A ZÁKON O DPH
V úvodu si vysvětlíme základní pojmy pro účely daně z přidané hodnoty.
Dopravní prostředek Jedná se o motorové pozemní vozidlo ("automobil") nebo jiný prostředek či zařízení, které je určeno k přepravě osob nebo zboží.
Na druhé straně je v zákoně o DPH výslovně uvedeno, že jím není vozidlo trvale znehybněné nebo kontejner.
Osobní automobil Osobním automobilem je podle § 4 odst. 4 písm. d) zákona o DPH (před novelou písm. f)) dopravní prostředek, který má v registru silničních vozidel zapsanou kategorii M1 nebo M1G; pokud zápis kategorie chybí, vymezuje se zákonem o provozu vozidel na pozemních komunikacích.
Nový dopravní prostředek Pro tuto kategorii (dále ve výkladu pro zjednodušení též "nový automobil") se uplatní v rámci EU zvláštní postupy. Proto je musíme správně definovat.
Novela 2025 Definice nalezneme v § 19 odst. Jedním z nejoblíbenějších benefitů pro zaměstnance je možnost využívat firemní automobily zaměstnavatelů i pro soukromé účely.
Pokud zaměstnavatel umožní zaměstnanci auto k používání i pro soukromé účely (do práce a zpět, o víkendu na výlety, na dovolené atd.), pak jde o tzv. benefit „manažerského vozidla“, pro které stanoví zákon o daních z příjmů č. 586/1992 Sb. (dále jen „ZDP“) speciální daňová pravidla pro ocenění tohoto majetkového prospěchu, a to konkrétně v § 6 odst. 6, případně v § 6 odst. 3.
Poskytuje-li zaměstnavatel zcela bezplatně svému zaměstnanci motorové vozidlo k používání pro služební i soukromé účely, bude se aplikovat zdanění této „nepeněžité“ výhody v souladu s § 6 odst.
A to vždy včetně DPH, bez ohledu, v jaké výši si plátce DPH skutečně nárokoval. Dodanění se provede za každý kalendářní měsíc poskytnutí vozidla.
V praxi se často zapomíná, že je nutno „dodanit“ i použití vozidla, které má zaměstnavatel sám v nájmu, nebo jej má pořízen na finančním leasingu.
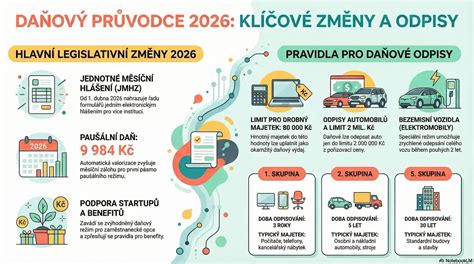
Dříve se u zaměstnanců dodaňovalo 1 % vstupní ceny vozidla, od 1. 7. 2022 se v případě nízkoemisního vozidla dodaňuje pouze 0,5 % vstupní ceny vozidla vč. DPH a od 1. 1. 2024 se v případě bezemisního vozidla bude dodaňovat jen 0,25 % vstupní ceny vozidla vč. DPH.
V případě, že zaměstnavatel se zaměstnancem sjedná za poskytnutí vozidla pro služební i soukromé účely úplatu, nebude se již aplikovat ustanovení § 6 odst. 6 ZDP. Pokud by však zaměstnavatel inkasoval za tento nájem cenu nižší, než je cena obvyklá v daném místě a v daném čase, pak bychom museli s ohledem na § 6 odst. § 6 odst. § 6 odst. Zákonem č. 349/2023 Sb., neboli tzv. konsolidačním balíčkem, se znovu zavedlo nemocenské pojištění hrazené zaměstnanci, a to ve výši 0,6 % z měsíčního vyměřovacího základu (hrubá mzda).
Celkové odvody na sociální pojištění se tak pro zaměstnance zvýšily na 7,1 % (místo 6,5 %). Naopak, od roku 2025 si mohou pracující důchodci uplatnit slevu na pojistném, a to ve výši 6,5 %.
- Jaké bude tedy celkové daňové zatížení?
- 27,8 % za zaměstnance, kteří vykonávají činnost v tzv. Firma s.r.o.
přenechala řediteli společnosti bezemisní vozidlo, a to jak k pracovním cestám, tak také k soukromým jízdám.
Zaměstnavatel poskytl zaměstnanci bezplatně vozidlo v hodnotě 4 mil. Kč vč. DPH. Firma s.r.o. přenechala jednateli společnosti motorové vozidlo, a to jak k pracovním cestám, tak také k soukromým jízdám. Jednatel není v pracovním poměru, ale má smlouvu o výkonu funkce. V této smlouvě má ujednáno, že má nárok na poskytnutí vozidla v hodnotě 1 mil. Kč i pro soukromé účely. Smlouva o výkonu funkce je sjednána na 3 900 Kč měsíčně, jednatel nepodepsal Prohlášení k dani ze závislé činnosti. Zdravotní pojištění má plně hrazeno u jiného zaměstnavatele.
Pokud byla smlouva o výkonu funkce sjednána do částky 3 999 Kč, neplatí se z takového příjmu sociální pojištění (7,1 %). Zdravotní pojištění u výkonu funkce však musí být placeno.
Vzhledem k nepodepsanému prohlášení by se do limitu 4 499 Kč v roce 2026 aplikovala srážková daň ve výši 15 %. Do zdanitelných příjmů zahrnout i nepeněžní příjem (výhodu) ve výši 10 000 Kč. Tím pádem se bude srážet daň zálohová.
Firma s.r.o. uhradí v roce 2026 ze svých zdrojů hrubou odměnu ve výši 4 500 Kč a vzhledem k dosažení a překročení limitu pro účast na pojištění (4 500 Kč) musí být již hrazeny i odvody na sociální pojištění.
Jak jsme si uvedli na předchozích příkladech, musí zaměstnavatel z této zaměstnanecké výhody také platit odvody, a to bez ohledu na to, v jakém rozsahu bylo vozidlo v daném měsíci využito.
Nicméně, mám pro vás i jednu pozitivní informaci, a to, že i když je auto využíváno pro soukromé účely zaměstnanců, tak firma nemusí krátit související výdaje, tedy ani odpisy, náklady na opravy a údržbu či například zákonné a havarijní pojištění.
Oporu nalezneme v Pokynu GFŘ D-59 k § 24 odst. Firma s.r.o. poskytuje běžně svým vedoucím zaměstnancům bezplatně motorová vozidla v hodnotě 1 mil. Kč. Dle knihy jízd najedou zaměstnanci cca 50 % soukromě.
Bude zaměstnavatel nějakým způsobem krátit náklady na provoz vozidla?
Zákon o daních z příjmů v souladu s výkladem GFŘ nenařizuje krátit odpisy ani provozní výdaje. Pozor však u plátců DPH, tento zákon nezná ani knihu jízd ani Pokyn GFŘ D-59.
Zákon o DPH č. 235/2004 Sb., jasně hovoří o poměru ekonomické činnosti. V případě bezúplatného přenechání auta zaměstnanci k tomu obecně slouží institut tzv. úpravy odpočtu daně v souladu s § 78 a násl. ZDPH.
U pohonných hmot lze buď poměrově krátit nárok na odpočet, nebo jejich soukromou spotřebu zdanit DPH na výstupu, jak stanovuje § 75 odst.
Daňové náklady zaměstnavatele a DPH při bezplatně poskytnutém vozidle v hodnotě 1 mil. Odpisy (ze vstupní ceny, modelově 1 mil.)
Úspora na dani (s.r.o. 8.2.4 Automobil a cestovní náhrady Ing. Zdeněk Morávek
Vypůjčené vozidlo V praxi se lze celkem běžně setkat s případy, kdy s. r. o. využívá vypůjčené vozidlo. Institut výpůjčky je upraven v § 2193 a násl. OZ, smlouvou o výpůjčce půjčitel přenechává vypůjčiteli nezuživatelnou věc a zavazuje se mu umožnit její bezplatné dočasné užívání.
Znamená to tedy, že výpůjčka je vždy zásadně bezplatná. Kromě toho OZ upravuje také výprosu, a to v § 2189 a násl. OZ. Přenechá-li půjčitel někomu bezplatně věc k užívání, aniž se ujedná doba, po kterou se má věc užívat, a účel, ke kterému se má věc užívat, vzniká výprosa.
Z pohledu praxe lze předpokládat, že častěji bude využíván institut výpůjčky, protože v případě bezplatného přenechání vozidla bude nejspíše ujednána doba i účel užívání věci.
V té souvislosti je potom nutné doplnit, že obvyklé náklady spojené s užíváním věci nese vypůjčitel ze svého. Při potřebě mimořádných nákladů může vypůjčitel věc předat půjčiteli, aby je vynaložil sám.
Nechce-li nebo nemůže-li půjčitel tak učinit a vynaloží-li mimořádné náklady v nezbytném rozsahu sám vypůjčitel, náleží mu náhrada jako nepřikázanému jednateli, k tomu blíže § 3006 a násl. OZ.
Z pohledu daňových nákladů při využití vozidla na základě smlouvy o výpůjčce nebo výprose potom dle bodu 3 § 24 odst. 2 písm. k) ZDP platí, že u silničního motorového vozidla užívaného na základě smlouvy o výpůjčce nebo smlouvy o výprose lze jako daňové uznat náklady ve výši náhrady výdajů za spotřebované pohonné hmoty.
V případě těchto vozidel tedy nelze uplatnit sazbu základní náhrady, tu ZDP přiznává zejména vlastníkům vozidel, nepřiznává se proto ani vypůjčiteli ani výprosníkovi.
Současně doplňme, že na vozidla ve výpůjčce nebo výprose nelze uplatnit paušální výdaj na dopravu, jak totiž vyplývá z § 24 odst. 2 písm. zt) ZDP, paušální výdaj na dopravu je možno uplatnit nejvýše za tři vlastní silniční motorová vozidla zahrnutá nebo nezahrnutá do obchodního majetku nebo v nájmu. Mezi tato vozidla nelze vozidla ve výpůjčce nebo výprose zahrnout.
Mezi daňové lze zahrnout také běžné provozní výdaje a výdaje na drobné opravy a údržbu, pokud budou souviset s provozem vypůjčeného vozidla. Jednoznačnou podmínkou je, aby tyto výdaje byly v odpovídajícím poměru s počtem ujetých kilometrů a dobou využití tohoto vozidla.
Problémy by tak neměly být např. AUTOMOBIL V SRO: V roce 2016 založená s.r.o., jediný společník je jednatel, zaměstnanci (zatím) nejsou. Má uzavřenu "Smlouvu o výkonu funkce," bude pobírat odměnu ve výši minimální mzdy. Jednatel používá pro potřeby sro vlastní automobil.
Sro.na základě Smlouvy o nájmu automobilu si od jednatele tento automobil najme, bude platit měsíční nájemné (d.náklad) ve výši ceny obvyklé, současně si daňově uplatní veškeré náklady související s provozem tohoto automobilu, povede knihu jízd, PHM-paragony, atd. Silniční daň bude platit pronajímatel, tedy jednatel a ve svém Přiznání DPFO zdaní přijaté nájemné.
Otázka: jak zohlednit fakt, že jednatel bude tento vůz současně používat i pro soukromé účely ?
Doporučuji smlouvu o nájmu takového charakteru, že auto bude s.r.o. Poměrnou část nákladů na provoz automobilu odpovídající soukromým jízdám zaplatí společník do s.r.o. nebo se dodaní společníkovi jako nepeněžní příjem. Druhou variantou je pronájem na celou dobu a dodaňování 1% vstupní ceny měsíčně ke mzdě (včetně odvodů sociálního a zdravotního pojištění - jako u zaměstnanců). Pak by se z hlediska daně z příjmu nemuseli náklady krátit. Pak by se z hlediska daně z příjmů nemuseli náklady krátit.
Automobil - výpůjčka, výprosa a nájem
Úvod V rámci své činnosti může podnikatel používat vozidlo, které je jeho vlastnictvím (u právnických osob vlastnictvím této osoby) nebo vozidlo ve vlastnictví osoby jiné. Nejčastější formou užívání vozidla ve vlastnictví jiné osoby je v současné podnikatelské praxi tzv. finanční leasing. Tato forma je podrobně popsána v textu Automobil na leasing. Zde se však budeme věnovat ostatním případům užívání vozidla, které není vlastnictvím podnikatele, a to nájmu a zejména výpůjčce.
V dané oblasti dochází především k záměnám pojmů, které mohou mít v rámci podnikání ve svém důsledku i dopady v daňové oblasti, včetně chybného posouzení souvisejících nákladů a následně i chybného stanovení základu daně z příjmu. Těmto záměnám napomáhá i vžité označení "půjčovna automobilů” z dob, kdy docházelo k tzv. půjčování věcí za úplatu.
V těchto případech, tj. při poskytnutí vozidla za úhradu, se jedná o podnikatelský pronájem věcí movitých, což je zvláštní druh nájemní smlouvy. Nájemní smlouva obecně je upravena v §§ 2201 NOZ a násl. ustanoveních.
Zde se jedná o obecnou úpravu nájmu, přičemž jednotlivé specifické druhy nájmu, jako nájem bytů, nájem prostoru sloužícího podnikání apod., mají úpravu speciální. Pro případ nájmu vozidel, který se podřazuje pod shora uvedený podnikatelský pronájem věcí movitých řešený v ustanoveních §§ 2316-2320 NOZ, se použijí ještě zvláštní ustanovení v §§ 2321-2325 NOZ pro nájem dopravních prostředků.
Ing. Otakar Machala
V dané oblasti dochází především k záměnám pojmů, které mohou mít v rámci podnikání ve svém důsledku i dopady v daňové oblasti, včetně chybného posouzení souvisejících nákladů a následně i chybného stanovení základu daně z příjmu.
Pokračují další popisy a příklady včetně nákladů a uplatnění DPH u vozidel ve vlastnictví jiné osoby, nájemních i výpůjčních vztahů, a dále rozebírají specifika pro DPH a daně z příjmů.
V závěru textu se shrnují klíčové myšlenky a praktické postupy pro podnikatele řešící užívání cizího vozidla.