Automobil, který pořídíte do majetku firmy, se z pohledu daňových odpisů považuje za hmotný majetek. Pokud jeho cena přesáhne 80 000 Kč a jeho stav odpovídá tomu, že vám poslouží více než rok, můžete si ho během několika let odepsat jako uznatelný výdaj.
Jako podnikatele se vás týkají účetní i daňové odpisy. Účetní odpisy zadáváte do účetnictví, vyjadřují reálné opotřebení auta a rozdělíte si je podle vaší situace. Do pořizovací ceny bez DPH se počítá částka pro plátce DPH; pokud plátci nejste, do pořizovacích nákladů se počítá cena s DPH. Pokud auto vložíte do firemního majetku později než při nákupu, počítají se odpisy z reprodukční pořizovací ceny. Pokud uplatňujete výdaje paušálem, má se za to, že tato výdajová procenta vám již daňové odpisy zahrnují v maximální výši.
Základní pravidla a limity odpisů
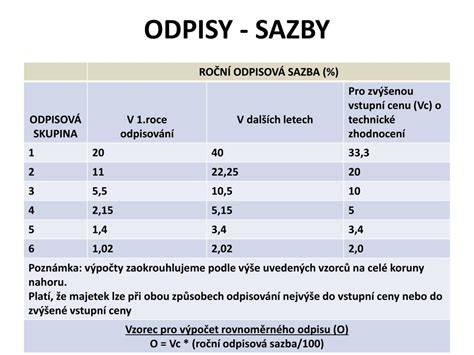
Od roku 2024 se setkáte také s maximální výší daňových odpisů u automobilů, která je stanovena na 2 000 000 Kč. Existují však výjimky, kdy se na některá vozidla mohou vztahovat jiné režimy. Hmotný majetek rozděluje paragraf 30 zákona o daních z příjmů (ZDP) do šesti odpisových skupin; osobní automobily řadí do 2. odpisové skupiny. Doba odepisování pro daňové odpisy se liší od doby pro účetní odpisy a daňové odpisy lze kdykoliv přerušit a pak navázat tam, kde jste přestali.
Pro rok 2024 platí limit 2 000 000 Kč pro daňové odpisy u osobních automobilů M1. Pokud pořizovací cena překračuje tento limit, daňové odpisy se uplatní pouze poměrně. Poměr se určí podle podílu pořizovací ceny k limitu. V některých případech lze v rámci daní uplatnit odpis bez ohledu na limitaci na záložce Odpis 3, aby bylo možné simulovat daňový odpis bez omezení. Mimořádné odpisy jsou nadále dobrovolné a je nutné rozhodnout se o režimu před prvním daňovým odpisem.
Lineární a zrychlené odpisy
Rovnoměrné (lineární) odpisy znamenají, že roční odpisová částka je po stanovenou dobu konstantní. Maximální odpisová sazba pro první rok rovnoměrných odpisů je 11 %, v dalších letech pak 22,25 %. Výjimky mohou nastat podle § 31 ZDP, například u poplatníků s převážně zemědělskou či lesní výrobou.
U zrychlených odpisů se pracuje s koeficienty přiřazenými druhé odpisové skupině. V prvním roce je koeficient roven 5, v dalších letech pak 6. U technického zhodnocení se vždy počítá s koeficientem 5. Při uplatnění zrychleného odpisování se doba odepisování může prodloužit oproti lineárnímu. Výpočet vypadá tak, že první rok se odpis vypočítá jako podíl vstupní ceny a koeficientu pro první rok, a v dalších letech se odpis počítá jako podíl dvojnásobku zůstatkové ceny a rozdílu mezi koeficientem 6 a počtem let, po které majetek již odepisujete.
Bezemisní (bezemisní) vozidla - tedy ta na elektrický pohon či vodík - mohou být odpisována mimořádně až 24 měsíců a bez přerušení, v období 2024-2028. Mimořádné odpisy u vozidel s elektromotorickým pohonem mohou být uplatněny jen prvním odpisovatelem majetku a jen na bezemisní vozidla pořízená v letech 2024-2028. U ostatních vozidel mimořádné odpisy neuplatníte. Režim mimořádných odpisů je dobrovolný.
Praktický výpočet a příklad
Předpokládejme, že podnikatel pořídí auto za 670 000 Kč (PC) a v šestém roce, kdy ho eviduje ve firemním majetku, ho modernizuje za 120 000 Kč. U rovnoměrných odpisů odepisujete za každý rok stejnou částku kromě roku prvního. Maximální roční sazba pro první rok je 11 % a v dalších letech 22,25 %. Pokud uvažujete o vyšším zhodnocení modernizací, můžete pro technické zhodnocení použít sazbu 20 % z celé částky po započtení modernizace. Při zrychleném odpisování se u technického zhodnocení počítá s koeficientem 5 pro první rok a s odpovídajícími pravidly pro další roky.
V praxi tedy můžete u vozidel používat dvě hlavní metodiky: lineární a zrychlené odpisy. Účetní odpisy reflektují mechanické opotřebení a zastarávání vlivem nových technologií. U účetních odpisů je důležité stanovit odpisový plán, který v našem příkladu činí 48 měsíců. Pokud auto používáte i pro soukromé účely, zohledněte to i v účetních odpisách.
DPH a omezení u osobních automobilů
Limitace v uplatnění daňových odpisů a odpočtu DPH od 1.1.2024 se týká osobních vozidel kategorie M1 dle EU na výši 2 000 000 Kč. Plátce DPH má nárok na odpočet DPH u osobního automobilu jen do výše 420 000 Kč, plný odpočet DPH je možný jen u aut se základem daně do 2 000 000 Kč. U pořízení vozu, který nebyl dlouhodobým majetkem, se uplatní jen poměrná část odpisů a odpočtu DPH. U technického zhodnocení je nutné postupovat podle zákona a sledovat limitaci podle poměru k 2 000 000 Kč.
Bezemisní vozidla se mimořádně odepisují rovnoměrně 24 měsíců bez přerušení. Hybridní vozidla spadají do stejného režimu jako ostatní auta; ovšem u některých případů je potřeba brát v úvahu, že mimořádné odpisy mohou být uplatněny pouze pro bezemisní vozidla a jen do roku 2028.
Rozdíly mezi účetními a daňovými odpisy a praktické dopady
Účetní odpisy řeší opotřebení pro účetnictví a zobrazují skutečné změny hodnoty majetku. Daňové odpisy snižují daňový základ; jejich výčet a omezení vychází z daňových zákonů a aktualizací konsolidačního balíčku. Daňové odpisy lze přerušit, a pokud dojde k přerušení, pokračujete v odpisování v dalším období. U uplatnění výdajů podle poměru kilometrů je nutné evidovat jízdy v knize jízd a vycházet z poměru podnikatelských kilometrů k celkovému nájezdu v roce.
U vozidel zahrnutých do obchodního majetku je nutné zvolit metodu odpisování při zahájení odepisování - buď lineární, nebo zrychlený. U automobilů, které jsou do obchodního majetku zahrnuty, je daňové odpisování spojeno s volbou režimu a s limity pro odpisy a DPH. U právnických osob a živnostníků se odpisy řídí ZDP a příslušnými tabulkami a odpisovými skupinami; OSVČ, které vedou daňovou evidenci, účetní odpisy nepoužívají.
Přehled klíčových pravidel
- Automobil je hmotný majetek, pokud cena překročí 80 000 Kč a slouží déle než rok.
- Daňové odpisy do výše 2 000 000 Kč od 2024; vyšší ceny se odpisují poměrně.
- Lineární odpisy: první rok až 11 %, následné roky 22,25 %; 5 let doba odepisování u 2. odpisové skupiny.
- Zrychlené odpisy: první rok vyšší sazba, koeficienty a výpočty podle § 31 ZDP; možné u některých vozidel.
- Mimořádné odpisy: platí jen pro bezemisní vozy pořízené 2024-2028; 24 měsíců, bez přerušení.
- Limitace DPH u osobních aut M1: 420 000 Kč; limit pro plný odpočet DPH do 2 000 000 Kč pořizovací ceny.
- Prodej vozidla s poměrným odpisováním vyžaduje zohlednění zůstatkové ceny a pravidel odpisování.
Praktické tipy a doporučení
- Rozhodněte se pro režim odpisování před prvním daňovým odpisem a zkontrolujte aktuální znění zákona.
- Vedení knihy jízd a sledování poměru podnikatelských a soukromých jízd je klíčové pro správné uplatnění výdajů.
- U technického zhodnocení postupujte podle koeficientů a zvažte vliv na dobu odpisování.
- U operativního leasingu platí limity pro vlastníka, který uplatňuje DPH a daňové výdaje; tyto limity se vztahují na pronajímatele.
Stručný příklad výpočtu daňových odpisů
Pro ilustraci uvádíme zjednodušený postup: osobní automobil pořízený do obchodního majetku s cenou 600 000 Kč a plánem odepisovat 48 měsíců. Vedení odpisového plánu vychází z účetní existence a může být nastaveno různě, například 1. rok 600 000 / 48 = 12 500 Kč měsíčně, s částkou ročního odpisu 450 000 Kč ve 3 následujících letech, pokud používání odpovídá. Daňové odpisy mohou být přerušeny a následně navázány, avšak u mimořádných odpisů platí pevný rámec, který nelze přerušovat.
Pro uznatelnost nákladů a pro správný rozpis mezi daňové a účetní odpisy je nezbytné evidovat, zda automobil byl zařazen do obchodního majetku a jaké jsou poměry využití pro podnikání. V případě modernizace (technické zhodnocení) se počítá odpis z celé částky s koeficientem a sazbou 20 %.