Pojištění auta vyžaduje zákon po každém provozovateli tuzemského vozidla (registrovaného i neregistrovaného, pokud splňuje zákonné parametry). Jedná se o pojištění vozidla, které v případě vámi zaviněné dopravní nehody pokryje škody na zdraví či majetku ostatních osob. Povinné ručení je zákonná nutnost, ale u nás to nekončí. U nás si můžete porovnat ceny pojištění od několika pojišťoven online na jednom místě a snadno si vybrat to nejlepší řešení.
Co dělat, když najdete lepší pojištění a potřebujete vypovědět stávající pojistnou smlouvu? Dokladem o platném pojištění je elektronický záznam v centrálním registru vozidel. Zelená karta slouží jako mezinárodní osvědčení pro cestování do zahraničí, která platí na území Evropské unie a v řadě dalších evropských zemí. Pro cesty po ČR už není nutné mít fyzickou zelenou kartu - policisté si informace o zákonném pojištění vozidla sami dohledají v online databázi ČKP. Pojištění odpovědnosti z provozu vozidla (povinné ručení) si u nás sjednáte pohodlně online během několika minut.
Jaké zákonné pojištění musí auto mít?
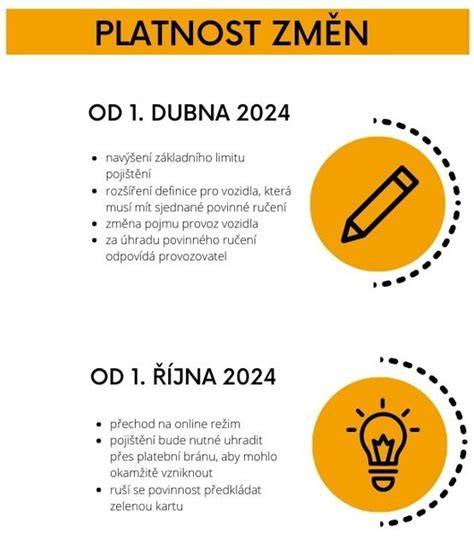
Povinným zákonným pojištěním je pojištění odpovědnosti z provozu vozidla neboli povinné ručení. Ve většině případů je nutná písemná výpověď s podpisem pojistníka, která musí být doručena pojišťovně. Pojištění odpovědnosti musí být uzavřeno pro všechna motorová vozidla poháněná vlastním pohonem, jejichž Maximální konstrukční rychlost je vyšší než 25 km/h, nebo jejichž provozní hmotnost je vyšší než 25 kg a rychlost vyšší než 14 km/h, včetně přípojných vozidel. Zákon upravuje řadu výjimek z povinnosti pojištění odpovědnosti a nová právní úprava od 1. října 2024 ruší zelené karty pro prokazování pojištění při provozu v České republice; pro cestu do zahraničí je však zelenou kartu doporučeno mít sebou.
Povinnost sjednat pojištění odpovědnosti z provozu vozidla se tedy týká provozovatele a nikoliv samotného řidiče. Povinné pojištění musí platit pro všechna vozidla poháněná vlastním pohonem, jejichž podmínky jsou uvedeny v zákoně. Do výluk patří provoz vozidel mimo veřejný prostor, nebo vozidla provozovaná pouze v uzavřených prostorech. Nová pravidla také stanovují online evidenci pojištění a nahrazení papírových dokumentů elektronickou formou.
Klíčové změny od 1. října 2024
- Všechny procesy týkající se povinného ručení se přesouvají výhradně do online režimu. Pojišťovny musí ihned po uzavření smlouvy o povinném ručení odeslat data do registru ČKP.
- Zelená karta už není povinná na území ČR pro běžný provoz; policie si může ověřit platnost online. Zelená karta zůstává vhodná pro cesty do zahraničí, a vyřizuje se online i když ji ve většině případů pojišťovny nadále klientům posílají.
- Povinnost platit pojistné včas. Pokud nezaplatíte, povinné ručení nevznikne a nebude platit zpětně. Některé pojišťovny zavádějí plovoucí počátek pojištění, který umožní počátek smlouvy až po přijetí platby, ale start platnosti se posouvá na den připsání na účet pojišťovny.
V praxi to znamená, že pokud nezaplatíte včas, start pojištění začne až po připsání platby. U některých produktů tedy platí pravidlo, že pojištění vznikne v okamžiku, kdy banka potvrdí platbu, což není zpětné platné. Zároveň se zjednodušují platební kanály a výhodou je rychlost plateb přes platební bránu.
Co znamená vyúčtování a jaké jsou limity plnění?
Limity pojistného plnění představují maximální sumu, která je vyplacena poškozenému. Minimální zákonem stanovený limit bývá 50 mil. Kč na každého poškozeného a 50 mil. Kč na majetkovou škodu pro všechny poškozené. Pojišťovna vyšetří škodnou událost a sdělí výši plnění nejpozději do 3 měsíců od uplatnění. Pokud poškozený nedostane vyrozumění ve lhůtě 3 měsíců, může podat stížnost na Českou národní banku. V případě nespokojenosti s výší plnění lze podat stížnost na sídlo pojišťovny a eventuálně se obrátit na soud.
V informačním středisku České kanceláře pojistitelů lze vyhledat kontakt na škodního zástupce pojišťovny viníka nehody, který vyřídí nároky ve spolupráci s pojišťovnou viníka.
Co je vyúčtování a bonusy/malus
Pojistitelé zohledňují historii škod a používají systém bonus/malus. Bezeškodný průběh (bonus) zvyšuje snižování ceny pojištění, zatímco malus zvyšuje cenu pojistného při nehodách. Obvykle za každých 12 měsíců bezeškodného průběhu získáte 5-10% slevu; maximální bonus bývá 50-60 %. Při nehodě se odebírají měsíce z bezeškodného průběhu, obvykle 24-36 měsíců, a malus může dosáhnout až 150 %. Bonus/malus se převádí při změně pojišťovny díky evidenci v ČKP, avšak konkrétní bonus nemusí být převeden na jiné vozidlo, jen bezeškodný průběh.
Bonus lze převádět i na havarijní pojištění, a to často s nižší alternativou než u povinného ručení. Nadstandardní slevy bývají v některých případech dostupné jako obchodní sleva za nového klienta, která není součástí systému bonusů a malusů, ale může snížit cenu pojištění.
Praktické tipy pro vyhledání nejvýhodnějšího pojištění
- Využívejte online kalkulačky na srovnání nabídek pojišťoven a rychle zjistíte ceny pro vaše parametry (věk, bydliště, typ vozidla, objem motoru, výkon, atd.).
- Porovnávejte nejen výši bonusu, ale i základní cenu pojištění a případné poplatky.
- Věnujte pozornost výlukám v pojistných podmínkách, zejména co se týká havarijního pojištění a různých rizik (střet se zvěří, živelní události, krádež, vandalismus).
- Pokud chcete včasné pokrytí, zvažte platbu kartou přes platební bránu - často start pojištění proběhne ten den, kdy platba dorazí.
- V případě nejasností kontaktujte operátory na telefonním čísle uvedeném na webu pojišťovny.
Asistenční služby a zákonné rámce
Doporučujeme sjednat asistenční služby, které poskytují pojišťovny k pojištění odpovědnosti či havarijnímu pojištění. V případě dopravní nehody je důležité kontaktovat policii v případech usmrcení či zranění, vyšší škody na majetku, poškození veřejné infrastruktury nebo pokud účastníci sami nemohou obnovit provoz. Evropské číslo 112 je jednotné pro EU a několik dalších států. V případě zranění nebo nouze volejte 112 zdarma.
Výňatky z článku o výlukách a opravdovosti pojistných řešení
Povinné ručení je určeno k úhradě škod na majetku a zdraví třetích osob. Nehradí škody na vlastním vozidle ani škody na zdraví řidiče. Havariční pojištění kryje škody na vlastním vozidle a má své vlastní výluky - například úmyslné jednání, řízení pod vlivem alkoholu, či nepřiměřené zabezpečení vozidla. Výluky a konkrétní rozsah plnění se liší mezi pojišťovnami a je nutné je pečlivě číst a porovnávat.
Tabulka: Příklady a srovnání základních faktorů ovlivňujících cenu
| Faktor | Vliv na cenu | Příklady |
|---|---|---|
| Věk řidiče | Vyšší věk často nižší pojistné | 20 let vs 45 let |
| Bezeškodní průběh | Bonus až 50-60 %, malus až 150 % | 10 let bez nehod = výrazná sleva |
| Objem a výkon motoru | Vyšší objem/výkon vyšší sazba | 2.0 L vs 1.0 L |
| Počet ujetých km | Vyšší nájezd může zvyšovat riziko | 5 000 vs 25 000 km ročně |
| Region bydliště | Různé tarify podle rizikovosti regionu | větší město vs venkov |