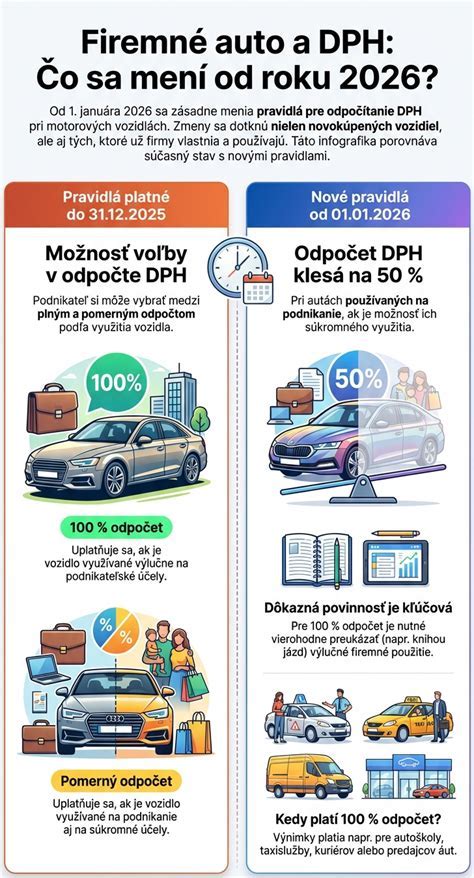
Problematika služebních automobilů používaných k soukromým účelům se stává stále častějším tématem, hlavně z pohledu odpočtu DPH. Náš článek Vám pomůže se lépe zorientovat a poskytne přehled důležitých informací a také konkrétní příklady z praxe.
Daň z přidané hodnoty při pořízení automobilu
Pokud si chce zaměstnavatel (firma) uplatnit nárok na odpočet DPH při koupi automobilu, má povinnost dalších 5 let od nákupu sledovat, zda a v jakém poměru se současně používá pro soukromé účely. Pětiletá lhůta počíná rokem, v němž byl majetek pořízen. Nárok na odpočet lze totiž uplatnit pouze do výše, v jaké se vozidlo využívá pro ekonomickou činnost.
Od 1. 1. 2024 platí omezení nároku na odpočet u osobních automobilů kategorie M1 (max. 8 míst k přepravě). Pokud cena automobilu převyšuje částku 2 miliony Kč, je možné si při 100% využití pro ekonomické účely uplatnit odpočet DPH ve výši maximálně 420 000 Kč.
Předpokláme, že vozidlo budeme využívat z 20 % i pro soukromé účely. Z faktury si tedy uplatníme 80 % z částky DPH. Na konci roku z knihy jízd zjistíme, že soukromé jízdy tvořily 35 % všech jízd tímto automobilem, proto v posledním přiznání k DPH za kalendářní rok provedeme úpravu odpočtu. Tu vypočítáme dle vzorce: Uplatněná částka DPH x (0,65 - 0,80) / 5. Úpravu odpočtu daně uvedeme do daňového přiznání na ř. 60. Takto budeme postupovat ještě následující 4 roky. Pro úplnost pak dodáváme, že k úpravě odpočtu dochází pouze v případě, že je změna v použití vozidla větší než 10 procentních bodů - v případě, že je vypočtená částka kladná, jsme oprávněni výši odpočtu opravit, ale pokud je částka záporná, jsme povinni opravu provést.
Naprostředku tuto problematiku ošetřuje Zákon o dani z přidané hodnoty § 78 (ZDPH).
Daň z přidané hodnoty u dokladů souvisejících s automobilem
Nárok na odpočet DPH je nutné krátit poměrově dle poměru služebních a soukromých jízd. Týká se to všeho, co souvisí s provozem daného automobilu, tedy např. opravy, mytí, výměna pneumatik apod.
Jak uvádí Zákon o dani z příjmu (ZDP) § 75, koeficient je možné pro účtování během roku stanovit kvalifikovaným odhadem, ale v posledním přiznání k DPH za daný rok je potřeba provést korekci odpočtu daně obdobným způsobem, jako bylo popsáno výše. I zde platí, že ke korekci dochází v případě, že je změna v použití vozidla větší než 10 procentních bodů, a v přiznání k DPH se uvádí na řádku 45. Daň z příjmů.
Daň z příjmů
Pokud je zaměstnanci zdaňováno příslušné procento vstupní ceny automobilu ve mzdě v souladu se ZDP (§ 6 odst. 6), platí, že jsou pro zaměstnavatele náklady spojené s automobilem daňově uznatelné. Příkladem takových nákladů jsou odpisy vozidel v majetku, splátky nájemného či leasing, ale i mytí, pravidelný servis, apod. Tento výklad je v souladu s Pokynem GFŘ D-59 k § 24 odst. 2 bod 26 ZDP. Výjimku tvoří pohonné hmoty, které jsou běžně daňově uznatelné pouze do výše, která připadá na služební cesty.
2023.7.1 Daňové dopady poskytnutí služebního automobilu zaměstnanci pro služební i soukromé účely Jaroslava Pfeilerová Trh práce je stále velmi konkurenční a zaměstnavatelé se snaží získat a motivovat kvalitní zaměstnance mimo mzdy či platy také různými benefity. Rozsah a druh benefitů se stále rozšiřuje a vznikají i benefity zcela nové a netradiční. Jedním z nejoblíbenějších a nejžádanějších je však tradiční benefit v podobě poskytnutí služebního automobilu zaměstnanci pro služební i soukromé účely.
Ve všech případech platí minimální výše nepeněžního příjmu pro rok 2024 0,25 % vstupní ceny vozidla za každý započatý měsíc u bezemisních vozidel, 0,5 % u nízkoemisních a 1 % u ostatních; minimální výše je 1000 Kč. U pohonných hmot může zaměstnavatel hradit i pohonné hmoty během soukromých cest - to je nepeněžní příjem zaměstnance.
Praktické aspekty pro firmu a zaměstnance
Bezemisní vozidlo je jednoduše takové vozidlo, které nemá žádné emise CO2. Pro daňové účely se za nízkoemisní vozidlo až do 31. 12. 2025 považuje vozidlo splňující emisní limit CO2 ve výši 50 g/km a 80 % emisních limitů pro látky znečišťující ovzduší v reálném provozu. Do této kategorie spadají např. nízkoemisní vozy, elektromobily a další šetrné alternativy.
Vstupní cenou se obvykle rozumí kupní cena včetně DPH. U vozidel v majetku firmy jde o pořizovací cenu včetně DPH; u vozidel v pronájmu či leasingu se do vstupní ceny započítává i část, kterou firma následně uplatní při odkupu.
Vedení knihy jízd je klíčové pro prokázání poměrného čerpání nákladů a pro výpočet nepeněžního příjmu. Kniha jízd by měla obsahovat identifikační údaje vozidla, počáteční a koncový stav tachometru, datum, cíl a účel jízdy, ujeté kilometry a další relevantní údaje. Při soukromých jízdách se nemusí uvádět cíl a účel jízdy, postačí označit, že jde o soukromou jízdu a uvést ujeté kilometry.
Na straně zaměstnavatele je nezbytné mít písemnou dohodu o užívání firemního auta k soukromým účelům a interní pravidla v dokumentaci. Pravidla by měla být konkrétní, aby se předešlo sporům při nehodě, poškození vozidla či při ukončení pracovního poměru. Dohoda uvede práva a povinnosti obou stran, včetně hrazení pohonných hmot, limitů na nájezd a způsobu řešení dopadů na daně a DPH.
Mezi klíčové praktické body patří: stanovte pravidla pro úhradu pohonných hmot pro soukromé jízdy, vést řádnou knihu jízd, zajistit odpovídající pojištění vozidla, a rozmyslet, zda a jakým způsobem bude zaměstnanec hrazena případná spoluúčast z havarijního pojištění. V případě kombinovaného užívání je nutné náklady krátit a doložit poměrem skutečného využití; rozhodující je vždy skutečné využití pro zdanitelné příjmy a DPH.
V praxi se doporučuje, aby zaměstnanec dostal pravidla užívání auta písemně a potvrzená jejich převzetí. To pomůže eliminovat spory a usnadní případné kontroly.
Rozsah Nákladů a jejich uznatelnost
U vozidel určených výhradně ke služebnímu využití lze veškeré výdaje uplatnit v plné výši. Pokud je automobil využíván kombinovaně (služebně i soukromě), je nutné náklady přiměřeně krátit, případně jejich daňovou uznatelnost doložit poměrem skutečného využití. Náklady související s provozem auta (např. opravy, odpisy, pojištění) se jako daňový náklad zaměstnavatele uplatňují v plné výši. U pohonných hmot spotřebovaných zaměstnancem pro soukromé cesty je nutné vést doklady a uvést je v daňovém dokladu o použití dle § 32 zákona o DPH.
Pro zaměstnance je výhodou, že nemusí vlastnit auto ani se starat o jeho provoz. Nevýhodou bývá nutnost vést evidenci a podléhat zdanění nepeněžního příjmu. Pokud zaměstnavatel umožní pohonné hmoty nad limit, je nutné tuto částku dodatečně zohlednit v zdanění.
Všechny výše uvedené principy platí i pro změny vozového parku a změny vozidel u zaměstnance. Pokud zaměstnanec využívá firemní auto i k soukromým účelům a platí za to příspěvek, jeho zdanitelný příjem se zvyšuje o hodnotu benefitu sníženou o tento příspěvek.
Praktický příklad z praxe
Pan Novotný používá v rámci své činnosti osobní automobil vložený do podnikání. V prosinci 201X byl automobil v soukromém poměru 23,08 %, a tedy část výdajů je nutné vyloučit z daňových výdajů. Příklad ukazuje význam správného vedení knihy jízd a přesného zaznamenání účelu jízd pro správné uplatnění DPH a daňových výdajů.
Např.: vozidlo s pořizovací cenou 400 000 Kč včetně DPH, u kterého byl uveden poměr služebních jízd 70 %, bude vyžadovat odpovídající poměrné krácení DPH a daňových výdajů v souladu s platnými předpisy a pokyny GFŘ.