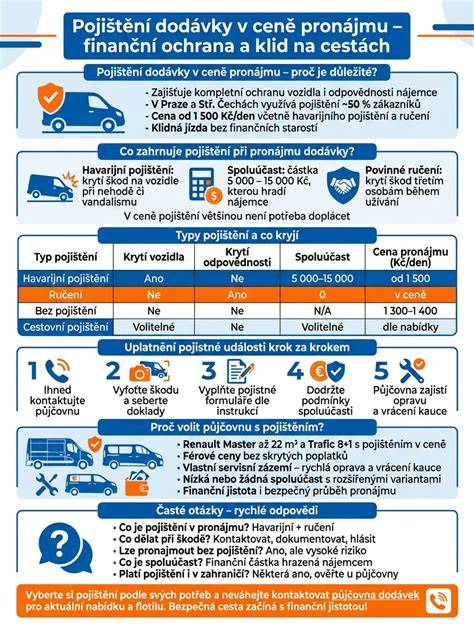
Havarijní pojištění automobilů chrání před škodami způsobenými živly nebo vzniklými v důsledku havárie, odcizení, vandalismu či neoprávněného užití vozidla. Při dopravní nehodě slouží havarijní pojištění ke krytí škod na vlastním vozidle, pokud je nehoda způsobena pojištěným řidičem, v opačném případě je hrazena z povinného ručení viníka. Havarijní pojištění poskytuje komplexní ochranu pro škody, které se stanou za vaší přítomnosti i mimo ni, například poškození na parkovišti. Pro nová auta lze sjednat GAP pojištění, které vyplatí rozdíl mezi pořizovací cenou a aktuální tržní hodnotou v případě totálky, což pomáhá udržet kupní sílu pojištěného vozu.
Havarijní pojištění nabízí řidičům volbu mezi základní a rozšířenou verzí, která kryje více pojistných rizik. All-risk balíčky umožňují širší ochranu, zatímco doplňková připojištění kryjí zavazadla, skla, zvěř či půjčené vozidlo. Rizika se liší podle pojistitele a verze balíčku; čím více rizik si klient zvolí, tím vyšší je cena. U novějších a dražších vozidel bývá cena vyšší, ale naopak pokles ceny pojištění se očekává s ubývající hodnotou vozidla v čase.
Co kryje havarijní pojištění a jaké varianty existují
- Havárie způsobená autonehodou nebo střet se zvěří.
- Vandalismus a odcizení veškerého vozidla či jeho součástí.
- Živelné pohromy, jako povodeň, požár, blesk, pád stromu na vozidlo, krupobití.
- Nákupy náhradních dílů pro opravu vozidla a případné neoprávněné užití vozidla.
GAP pojištění je užitečné pro řidiče s novým vozidlem, protože vyplatí pořizovací cenu vozu v případě totální škody, zatímco základní havarijní pojištění kryje jen aktuální hodnotu vozu v době škody. Pojištění skel kryje výměnu čelního a všech skel vozidla, často sítě autorizovaných prodejců a servisů.
Jak se liší cena havarijního pojištění a co cenu ovlivňuje
- Spoluúčast: čím nižší spoluúčast, tím vyšší roční pojistné; často se používá kombinace procentuální spoluúčasti a pevné částky (např. 5 000-10 000 Kč).
- Pojistná rizika: základní balíček kryje dopravní havárii, živelné události, vandalismus a krádež; rozsáhlejší balíčky (All-risk) přidávají krytí pro skla, zavazadla, srážku se zvířaty a další rizika.
- Stáří a cena vozu: cena havarijního pojištění zohledňuje aktuální hodnotu vozu; čím novější a dražší auto, tím vyšší pojistné.
- Značka a model: rizika se vyhodnocují podle statistiky a specifik dané značky; sportovní a luxusní vozy bývají dražší.
- Druhové využití vozu a pojistník: vozidla používaná obchodně či taxi bývají dražší; mladí řidiči a senioři mají vyšší sazby.
V České republice je Škoda Fabia populárním autem, a proto ji pojišťovny vnímají jako žádaný kapitál. Povinné ručení je zákonem nařízené, havarijní pojištění a doplňkové připojištění jsou volitelné, avšak velmi doporučované pro komplexní ochranu.
Jak srovnat havarijní pojištění pro Fabii online
Pro sjednání havarijního pojištění stačí na našem online srovnání zadat technické parametry vozu (objem motoru, výkon, hmotnost, datum první registrace) a základní údaje pojistníka. Můžete zaškrtnout volbu zahrnutí povinného ručení pro případ slevy při propojištění. Následně vám systém ukáže nabídky od předních českých pojišťoven v několika sekundách, včetně limitů krytí a doplňkových připojištění.
Pokud máte již existující havarijní pojištění, doporučuje se vzít v potaz jeho ukončovací datum a porovnat nabídky s ohledem na možné výpovědní podmínky. Před vyřizováním online srovnání je vhodné mít s sebou malý a velký technický průkaz, dosavadní smlouvu o havarijním pojištění (pokud přecházíte k nové pojišťovně) a podrobné informace o vozidle.
Tabulka ukazující orientační rozdíly cen a úspor
| Model vozu | Objem motoru a výkon | Běžná cena pojištění | Naše cena | Úspora |
|---|---|---|---|---|
| Škoda Fabia | 1,0-1,6 l | 9 954 Kč | 3 540 Kč | 5 414 Kč |
| Ford Focus | 1,6 l | 9 180 Kč | 3 732 Kč | 5 448 Kč |
| Škoda Octavia | 1,4-2,0 l | 9 850 Kč | 6 102 Kč | 3 748 Kč |
Námi nabízené slevy mohou dosahovat až 91 % oproti tradičním nabídkám, a to díky ověřeným partnerům a sledování aktuálních podmínek na trhu. Většina nabídek pochází od ověřených firem a značkové pojistky (např. Škoda Pojištění) často kombinují povinné ručení a havarijní pojištění s výhodami, jako jsou asistence 24 hodin denně, náhradní vozidlo nebo GAP při pojištění nového vozu.
FAQ - nejčastější dotazy k havarijnímu pojištění Fabie
- Pro koho je havarijní pojištění vhodné? Nejvíce pro majitele nových nebo dražších vozidel, ale výhodné je téměř pro každého, kdo chce klid a jistotu v případě škod.
- Kdy začíná platit pojištění? Při sjednání si lze nastavit datum počátku platnosti; pokud měníte pojišťovnu, dbejte na konec stávající smlouvy.
- Co je spoluúčast a jak ovlivňuje cenu? Spoluúčast je částka, kterou platíte sami při pojistné události; nižší spoluúčast znamená vyšší roční sazbu.
- Je nutná fotodokumentace vozidla? Ano, pojišťovny ji často vyžadují; některé umožňují online fotodokumentaci.
- Pokryje havarijní pojištění i náklad při přepravě? Havarijní pojištění kryje škody na vozidle, nikoliv na přepravovaném nákladu.
Rady pro řidiče Fabie při sjednávání pojištění
- Porovnávejte nabídky online a zvažte propojištění s povinným ručením pro případ slev.
- Uvádějte přesné technické parametry a odpovědi, aby nabídky byly co nejpřesnější.
- Zvažte GAP pro nové vozy, aby pojištění pokrylo pořizovací cenu v případě totální škody.
- Zvažte All-risk balíčky, zejména pokud vůz často parkujete na veřejných místech a hrozí poškození.
Na závěr je důležité si uvědomit, že ceny havarijního pojištění pro Fabii se mohou výrazně lišit podle vašeho profilu řidiče, regionu, počtu škod a využití vozu. Online kalkulačka vám umožní rychle porovnat nabídky, propočítat si roční náklady a vybrat optimální variantu pro vaše konkrétní potřeby.