Zatímco povinné ručení si musí ze zákona uzavřít každý majitel motorového vozidla, sjednání havarijní pojištění je zcela dobrovolné. Havarijní pojištění je dobrou investicí nejen u nových automobilů. Ukážeme vám, kdy oceníte havarijní pojištění a jaké parametry sledovat při jeho výběru.
Povinné ručení řeší každý motorista bez výjimky. A všichni se setkávají s tím, že jim pojišťovna nekompromisně zvedá cenu pojištění s odvoláním na inflaci či zvýšení cen dílů a servisních prací. Jak nenalítnout a najít to nejlevnější povinné ručení a nejvýhodnější havarijní pojištění na trhu?
V online světě dnes nakupujeme běžně, ať jde o potraviny, oblečení nebo letenky. Ani v případě pojištění není potřeba chodit na pobočku. Kromě času ušetříte také peníze, protože pojišťovny vaši samostatnost odměňují slevou. I ony si totiž uvědomují, že šetříte energii jejich zaměstnanců, kteří by s vámi pojistku řešili v osobním kontaktu. Máte preferovanou, osvědčenou pojišťovnu?
- Podívejte se na její podmínky a služby, ale nebraňte se ani konkurenci. Neznamená to ovšem, že musíte brouzdat po webech desítek společností. Na RIXO.cz vám zdarma srovnají ty nejvýhodnější nabídky autopojištění do pár vteřin. TIP: Jakou cenu u povinného ručení nebo havarijka zhruba čekat? Orientační představu získáte v katalogu nejčastěji pojišťovaných modelů.
- V detailu každého modelu najdete zajímavé statistiky. Zjistíte, kolik procent klientů Rixa si u daného modelu sjedná i havarijko. I to, jaká tři připojištění si volí nejčastěji. To se týká “povka” i “havka”.
- Klesá výše vaší pojistky společně s hodnotou vašeho auta? Až na výjimky vám ji pojišťovna automaticky zlevňovat nebude. Pokud si pojištění sjednáte u RIXO.cz, máte vystaráno. Jejich klientský servis kontrolu smlouvy vyřeší za vás. Využijte výhodných nabídek povinného ručení s havarijkem.
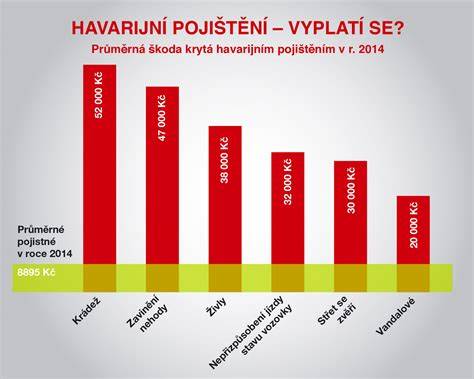
Havarijní pojištění existuje v komplexní variantě allrisk, která pokrývá všechna rizika, která si v souvislosti se škodou na vašem autě nebo motorce umíte představit (tedy škody způsobené autonehodou, odcizením, vandalismem nebo živly, střetem se zvěří a poškození zvířetem). Bude efektivnější, když si pojmenujete (a pojistíte) rizika, která vám hrozí s vyšší pravděpodobností. Nejvíc záleží na tom, kde bydlíte a kde se s autem běžně pohybujete. Bydlíte ve městě a parkujete na rušné ulici? Pak se vaše auto může stát cílem vandalismu nebo kroupové nálože snadněji než v případě, že parkujete ve vlastní garáži. Žijete na samotě u lesa? Nebyste si jistí, jak svou situaci vyhodnotit? Nebojte se obrátit na specialisty pojištění z RIXO.cz.
Další výhody vám přinese mobilní aplikace RIXO.cz. Pohlídá platnost STK i dálniční známky. Plus appka funguje i bez přihlášení! I bez uživatelského účtu se dostanete ke kalkulacím pojistek a jejich srovnání. Appka si nabídky pamatuje a vy se k nim můžete kdykoliv vrátit. Zatímco řadu vstupů pro stanovení výše havarijního pojištění ovlivnit nedokážete, výši spoluúčasti na havarijku si určujete sami.
Majitelé nových vozidel mají při sjednání nejlepšího havarijního pojištění často ihned jasno. U vlastníků ojetých a starších vozidel ovšem bývá sjednání havarijního pojištění na dlouhé lokte. Jít do toho, nebo ne? Havarijní pojištění je určeno k ochraně vašeho vlastního vozidla před škodami způsobenými živly nebo vzniklými v důsledku havárie. Pokud si nechcete v rámci havarijního pojištění sjednávat například krytí vůči odcizení nebo vandalismu (třeba kvůli přílišnému stáří vašeho vozidla), není to žádný problém. U většiny pojišťoven si totiž můžete podle vlastní libosti vybrat, která rizika chcete pojistit a která nikoliv.
Na Top-Pojištění.cz najdete různé tipy, jak nejlépe zvolit havarijní pojištění. A pokud vám základní nabídka pojišťoven nevyhovuje? Při sjednávání každého typu pojištění vás asi ze všeho nejvíc zajímá cena. Takže se jistě ptáte, jaká je na českém trhu nejlepší cena havarijního pojištění? Odpověď ale není snadná. A na tomto místě vám ji ani nemůžeme dát. I když si totiž na internetu najdete nejlevnější havarijní pojištění, může se stát, že váš soused ho bude mít ještě výhodnější - a váš příbuzný bude mít ještě nižší cenu.
U samotného havarijního pojištění pak pojišťovna řeší především rozsah krytí havarijního pojištění. Při výběru nejlepšího havarijního pojištění jste možná narazili na termíny, jimž tak úplně nerozumíte. Jakožto pojistná událost se označuje situace, která vznikne nahodile a je nepředvídatelná. Termín pojistné plnění označuje stav, kdy pojišťovna uznala škodu na pojištěném majetku a rozhodla se vyplatit vám pojistnou částku. Výše pojistné částky může odpovídat závažnosti škody. Tento termín značí nejvyšší možnou sumu, kterou vám může pojišťovna při vzniku nějaké škody (neboli pojistné události) vyplatit. Pojistná částka u havarijního pojištění odpovídá hodnotě (části) vozidla v okamžiku sjednání havarijního pojištění.
Pojištění se vztahuje na rizika havárie, živly, odcizení a vandalismus a na další rizika podle vybrané varianty. Při určení pojistné částky musíte dávat pozor na několik zásadních chyb, které by vás v budoucnu mohly připravit o velké peníze. Ve chvíli, kdy sjednáváte havarijní pojištění, tak pojišťujete svůj vůz na jeho aktuální hodnotu. Což je zcela logické. Pojišťovna vám totiž při totálním zničení vozu nebude chtít zaplatit víc peněz, než na kolik auto v době sjednání smlouvy ocenila. Hodnota vozu se však snižuje, a to kvůli opotřebení a amortizaci. Je tedy potřeba, abyste jednou za čas zašli do pojišťovny a uvedli hodnotu svého vozu na pravou míru.
Dochází k tzv. podpojištění, pokud je vozidlo pojištěno na nižší částku, než jaká je jeho hodnota. Jak tedy najít nejlepší havarijní pojištění? Nebo ještě lépe - nejvýhodnější havarijní pojištění? Po zadání technických parametrů vozidla, pojistné částky a zabezpečení vozidla vyberete pouze výši spoluúčasti. Čím vyšší spoluúčast u havarijního pojištění zvolíte, tím nižší zaplatíte pojistné. Spoluúčast u havarijního pojištění může být vyjádřena fixní částkou nebo procentuálně. Připadá vám základní havarijní pojištění nedostatečné? I to se může stát. A proto si k němu můžete sjednat různá doplňková připojištění. Po výběru nejlepšího havarijního pojištění a volby připojištění je už samotné sjednání havarijka úplná hračka.
Častou podmínkou vzniku je ovšem prohlídka vozidla. U tuzemských pojišťoven je zpravidla řešena dvěma způsoby: buď samoprohlídkou, nebo prohlídkou vozidla technikem pojišťovny. Nevíte si se sjednáním rady? Jsme tu pro vás. Naši specialisté z Top-Pojištění.cz vám s výběrem vhodného pojištění rádi pomohou. Nabourali jste? Máte poruchu, vybitou baterii a prostě to nejede? S tím vším si naše asistence poradí. Pomůže nejen v ČR, ale také v zahraničí 24 hodin denně 7 dní v týdnu.
Pojištěna jsou výhledová skla čelní, boční, zadní, střešní okna, panoramatické střechy i skla zpětných zrcátek. Jednoduše vám je vymění v síti opraven autoskel, nebo je přijedeme scelit k vám domů. Pojištěním skel u nás získáváte možnost výměny skla v síti více než 300 smluvních opraven autoskel, komfortní službu mobilního scelení nebo výměny skla ve vašem bydlišti. Vybrat si můžete ze dvou variant pojištění. Blízké setkání se srnkou, zajícem či krávou vás již nemusí finančně bolet. Vandalové si místo nevybírají. Úmyslně poškodit vozidlo mohou na ulici, parkovišti i ve společné garáži. Pojištění se vztahuje na exponované části vozidla, jako jsou zpětná zrcátka, stěrače a antény.
Myslete na sebe i na své spolucestující. Proč se bát, že vám někdo ukradne auto, když si jeho odcizení můžete pojistit? Živly si nevybírají. Ale vy si můžete vybrat, že se proti nim připojistíte. I malé zvíře někdy dokáže na autě napáchat velké škody. Sbalte si v klidu na výlet nebo dovolenou a na nic nezapomeňte. I jízdou na kole můžete zavinit nehodu. S pojištěním odpovědnosti cyklisty můžete vy i vaše rodina bezstarostně šlápnout do pedálů.
Pojištění je určeno pro nová a mladší vozidla, která obvykle v prvních šesti letech ztrácí na ceně více, než ojeté vozy. Při dopravní nehodě slouží havarijní pojištění ke krytí škod na vlastním autě, pokud je nehoda způsobena pojištěným řidičem. Povinné ručení má uzavřeno více než 90 procent českých řidičů, havarijně pojištěno je pouze každé čtvrté auto. V porovnání s Evropou je toto číslo nízké. Počet havarijně pojištěných aut závisí zejména na stáří vozového parku, obecně se totiž nevyplatí takto pojišťovat vozy starší deseti let. Průměrné stáří aut v Evropě je 8,2 roku, u nás 12 let.
1. Nastavte správně spoluúčast. Havarijní pojištění se sjednává se spoluúčastí, tedy částkou, kterou v případě škodné události platíte ze svého. Obecně platí pravidlo, čím vyšší spoluúčast, tím nižší je cena pojištění. Za pojištění s nejvyšší spoluúčastí můžete ušetřit až třetinu. Připravili jsme tabulku ukazující, jak roste sleva s vyšší spoluúčastí.
| Spoluúčast | Pojistné sleva |
|---|---|
| 2 %, min. 2000 Kč | 0 % |
| 5 %, min. 5000 Kč | 5 % |
| 10 %, min. 10000 Kč | 10 % |
| 20 %, min. 20000 Kč | 20 % |
Vyšší spoluúčast znamená nižší roční pojistné, ale nemusí být výhodná pro drobné škody. U vyšších škod zase dostanete menší náhradu. Tři možné kroky k nejvýhodnější ceně havarijního pojištění: porovnat nabídky online, vyhodnotit rizika a konzultovat s odborníky.
2. Vyhodnoťte riziko. Havarijní pojištění chrání auto před škodami vzniklými v důsledku havárie, krádeže, živlů a vandalismu. Nejžádanější je kombinace havárie a živel. U aut starších 5 let, kde významně klesá riziko krádeže, má cenu uvažovat právě o pojištění kombinace rizik havárie a živel. Varianta s kombinací pojištěných rizik havárie a živel vás vyjde asi o 35 procent levněji než allrisk pojištění.
3. Přiznejte stáří auta, nepřeceňujte jeho hodnotu. U havarijního pojištění se setkáváme s přepojištěním. Hodnota vozu se snižuje, proto je potřeba ji pravidelně aktualizovat. Čím nižší hodnota vozidla, tím levnější havarijní pojistka. Příklady ukazují, že pravidelná aktualizace může výrazně snížit náklady.
4. Sjednejte havarijní pojištění současně s povinným ručením. Bonus z povinného ručení lze obvykle zkopírovat na havarijní pojištění a nemusíte nic dokládat. Auto pojištěné kompletně může výrazně snížit celkové náklady na pojištění. Dlouhodobé srovnání ukazuje významnou úsporu při sjednání obou produktů dohromady.
Částo výhodná pojistná řešení zahrnují i doplňková připojištění, jako je pojištění skel, asistence a právní ochrana. Připojištění má svá specifika a limity plnění. Náš tip: zjistěte si, jaké asistenční služby jsou v rámci pojištění zahrnuty a jak je v případě potřeby využít.
Pojištění má své výluky a limity plnění. Je důležité pečlivě si pročíst výluky z pojištění a ujistit se, že s nimi souhlasíte. Výluky zahrnují přirozené opotřebení, škody způsobené úmyslně, řízení pod vlivem alkoholu a další.
Nezapomeňte na specializované tabulky a příklady, které ukazují rozdíly mezi jednotlivými produkty a jejich cenami v čase. Kombinací povinného ručení a havarijního pojištění získáte komplexní ochranu, čas a peníze zároveň.
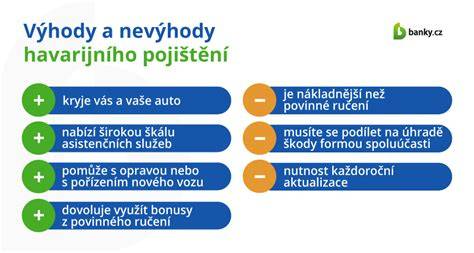
Pojištění skel a další doplňky mohou výrazně zlepšit informovanost a ochranu. Všechny detaily a podmínky si ověřte u vybrané pojišťovny a na oficiálních dokumentech. Nenechte si vnutit all-risk pojištění, pokud ho nepotřebujete. Náš tip: Nenechte si vnutit all-risk pojištění, pokud ho nepotřebujete. Na trhu najdete dostatek nabídek s flexibilními podmínkami, u nichž si lze zvolit jednotlivá rizika a vytvořit havarijní pojištění na míru.
Jaký je rozdíl mezi povinným ručením a havarijním pojištěním? Povinné ručení kryje škody, které způsobíte druhým, havarijní pojištění chrání přímo vaše auto. Oba typy pojištění lze sjednat spolu pro vaši komfortní správu a úspory času a financí.
Prohloubené shrnutí a praktické tipy najdete i v dalších zdrojích. Pojištění auta je komplexní téma, které vyžaduje přizpůsobení vašim potřebám a reálné hodnotě vozidla. Najděte nejvýhodnější řešení pro vaše auto a zvažte kombinaci pojištění s bonusy.