V tomto článku vás provedeme registrací k silniční dani, podáním daňového přiznání k silniční dani a dodatečným přiznáním. Zákonodárce od roku 2022 okruh poplatníků výrazně zúžil. Předmětem silniční daně jsou vozidla kategorie N2 a N3 (nákladní automobily nad 3,5 t), a jejich přípojná vozidla kategorie O3 a O4, registrovaná v českém registru silničních vozidel. Nejste si jistí, jak správně postupovat v oblasti daní, abyste nešlápli vedle? Je to jednoduché: od roku 2022 je povinnost registrace k silniční dani zrušena. Znamená to tedy, že už nepodáváte přihlášku k registraci, kterou si mnozí pamatují z dřívějška - prostě podáte přiznání, jakmile splníte podmínky (tj. Pokud se u vás v průběhu roku něco změní (přidání/odstranění vozidla, změna provozovatele), nepodáváte odhlašovací ani registrační formuláře - vše se promítá do přiznání za dané zdaňovací období.
V roce 2025 je třeba daňové přiznání podat elektronicky. Nejpohodlnější cesta vede přes Online finanční úřad (DIS+) na portálu MOJE daně, kde lze přiznání nejen vyplnit, ale i předvyplnit údaji z posledního podání, odeslat a sledovat stav. Někdy člověk zjistí chybu až po termínu. Daňový řád to řeší dodatečným daňovým přiznáním. Platí jednoduché pravidlo: Zjistíte-li, že daň má být vyšší než poslední známá daň, musíte podat dodatečné přiznání do konce měsíce následujícího po zjištění, a zároveň doplatit rozdíl. Pamatujte, že dodatečné přiznání na vyšší daň doprovází úrok z prodlení. Úrok z prodlení začne nabíhat od 4. kalendářního dne následujícího po původním dni splatnosti daně a běží do dne, kdy je částka skutečně připsaná na účet finančního úřadu (rozhoduje připsání, ne den, kdy odešlete platbu). Úrok se počítá denně z dlužné částky. Sazba je repo sazba ČNB k 1. dni příslušného pololetí + 8 procentních bodů. Výjimka nastává v situaci, kdy součet úroku (za daný druh daně, u téhož správce, za totéž období) nepřesáhne 1 000 Kč. V tomto případě úrok správce vůbec nepředepíše.
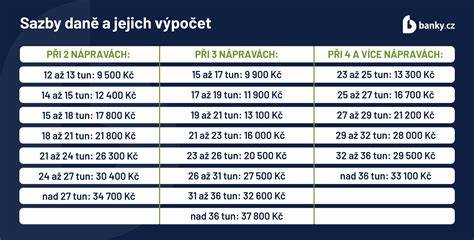
Novela zákona o dani silniční účinná od 1. 7. 2025 snížila daň u vozidel se vzduchovým závěsem hnací nápravy a Finanční správa výslovně uvedla, že snížení se uplatní zpětně za celé období od 1. 1. 2025. U zdanitelných vozidel kategorie N2/N3 a jejich přívěsů O3/O4 registrovaných v ČR se v určitých situacích silniční daň neplatí, přestože by jinak vznikla. Osvobození platí za kalendářní měsíc, v němž byly podmínky splněny ve všech dnech, kdy bylo vozidlo předmětem daně. Je nutné uschovat doklady prokazující nárok (např. smlouvy, provozní knihy, potvrzení zadavatelů).
Na druhou stranu, sleva daň neruší, pouze snižuje vypočtenou částku, pokud jde o kombinovanou dopravu: přeprava probíhá v jedné přepravní jednotce nebo celé soupravě a část trasy vede po železnici či vnitrozemské vodní cestě. Výše slevy za celé zdaňovací období závisí na počtu jízd: 31-60 jízd znamená 25 %, 61-90 jízd 50 %, 91-120 jízd 75 % a více než 120 jízd 90 %. Železniční úsek delší než 250 km se pak počítá jako dvě jízdy.
Každý finanční úřad má vlastní tzv. matrikové číslo účtu. Společným předčíslím pro silniční daň je „748“ a kód banky je 0710 (ČNB). Matrika se volí podle místní příslušnosti (např. FÚ pro hlavní město Prahu má matriku 77628031, Jihomoravský kraj 77628621, atd.). Výsledné číslo účtu tak má podobu 748-(matrika příslušného FÚ)/0710. Jako variabilní symbol u plateb daní se standardně uvádí kmenová část DIČ (u fyzických osob rodné číslo bez lomítka, u právnických osob IČO. Splatnost daně je k 31. lednu následujícího roku a shoduje se s lhůtou pro podání přiznání.
Jelikož registrace silniční daně byla zrušena, neexistuje možnost odhlášení. Příklad: V červnu 2025 prodáte nákladní vozidlo, které bylo předmětem daně: původní provozovatel uvede vozidlo naposledy za měsíc květen. Nový provozovatel jej uvede od června. Chybné posouzení, zda se přiznání vůbec podává: Mnoho OSVČ s osobními auty či lehkými dodávkami zbytečně hledá formulář. Za osobní auto či N1 se přiznání nepodává. Záměna registrace a přiznání: Od roku 2022 už neexistuje registrace k silniční dani. Někteří stále vyplňují staré přihlášky zcela zbytečně. Špatně zvolený účet, předčíslí silniční daně nebo matrika: Platbu pošlete na účet vašeho místně příslušného FÚ ve tvaru 748-(matrika)/0710. Chybějící nebo špatný variabilní symbol: Použijte kmenovou část DIČ/IČO (u FO rodné číslo bez lomítka). Nevyužitá sleva za kombinovanou dopravu nebo nedostatečné prokázání: Máte-li provoz s železničními segmenty přepravy a přepravní jednotky se nemění, sleva může činit až 90 %.
Nezapomeňte na evidenci jízd a na to, že železniční úsek vyšší než 250 km v ČR se počítá dvojnásobně. Pozdní reakce na zjištěnou chybu: Jakmile přijdete na to, že daň má být vyšší, běží vám lhůta do konce následujícího měsíce pro podání dodatečného přiznání a doplacení. Silniční daň dnes řeší provozovatelé vozidel N2/N3 a přívěsů O3/O4 registrovaných v ČR. Od roku 2022 se nikdo k dani neregistruje ani neodhlašuje - vše se projeví až v přiznání za příslušný rok a jen za měsíce, kdy byly splněny podmínky. Přiznání se podává výhradně elektronicky přes Portál MOJE daně, splatnost i termín podání jsou vždy 31. ledna následujícího roku, zálohy se neplatí.
Když vyjde vyšší daň, je třeba podat dodatečné do konce následujícího měsíce a doplatit; úrok běží od 4. dne po původní splatnosti (repo ČNB + 8 p. b., pokud celkem nepřesáhne 1 000 Kč, nepředepíše se). Nižší daň lze uplatnit dodatečným přiznáním v běhu lhůty pro stanovení daně. Záleží proč nula vyšla. Nejsou-li vaše vozidla vůbec předmětem daně (např. osobní auto nebo kategorie mimo N2/N3, O3/O4), přiznání nepodáváte. Předmětem české silniční daně jsou jen vozidla registrovaná v českém registru.
Praktické pokyny k podání a výpočtu daně pro rok 2025
- Priznání k dani silniční za zdaňovací období roku 2025 je nutné podat elektronicky nejpozději do 2. února 2026. Ve stejné lhůtě je tato daň také splatná. Formulář daňového přiznání je k dispozici na portálu MOJE daně. Přiznání k dani silniční za zdaňovací období roku 2025 lze podat jen elektronicky. Finanční správa doporučuje pro vyplnění a podání formuláře využít na portálu MOJE daně daňovou informační schránku (DIS+).
- Elektronická forma podání je u daně silniční povinná. Pro zdaňovací období roku 2025 byla snížena sazba daně u vozidel vybavených vzduchovým závěsem hnací nápravy. Uživatelé DIS+ mohou na portálu MOJE daně využít službu předvyplnění údajů z daňového přiznání z předchozího roku a podat přiznání online.
- Provoz daně zajišťují vybraná územní pracoviště finančních úřadů. Pokud je vozidlo vybaveno vzduchovým závěsem hnací nápravy, můžete si u něj uplatnit nižší výši daně. Zdanitelné vozidlo, u něhož dojde ke změně poplatníka, je v daném kalendářním měsíci předmětem daně pouze u nového poplatníka. Daňové přiznání podejte do 31.
- Při podání prostřednictvím datové schránky musíte vždy dbát na to, aby daňové přiznání bylo podáno ve zveřejněném formátu xml a ve stanovené struktuře. Povinnost hradit pokutu za opožděné tvrzení daně vzniklé v důsledku pozdního podání daňového přiznání nebo dodatečného daňového přiznání vám nevznikne, pokud je její vypočtená výše menší než 1 000 Kč.
- Zdaňovacím obdobím silniční daně zůstává i po novele kalendářní rok. Do konce roku 2023 jsou v kalendářním měsíci prodeje vozidla provedeny změny; od 1. 2024 platí nové úpravy včetně limitů pro osvobození a slevy za kombinovanou dopravu.
Pokud provozujete některé z vozidel, která jsou předmětem silniční daně, musíte podat daňové přiznání, a to bez ohledu na to, zda jej využíváte k podnikání. K silniční dani není potřeba se registrovat. Pokud provozujete pouze vozidla, která nejsou předmětem silniční daně, daňové přiznání nepodáváte a nemáte ani žádnou oznamovací povinnost. Lhůta pro podání daňového přiznání a splatnost silniční daně je vždy do konce ledna za celý předchozí kalendářní rok. To znamená, že termín pro podání přiznání k silniční dani za rok 2024 je do 31. ledna 2025. Změny zákona o silniční dani platné k 1. Z změn v zákoně o silniční dani, které nabyly platnost k 1. lednu 2024, se promítnou do daňového přiznání podávaného v lednu 2025. Informace o vozidle pro účely zákona o dani silniční se budou nově čerpat přednostně z registru silničních vozidel, nikoliv z technického průkazu.
Další důležité poznámky: Předmětem daně je vozidlo tehdy, jakmile je v měsíci splněna podmínka pro to, aby bylo předmětem daně. Pokud došlo ke změně poplatníka (prodej vozidla nebo změna provozovatele), bude v daném kalendářním měsíci předmětem daně pouze u nového poplatníka. Do konce roku 2023 platil režim prodeje a změn, který ale byl následně upraven. Pokud máte vozy nad 12 tun určené výlučně k přepravě nákladů, platíte silniční daň bez ohledu na jejich využití.
TIP: Pokud platíte zálohy na silniční daň za vozidla, která od 1. ledna 2022 nejsou předmětem daně, můžete na finančním úřadě zažádat o vrácení přeplatku ve lhůtě 6 let od konce roku, ve kterém přeplatek vznikl. Nově nemá na výši daně vliv stáří vozidla. Zrušena byla také ostatní snížení daně uvedená do konce roku 2021 v § 6. Aktuální sazby silniční daně jsou uvedeny v příloze Zákona o dani silniční a ve srovnání s obdobím před 1. lednem 2022 jsou výrazně nižší.
Jak online zdanit vaše nové nebo stávající vozidlo. Pomoc s DVLA nebo Gov.uk při zdanění auta nebo motocyklu.
V případě, že je vozidlo registrováno v cizině, ani z něj silniční daň neodvádíte a nepodáváte kvůli němu daňové přiznání. Do konce roku 2023 zahrnul systém změny v osvobozeních a částečné slevy v rámci kombinované dopravy, v roce 2024 došlo k dalším úpravám. Zdanitelné vozidlo je vždy vozidlo registrované v českém registru vozidel. Pokud se týká změny provozovatele, je zdanění ovlivněno tím, zda změna nastala v průběhu měsíce; daně se tedy týká nového poplatníka v téže období.