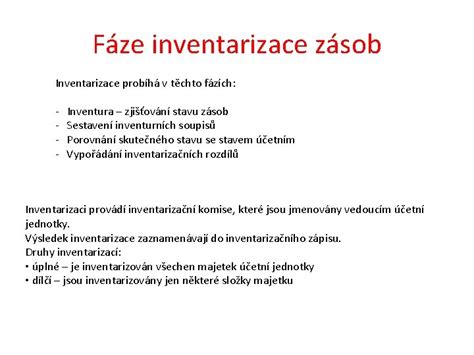
Pod pojmem inventarizace rozumíme zjištění skutečného stavu veškerého majetku a závazků účetní jednotky a současně ověření, zda zjištěný skutečný stav odpovídá stavu majetku a závazků v účetnictví a zda neexistují pádné důvody pro účtování snížené hodnoty majetku. Tím se rozumí účtovat např. Inventarizací ověřujeme zůstatky účtů hmotné i nehmotné povahy, podle toho pak rozdělujeme inventury na fyzické a dokladové. Při fyzických inventurách zjišťujeme skutečné stavy účtů přepočítáváním, převážením, měřením apod. Oproti tomu dokladové inventury se týkají zejména nehmotných rozvahových položek, tedy závazků, pohledávek, časového rozlišení, případně rezerv apod. Výstupem z inventarizací jsou tzv. inventurní soupisy. Stavy majetku jsou zapsány inventurní komisí do tzv. inventurních soupisů a ty jsou následně srovnávány s účetními stavy. Inventarizačním rozdílem se rozumí rozdíl mezi skutečným fyzickým stavem zjištěným při inventurách a stavem v účetnictví. Pomineme-li přirozené úbytky majetku, rozdíly - zejména schodky a manka nad normu, jsou účtovány na účet 549 - Manka, škody a mimořádné provozní náklady. Je v zájmu účetní jednotky, aby řádně a průkazně doložila ztráty či manka na majetku.
Co je zničení a likvidace majetku
Zničením se rozumí taková změna fyzického stavu věcí, kterou již není možné odstranit opravou, a věci tak již neslouží ke svému původnímu účelu. Ke zničení může dojít buď prostřednictvím živelní pohromy, nebo třetí osobou, či neúmyslně. Pod pojmem likvidace majetku se rozumí, že dojde k jeho vyřazení z evidence a současně znehodnocení či zničení způsobem, jenž není v rozporu s právními předpisy. Právnické osoby musí při likvidaci majetku splňovat několik podmínek. V některých případech je třeba najmout třetí osobu, která likvidaci provede (týká se například autovraků, chemických látek, některých elektrických zařízení apod.). Likvidací lze vyřadit plně odepsaný majetek. Vyřazení dlouhodobého majetku likvidací probíhá na základě likvidačního protokolu.
Inventarizace cenin a jejich směrnice
Účetní jednotky účtují o ceninách v účetní třídě 2 - Krátkodobý finanční majetek a krátkodobé finanční dluhy, včetně peněžních prostředků v pokladně, nejčastěji na účtu 213 - Ceniny. Při pořízení cenin lze využít zprostředkující účet 261 - Peníze na cestě, pokud zřídíme samostatnou řadu účetních dokladů pro přírůstek a úbytek cenin. O jednotlivých druzích cenin se účtuje na účet 213 - Ceniny, s analytickou evidencí dle druhů cenin a umístění.
První fází je provedení tzv. inventury, tj. zjištění skutečného stavu cenin. Na základě provedené inventury se vyhotoví tzv. inventurní soupis, jehož obsah je definován zákonem. Druhou fází je porovnání skutečného stavu cenin se stavem v účetnictví, tj. provedení inventarizace. Výsledkem inventarizace může být nulový inventarizační rozdíl, inventarizační schodek (manko) či inventarizační přebytek.
O ceninách se účtuje v účetní třídě 2 s vhodnou analytickou evidencí. Ceniny podléhají inventarizaci k rozvahovému dni. Při inventuře a dokladové inventuře se řeší záznamy a rozdíly, včetně nutnosti dohody o hmotné odpovědnosti s pracovníky za ceniny.
Inventarizace zásob vs. dlouhodobý majetek
Inventarizace v praxi často rozlišuje periodickou a průběžnou inventarizaci. Periodická inventarizace se provádí k určitému dni (obvykle ke konci rozvahového období) a lze ji zahájit až 4 měsíce před rozvahovým dnem a ukončit nejpozději 2 měsíce po něm. Průběžná inventarizace se týká zásob podle druhů a dlouhodobého majetku, který je v soustavném pohybu a nemá stálé místo. Její výsledek se eviduje ke konci mezidobí pro rozpracované stavy.
V praxi často vyplývá, že fyzická inventura nestačí a je potřeba doplnit dokladovou inventurou o pohyby po data vymezená pro rozvahu. Příklad ukazuje, jak se sčítají stavy z fyzické inventury a z dokladové inventury k rozvahovému dni, aby vznikl konečný skutečný stav na konci období.
Inventarizační rozdíly a jejich účtování
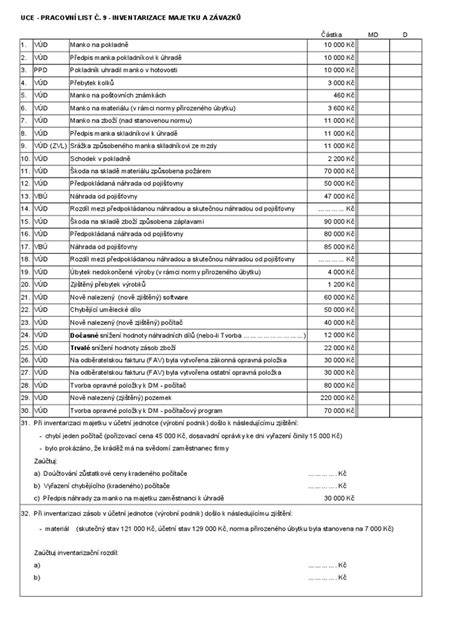
Inventurní soupisy jsou průkazné účetní záznamy se stanoveným obsahem, včetně skutečných stavů, podpisů a způsobu zjištění. Inventarizační rozdíly se řeší tak, že když je skutečný stav nižší než účetní, vzniká manko, a když je vyšší, vzniká přebytek. Obecně se manka účtují do provozních nákladů (MD 549 - Manka a škody), přebytky do provozních výnosů (MD 648 - Jiné provozní výnosy). Významné výjimky zahrnují manko odpisovaného DNM/DHM, přebytek odpisovaného DNM/DHM, nebo manko a přebytek u zásob vlastní výroby a vnitropodnikovách norem.
Speciálně pro ceniny a jejich inventarizaci je nutná dohoda o hmotné odpovědnosti s vybranými zaměstnanci. Ceniny podléhají inventarizaci a fyzické inventuře a při zjištění rozdílů je nutné je proúčtovat do období, se kterým souvisejí. Při účtování stravenek se zohledňují dva scénáře: zaměstnavatel přispívá podle pravidel, a pokud překračuje limity, jde o náklad daňově neuznatelný.
Příklady a praktické poznámky
Příklad 1: Obchodní společnost má 100 kg jablek. Po fyzické inventuře je uvedeno, že na prodejně zbývá 10 kg, ale z dokladů plyne dodání 0 kg. Důvody mohou být rozličné: nedodání dodavatelem, odcizení, omyl pokladny, špatné vážení, likvidace zboží atd. Podle zákonů je možné jednotlivé rozdíly proúčtovat i mezi různými druhy zásob, pokud jde o neúmyslnou záměnu a je nutné vycházet z cenových rozdílů mezi zboží.
Příklad 2: Pan Řezník provede fyzickou inventuru 20.12.2019 a zjistí stavy. Po dodání z dodacích listů do 31.12.2019 se stav změní a v lednu se objem prodeje vyrovná. V důsledku součtu fyzické inventury a dokladové inventury dojde k novému konečnému stavu zásob a k vyrovnání inventarizačních rozdílů.
Daňové souvislosti a vztah k DPH
Pro daňové účely platí, že škoda a manko se mohou lišit i podle teorie zákonů. Manka nad normu přirozeného úbytku je daňový náklad, zatímco náhrady mohou být daňově uznatelné jen do výše náhrady. Případy konkrétních mank a škod a jejich dopad na DPH se řeší podle vyhlášek a informací GFŘ. Pokud dojde k manku na materiálu, může plátce DPH provést vyrovnání odpočtu DPH u zásob a u majetku, pokud byl odpočet DPH uplatněn. Případová informace GFŘ uvádí postupy, jak doložit nároky, aby nebyl vyrovnán odpočet DPH.
Autorem textu je daňový poradce se zkušenostmi v oblasti inventarizace a účtování cenin a zásob, který zdůrazňuje důležitost správného provedení inventarizací pro věrný obraz účetní závěrky a pro správné daňové dopady.
Tabulka: Základní účtování a rozdíly
| Položka | Diagnóza | Účetnictví | Příklady |
|---|---|---|---|
| Manko | Fyzický stav nižší než evidovaný | MD 549 (náklad), D 123 (zásoby) | Chybějící zásoby v prodejně |
| Přebytěk | Fyzický stav vyšší než evidovaný | MD 648 (výnos), D 123 (zásoby) | Nadpočet zásob po inventuře |
| Škoda | Poškození či zničení majetku | MD odpovídající nákladům, DDM | Živelní škody na majetku |
| Ztráta cenin | Manko cenin | MD 549, D 213 | Odcizené ceniny |
V praxi je důležité, aby každá účetní jednotka měla vnitřní předpis o inventarizaci a stanovené normy přirozených úbytků zásob. Manka a škody jsou řešeny podle konkrétních situací, a to s ohledem na daňové dopady a uznatelnost nákladů.
tags: #inventarizaci #zjisten #schodek #na #dalnicnich #znamkach