Havarijní pojištění již mnoha majitelům vozidel ušetřilo nemalé prostředky. Vyplatí se i vám? Havarijní pojištění není narozdíl od povinného ručení ze zákona povinné a každý majitel vozidla si musí sám zvážit, zda se mu své vozidlo pojistit vyplatí či nikoliv.
Povinné ručení kryje škody, které vozidlem způsobíte ostatním řidičům. Na to neexistuje jednoznačná odpověď. Každý má své měřítko důležitosti ochrany svého majetku nastavené jinak. Někdo jezdí s vozidlem každodenně do práce a parkuje na sídlišti. Obecně lze doporučit, že pokud máte nebo si kupujete vozidlo staré do 5 let, měli byste si jej havarijně pojistit. Pokud s vozidlem začínáte jezdit, je riziko dopravní nehody vyšší oproti tomu, když jste na vozidlo již zvyklí.
Cena pojištění se může u různých pojišťoven poměrně výrazně lišit. Na trhu se lze setkat se dvěma přístupy k nabízenému pojištění. Stále jsou však nejpopulárnější a nejvíce využívané pojistky typu Allrisk, které kryjí havárie, živel, odcizení a vandalismus. Nabídky pojišťoven se pak často výrazně liší i podle automobilových značek, i model od modelu. Záleží na matematických propočtech pojišťoven a jejich cenové politice. Konkrétní nabídka pak zohledňuje věk řidiče, délku držení řidičského oprávnění, místo provozu vozidla a řadu dalších cenotvorných parametrů.
Při sjednávání pojistky se zaručeně setkáte s pojmem spoluúčast. O co jde? Spoluúčast je u havarijního pojištění stanovena v procentech a zároveň v minimální částce v korunách. Nejčastěji se setkáte se spoluúčastí 5 %, min. 5 000 Kč, popřípadě 10 %, min. Na vašem vozidle při parkování poškodíte nárazník. Cena opravy je stanovena na 36 000 Kč. U své havarijní pojistky máte sjednanou spoluúčast 5 %, min 5 000 Kč. Ze svého tedy zaplatíte 5 000 Kč (minimální spoluúčast) a zbytek uhradí pojišťovna.
Určitě není dobré porovnávat jen výši pojistného. Vždy je třeba srovnat hlavně rozsah pojistky, resp. rizika, proti nimž budete krytí, rozsah asistenčních služeb, ale i reputaci pojišťovny. Doporučujeme oslovit více zdrojů nabídek, tedy poptat různé pojišťovny, ale i makléře nebo zkusit internetové srovnávače. Jakmile zadáte na srovnávač své údaje, budou vás obratem kontaktovat. Určitě je dobré si nechat nabídky připravit, ale zároveň nepodléhat obchodnímu tlaku.
- GAP je připojištění k havarijnímu pojištění, které kryje rozdíl mezi aktuální, tzv. obvyklou cenou vozidla v době pojistné události a pořizovací cenou vozidla, a to v případě odcizení nebo totálního poškození vozidla.
- Na trhu jsou i varianty GAP pojištění, které lze sjednat samostatně bez návaznosti na havarijní pojištění. To má výhodu v tom, že můžete havarijní pojištění kdykoliv změnit a využít výhodnější nabídky u konkurenční pojišťovny bez toho, aby to ovlivnilo samotný GAP.
- U ojetých vozidel význam pojištění GAP klesá, protože ojetiny tak rychle cenu neztrácejí. Obzvláště v dnešní době, kdy se ojetiny spíše zdražují, resp..
Základní výhody a struktury pojištění pokračují: základní výhodou tohoto řešení je skutečnost, že pojistné je hrazené jako součást měsíčních splátek a ne v ročních nebo kvartálních splátkách, a to bez navýšení. Pokud nemáte dostatečnou hotovost, pak dává smysl vzít si financování s pojištěním. Pokud vám to financující společnost umožní, měli byste si porovnat, která z možností, tzn. v rámci individuálního pojištění se pojistné každoročně spíše zdražuje, oproti tomu leasingové společnosti nabízejí většinou fixní splátky včetně pojištění na celou dobu financování, což se v celém období financování může ukázat jako výhodnější.
Kupujete ojeté vozidlo? Tip: Chcete získat slevu 10 % na prověření vozidla? Obecně je možné říci, že se havarijní pojištění vyplatí především majitelům dražších vozidel, lidem, pro které je auto nepostradatelné a jezdí často, a také těm, kteří nemají finanční rezervu na případné opravy.
Co je havarijní pojištění a na co se vztahuje?
Havarijní pojištění je dobrovolné pojištění určené k ochraně vašeho auta. Zaplatí škody na vašem vozidle při nehodě, krádeži, vandalismu, požáru, povodni nebo jiném poškození, a to i v případě, že nehodu způsobíte sami.
Proč je dobré mít havarijní pojištění? Na rozdíl od povinného ručení, které bez speciálního připojištění kryje jen škody způsobené na cizím majetku nebo zdraví, havarijní pojištění chrání i vás samotné. V závislosti na zvoleném typu a rozsahu se pojištění vztahuje třeba na škody způsobené při zaviněné dopravní nehodě, řádění přírodních živlů, střet se zvěří, vandalismus nebo krádež vozidla.
Havarijní pojištění se vyplatí všem majitelům aut, u kterých existuje riziko vysokých škod i těm, kteří se bez auta neobejdou. Havarijní pojištění se tedy vyplatí i vám v případě, že máte drahé nebo nové auto, u kterého by byla oprava finančně nákladná. Auto používáte denně a bez něho byste se nedostali do práce nebo do školy. Parkujete často na ulici, kde je vyšší riziko vandalismu, krádeže nebo poškození projíždějícími auty. Bydlíte v oblasti se zvýšeným rizikem živelních škod, jako jsou tornáda nebo povodně. Jezdíte často do zahraničí nebo na delší trasy, kde je riziko nehod vyšší. Sdílíte auto s dalšími členy rodiny a existuje tak vyšší riziko nehod. Nemáte vytvořenou dostatečnou finanční rezervu, která by pokryla škody na autě.
V jakých případech se havarijní pojištění zpravidla nevyplatí? Pokud máte staré nebo velmi levné auto, jehož oprava by byla vyšší než hodnota auta, nebo pokud jezdíte minimálně a máte auto dobře zabezpečené. U starších vozidel bývá kalkulace složitější a někdy se vyplatí jen částečné krytí nebo bezpojištění.
Kdy se havarijní pojištění vyplatí nejvíc?
Typická situace, kdy se havarijní pojištění vyplatí nejvíce, je u drahých aut, u kterých dojde k větší škodě. Například v případě luxusních automobilů a totální škody se částka může vyšplhat i na miliony korun. Bez havarijního pojištění byste o auto přišli a celou škodu museli zaplatit sami. Se sjednaným havarijním pojištěním vám však pojišťovna většinu nákladů uhradí.
U staršího auta se havarijní pojištění vyplatí pouze v případě, že má vůz stále vysokou hodnotu, pravidelně ho využíváte a opravy by pro vás byly finančně nákladné. U velmi levných aut se „havarijko“ zpravidla nevyplatí. Naopak se často vyplatí u veteránů, protože jejich hodnota zpravidla roste a jejich opravy bývají nákladné.
Jak nastavit havarijní pojištění, aby se opravdu vyplatilo?
Aby dávalo havarijní pojištění opravdu smysl, je důležité nastavit pojistnou částku co nejblíže reálné tržní hodnotě auta. Dobře si také vyberte rozsah krytí, zkontrolujte limity plnění a zvažte připojištění. Zvolte rozumnou spoluúčast, která sníží cenu pojistky, ale pořád vám nechá dostatečné plnění při větší škodě.
Jak havarijní pojištění doplňuje povinné ručení? Havarijní pojištění doplňuje povinné ručení tak, že kryje škody na vašem vlastním autě, zatímco povinné ručení řeší jen škody, které způsobíte někomu jinému. Společně tak pokrývají jak cizí škody, tak ty vaše a nabízejí komplexní ochranu auta.
Proč se vyplatí havarijní pojištění pravidelně kontrolovat? Hodnota většiny aut v čase klesá, pravidelně by se proto měla upravovat pojistná částka, která má zásadní vliv na cenu pojištění. Vyplatí se proto pojištění alespoň jednou ročně kontrolovat a případně upravit pojistnou smlouvu nebo přejít k jiné pojišťovně.
Na co si dát pozor při vyřizování pojištění?
V první řadě je třeba dát si pozor na takzvané podpojištění. To vzniká, když špatně odhadnete aktuální cenu vozidla a pojistíte auto na nižší částku. Výsledkem pak může být krácení pojistného plnění, a to nejen při totálních škodách, ale i dílčích opravách. Pojišťovna vám nikdy nevyplatí víc než aktuální cenu auta v době vzniku pojistné události.
Ve smlouvě si ohlídejte, jak je definována spoluúčast. Nejjistější je fixní částka, která se neodvíjí od výše škody. Procentuální spoluúčast se vám sice může vyplatit u malých škod, ale u rozsáhlejších škod byste museli sahat hlouběji do kapsy. Dále zkontrolujte podmínky oprav a zda jsou díly nebo servis vybrány smluvně.
Havarijní pojištění lze sjednat dlouhodobě na dobu jednoho roku, ale i krátkodobě jen na pár měsíců či dní. Krátkodobé havarijní pojištění využijete při cestě do zahraničí. Ideální stáří auta, aby pro vás bylo havarijní pojištění stále výhodné, je do šesti let. Pak už náklady na opravu často převyšují hodnotu vozu. Výjimkou jsou veteráni, kteří mají stále vysokou hodnotu.
Nabízí se také možnost připojištění k povinnému ručení, které často bývá levnější variantou, jak se pojistit proti škodám na vlastním vozidle. Havarijní pojištění lze tedy považovat za nástroj ochrany rozpočtu a zdravého rozumu, pokud vychází z individuální situace a hodnoty vozidla.
Typy a praktické tipy
- Allrisk: kryje všechna rizika a škody na vozidle (včetně havárie, živel, odcizení a vandalismus).
- Připojištění GAP: kryje rozdíl mezi obvyklou cenou vozidla a pořizovací cenou při odcizení nebo totální škodě; lze sjednat samostatně i bez havarijního pojištění.
- Krátkodobé pojištění: vhodné pro zahraniční cesty nebo sezónní použití; obvykle dražší.
- Spoluúčast: volba mezi fixní částkou a procentem ze škody; fixní spoluúčast bývá jistější na velké škody.
- Územní platnost: rozdíl mezi krajem a Evropou; pojišťovna stanovuje rozsah platnosti.
Často kladené otázky: Vyplatí se havarijní pojištění? Odpověď záleží na hodnotě auta, způsobu užívání a na vaší finanční situaci. Pro nová a drahá auta bývá havarijní pojištění téměř nutností; pro starší a levná auta může být méně výhodné. Havarijní pojištění kryje škody na vašem vozidle i při zavinění, a může zahrnovat i doplňky jako skla, zavazadla či asistenci.
Věřte, že pravidelná aktualizace smlouvy a srovnání nabídek v průběhu času vám může ušetřit značné částky. Někdy je výhodou být v kontaktu s více zdroji a vyzkoušet srovnávače online, případně konzultovat s makléřem. Pokud plánujete cestu do zahraničí, zvažte krátkodobé pojištění na dobu dovolené.
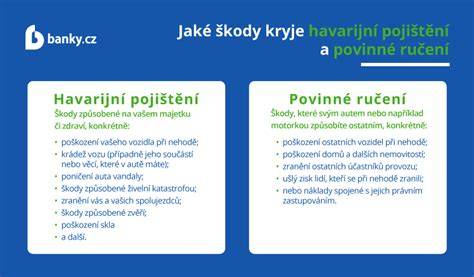
Co je havarijní pojištění? Havarijní pojištění je dobrovolné pojištění vozidla, které kryje škody na vašem vozidle. Havarijní pojištění se vztahuje na škody způsobené vlastnímu vozidlu v případě autonehody. Kolik stojí havarijní pojištění? Cena se vždy počítá individuálně na základě parametrů vozidla a rozsahu zvoleného krytí. Jak funguje havarijní pojištění? Havarijní pojištění kryje škody způsobené na vlastní vozidle a z důvodu autonehody, střetu se zvěří, odcizení vozidla, vlivem přírodních živlů, vandalismu nebo neoprávněné užití. Proč je dobré mít havarijní pojištění? Na rozdíl od povinného ručení, které kryje jen škody na cizím majetku nebo zdraví, havarijní pojištění chrání i vás samotné.
Upozornění: tento text je informační a neobsahuje individuální finanční poradenství.
Havarijní pojištění je volitelné a mělo by být posuzováno podle hodnoty auta, způsobu používání a finanční situace majitele. V závěru platí, že i když se havarijní pojištění vyplatí často u novějších a dražších vozidel, není univerzálně vhodné pro každé vozidlo a je důležité zhodnotit reálný přínos a možné úspory.