Pokud po nehodě zůstane auto rozbité tak, že se ho nevyplatí opravovat, pojišťovna to označí za totální škodu.
Pokud byl viníkem nehody někdo jiný, tak byste měli z jeho povinného ručení dostat po prodeji vraku tolik peněz, abyste si mohli pořídit auto ve stejné kvalitě, jako bylo před nehodou.
Pokud jste viníkem vy nebo jste se například srazili se zvířetem, tak bude záležet na tom, jestli máte havarijní pojištění a jak jste si nastavili limity.
V každém případě ale škodu musí zhodnotit odborník, aby určil, jestli se vyplatí oprava.
„Pokud je auto zničené, odcizené nebo náklady na opravu jsou větší než 80 % z obvyklé ceny auta, tak se u havarijního pojištění jedná o totální škodu.
V případě povinného ručení nesmí případné náklady na opravu přesáhnout 100 % obvyklé ceny,“ vysvětluje Jitka Velemínská z Direct pojišťovny.
Rozhoduje cena auta před nehodou Obvyklou cenou označují pojišťovny částku, kterou byste dostali, kdybyste auto prodávali před nehodou.
Tato cena se určuje několika způsoby.
„Sledujeme inzeráty, které auto stejné značky, typu, stáří, výbavy, stavu a počtu najetých kilometrů nabízejí.
Tyto ceny jsou ale pouze orientační, protože jde o nabídky a prodejní částky bývají většinou nižší.
Proto využíváme i katalogy ojetých vozidel, které vydávají znalecké kanceláře, například Galáš, nebo expertní systémy, kde jsou ceny podloženy průzkumem trhu, například CebiCat, Tax Expert a jiné,“ dodává Velemínská.
Občas se stává, že lidé s navrženou částkou nesouhlasí, protože si myslí, že jejich auto mělo větší hodnotu.
Odvolá se ale jen patnáct procent lidí.
Co s vrakem auta? Když pojišťovna určí cenu auta před nehodou, tak je ještě potřeba ocenit zbytky auta po nehodě.
K tomu často slouží aukce, kam pojišťovna vrak dá, aby zjistila jeho hodnotu.
Aukce je zcela anonymní, tedy nikdo neví, komu auto patří.
Pojišťovna pak předá majiteli kontakt na kupce a je jen na něm, jestli mu vrak skutečně prodá nebo si ho nechá.
Ať už proto, že se ho třeba pokusí ještě opravit nebo ho chce prodat třeba na vlastní pěst.
Od pojišťovny každopádně dostane částku, od které se hodnota vraku odečte.
Vzhledem k tomu, že hodnota auta klesne už jenom tím, že s ním vyjedete z autosalonu, tak se hodí sjednat si i takzvané připojištění GAP.
Díky tomu v př ípadě totální škody dostanete od pojišťovny tolik peněz, za kolik jste auto kupovali.
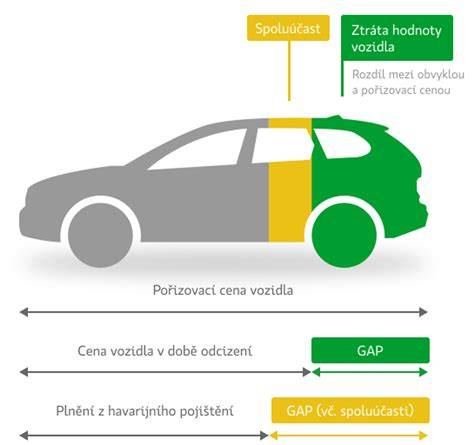
Pokud jste si například pořídili auto za půl milionu a po roce měli nehodu, která skončila totální škodou, tak byste od pojišťovny dostali třeba jen 400 000 Kč, protože hodnota auta za rok klesla.
Připojištění GAP by vám ale doplatilo zbylých 100 000 Kč, abyste měli dost peněz na pořízení stejného nového auta.
Toto připojištění se dá u některých pojišťoven sjednat i na ojetá auta.
V Directu ale platí omezení, že auto v době sjednání nesmí být starší než pět let a na tachometru nesmí mít víc než 150 000 km.
Přečtěte si také:📌 Zabouchli jste si klíče v autě? Volejte pojišťovnu
Pozor na nastavení limitů
Pokud si například u rizika srážky se zvířetem určíte limit 50 000 Kč, tak při totální škodě dostanete maximálně tuto částku, i když obvyklá cena auta bude vyšší.
Vždy proto doporučujeme u všech rizik navolit limit v hodnotě auta.
Zároveň je také na vás, jestli si sjednáte i náhradní auto, na které máte i v případě totální škody nárok.
Ale jen na dobu a limit určené ve smlouvě.
Požadavkům kladeným na ústavně souladné rozhodnutí orgánu veřejné moci týkající se náhrady škody neodpovídá, pokud se odvolací soud v odůvodnění omezí na citaci obecných pravidel týkajících se náhrady škody a na stručné konstatování, že ze znaleckého posudku vyplynulo přihlédnutí znalce k amortizaci náhradních dílů poškozených škodnou událostí, nota bene pokud ze znaleckého posudku vyplývá právě opačný závěr.
V takovém případě jde o porušení základních práv stěžovatele na spravedlivý proces a ochranu vlastnického práva, garantovaných v čl. 36 odst. 1 a v čl. 11 Listiny základních práv a svobod v intenzitě vyžadující ingerenci Ústavního soudu.
Na návrh stěžovatele K. M. vyslovil II. senát Ústavního soudu nálezem ze dne 19. března 2008 podle čl. 87 odst. 1 písm. d) Ústavy v řízení o ústavních stížnostech, že rozsudek Krajského soudu v Ostravě ze dne 18. 5. 2007 se ruší pro rozpor s čl. 36 a 11 Listiny.
Nalézací soud přiznal stěžovateli náhradu za škodu na vozidle způsobenou při dopravní nehodě ve výši určené znaleckým posudkem.
Povinný subjekt odmítl zaplatit část nákladů na opravu, neboť podle jeho tvrzení došlo ke „zhodnocení vozidla“ v důsledku použití nových náhradních dílů.
Odvolací soud výši náhrady škody snížil o částku rovnající se amortizaci náhradních dílů s tím, že snížení vyplývá ze znaleckého posudku.
Stěžovatel považuje rozsudek odvolacího soudu za nepřezkoumatelný, neboť z jeho odůvodnění není zřejmé, jakými skutečnostmi byl krajský soud při rozhodování veden.
Ústavní soud věc posoudil na základě kritérií vyplývajících z dosavadní judikatury.
Jednak se zabýval otázkou, zda není dán některý z důvodů pro jeho ingerenci do rozhodovací činnosti obecných soudů, konkrétně zda nejde o případ svévolné aplikace jednoduchého práva.
Dále Ústavní soud připomněl svoji ustálenou judikaturu k otázce přezkoumatelnosti a přesvědčivosti rozhodnutí obecných soudů, z níž vyplývá, že jen věcně správná a náležitě odůvodněná rozhodnutí naplňují ústavní kritéria plynoucí z Listiny.
Z obsahu znaleckého posudku založeného na č. l. 7 a n/o spisu vyplývá, že předmětem zadání bylo stanovení majetkové újmy vzniklé poškozením vozidla, přičemž cena vozidla byla stanovena ke dni dopravní nehody.
Znalec při stanovení ceny poškozeného vozidla redukoval původní cenu vozu s přihlédnutím k základní amortizaci dané dobou provozu a počtem ujetých kilometrů.
Časová cena vozidla činila dle znalce 155 406 Kč.
Při výpočtu obecné ceny vozidla vyšel znalec rovněž z koeficientu prodejnosti daného typu vozidla a dospěl k závěru, že obecná cena vozidla před poškozením byla 116 554,50 Kč.
Vzhledem k tomu, že předpokládané náklady na opravu vozidla měly činit dle znalce 68 056,48 Kč a nepřesáhnou cenu vozidla na trhu, doporučil opravu provést.
Opravou se rozumí uvedení vozidla do stavu před dopravní nehodou.
V posudku výslovně uvedl, že vozidlo nebylo nikdy havarováno, k jeho zhodnocení opravou nedojde, a nedoporučuje proto amortizovat náhradní díly, neboť vozidlo bude již v důsledku havárie obtížně prodejné.
Rozsudek odvolacího soudu v celém jeho rozsahu napadla žalovaná dovoláním, jehož přípustnost spatřuje v tom, že napadené rozhodnutí spočívá na řešení v judikatuře dovolacího soudu dosud neřešené otázky, zda lze podřadit škodu vzniklou během pracovní činnosti samojízdného zemědělského stroje pod pojem „škoda způsobená provozem vozidla“ ve smyslu § 2927 o. z.
Jako dovolací důvod dovolatelka uvádí nesprávné právní posouzení věci.
Soudy pochybily tím, že aplikovaly § 2927 o. z., přestože na zjištěný skutkový stav nedopadá, neboť kombajn byl v inkriminovaný moment používán v rámci plnění svého účelu jako pracovní stroj pro zemědělskou činnost.
Opomenuly tak charakter činnosti, při níž ke škodě došlo, přitom je rozhodné, že pohyb kombajnu stále sloužil jedinému cíli - vykonat na poli sklizeň.
Nebylo prokázáno, že šlo o přepravu nákladu či jinou dopravní činnost.
Dovolatelka navrhla, aby dovolací soud napadený rozsudek společně s rozsudkem soudu prvního stupně zrušil a věc vrátil soudu prvního stupně k dalšímu řízení.
3. Nejvyšší soud posoudil dovolání podle zákona o. s. ř. a shledal, že dovolání je přípustné pro posouzení otázky druhu odpovědnosti za škodu vzniklou pracovním strojem při otáčení na poli, která dosud nebyla vyřešena.
6. Podle § 2924 o. z. kdo provozuje závod nebo jiné zařízení sloužící k výdělečné činnosti, nahradí škodu vzniklou z provozu, ať již byla způsobena vlastní provozní činností, věcí při ní použitou nebo vlivem činnosti na okolí.
7. Podle § 2927 o. z. kdo provozuje dopravu, nahradí škodu vyvolanou zvláštní povahou tohoto provozu.
Nejvyšší soud shrnuje, že rozhodnutí o tom, zda škoda vznikla provozem dopravy či provozní činností, je nutno posuzovat podle povahy nebezpečí a funkce vozidla v dané situaci, a eurokonformně vykládat interpretaci pojmů.
Podle závěrů Nejvyššího soudu lze § 2927 o. z. aplikovat na nároky třetích osob proti provozovateli na náhradu škody, pokud šlo o projevy nebezpečí spojené s provozem vozidla jako dopravního prostředku.
Jestliže však škoda vznikla v důsledku nebezpečí pramenícího z provozu vozidla jako pracovního stroje, použití § 2927 nepřichází v úvahu.
Nejvyšší soud uzavřel, že rozhodnutí odvolacího soudu ohledně amortizace dílů musí být posuzováno v kontextu znaleckého posudku a skutečností skutkového stavu.
Pokud tedy vozidlo bylo používáno jako pracovní stroj během sklizně a zároveň se pohybovalo, posuzuje se to podle povahy nebezpečí vzniklé při jeho činnosti a nikoliv výhradně podle přepravní funkce.
Ke zhodnocení právních otázek a nároků by měly soudit zohlednit evropskou judikaturu Damijan Vnuk a Rodrigues de Andrade, které zdůrazňují význam funkce a účelu použití vozidla.
Rozsudek Nejvyššího soudu tedy potvrzuje, že v konkrétních případech může být náhrada škody za pracovní stroje při otáčení na poli řešena jinak než obecně při dopravním provozu.
Pokud tedy majitel vozidla řeší totální škodu či náhradu škody po dopravní nehodě, je vhodné konzultovat s odborníky a porovnat nabízené kalkulace pojišťovny a nezávislého servisu.
Toto srovnání je důležité zvláště v případech, kdy pojišťovny používají korekce nákladů na materiál a nabízejí odlišné částky za díly a práci v závislosti na stáří vozu a dostupnosti dílů.
Pojišťovny často vyplatí náklady na opravu či náhradu jen v limitovaném rozsahu, a proto je důležité pečlivě doložit skutečné náklady a stav vozu před nehodou.
Prakticky to znamená, že pojišťovna plní jen do výše zákonem stanovených limitů a v některých případech je vhodné domáhat se náhrady soudní cestou.
V případě potřeby můžete využít i služeb advokáta či odborníků na pojistné nároky, kteří pomohou zajistit maximální možné odškodnění.