Platné pro rok 2025, 2024 a 2023. Účetní shodně s daňovými? Zakázané to není, ale… Společnosti si někdy zjednodušují práci a nastavují účetní odpisy stejně jako daňové. I účetní programy to umožňují. Často to však není v souladu s účetními předpisy.
Pokud společnost pořídí osobní automobil v prosinci, může daňově uplatnit při zrychlených daňových odpisech celou pětinu pořizovací ceny. Pokud nastavíme, že účetní odpisy jsou shodné s daňovými, připadne celá tato pětina v účetnictví na jeden jediný měsíc. Pozor na to, protože pokud takových majetků bude více a ve významných cenách, může dojít ke zkreslení účetnictví, resp. k porušení zásady věrného a poctivého obrazu předmětu účetnictví a finanční situace společnosti.
Co říkají účetní předpisy o účetních odpisy a daňových odpisech
- Účetní odpisy dlouhodobého hmotného i nehmotného majetku je třeba nastavit tak, aby vyjadřovaly skutečné opotřebení majetku za určité období. Jak toho ale docílit? Na to se pojďme teď podívat.
1. Doba účetního odpisování
Doba účetního odpisování by měla vycházet z toho, po jakou dobu je majetek skutečně využitelný, bez ohledu na délku daňového odpisování. U automobilů je často nastavována stejně jako daňová doba (5 let), ale realita může být jiná - firmy mohou majetek vyřazovat dříve či později a s odlišnou zůstatkovou hodnotou.
Budovy a stavby se často odpisují 30-50 let, ale jejich skutečná doba využitelnosti může být i 80-100 let. Záleží na skutečném užívání a plánovaném prodeji či darování majetku.
Obzvlášť důležité je zohlednit dobu užívání technického zhodnocení k pronajatému majetku, resp. dobu trvání nájmu. Technické zhodnocení k pronajatému majetku se odepisuje v průběhu používání, a to podle § 56 odst. 9 PVZÚ pro podnikatele.
2. Způsob účetního odpisování
Každá společnost má odpisový plán, na jehož základě majetek účetně odpisuje. Můžeme zvolit:
- časové odpisy (měsíční odpis vycházejí z pořizovací ceny a doby odpisování),
- výkonové odpisy (např. podle počtu vyrobených kusů, výkonových hodin apod.).
Ukázku časových rovnoměrných odpisů najdete v příkladu 1. Příklad 3 ukazuje výkonové odpisy a jejich výpočet na základě počtu vyrobených kusů. Důležité je také zohlednit předpokládanou zbytkovou hodnotu při účetním odpisování, aby byly náklady rovnoměrněji rozloženy v jednotlivých letech.
3. Zohlednění předpokládané zbytkové hodnoty
Pokud firma plánuje vyřadit automobil (prodej, darování, rozebrání na díly) ve výrazném časovém horizontu, je vhodné při účetním odpisování zohlednit předpokládanou zbytkovou hodnotu. Tím se rovnají součet odpisů a zbytkové hodnoty celkové ocenění majetku a zůstává věrný a poctivý obraz o hospodaření firmy. Pokud zjistíme během odpisování změnu ceny při vyřazení, upravíme odpisový plán a zbytkovou hodnotu postupně, a ne zpětně.
- Revizi provádíme alespoň jednou ročně v rámci inventarizace.
- U daňových odpisů nezohledňujeme zbytkovou hodnotu.
4. Komponentní odpisování
Pro některé majetky - stavební objekty, mechanizované zařízení - lze využít komponentního odpisování. Cílem je rovnoměrné rozložení nákladů při výměně komponent majetku. Komponentou může být výtah, řídicí jednotka u stroje, válec u tiskárského stroje apod. Daňově se takový majetek odpisuje jako celek v souladu se zákonem o daních z příjmů.
Účetní odpisy nelze přerušit - na rozdíl od daňových odpisů. Pokud program nastaví, že účetní odpisy se rovnají daňovým a daňové odpisy přerušíme, majetek by se mohl přestat odpisovat i účetně. To je problém, protože zkreslí výsledek hospodaření a hodnotu majetku v rozvaze.
5. Příklady a ilustrace
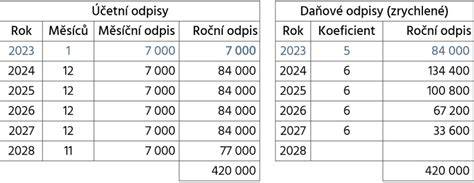
Příklad 1: Společnost zařadila automobil 420 000 Kč v prosinci 2023 s 5letým časovým účetním odpisováním a zároveň zrychlenými daňovými odpisy. Rozdíl v nákladech mezi účetními a daňovými odpisy je patrný zejména v roce 2023.
Příklad 2: Technické zhodnocení k pronajatým prostorům v hodnotě 300 000 Kč dokončeno v červenci 2023; nájemní smlouva do konce roku 2025, ale slibováno prodloužení do konce roku 2030. Odpisová doba 90 měsíců.
Příklad 3: Stroj s cenou 600 000 Kč, životnost 6 let, válec vyměněn každé 3 roky. Komponentní odpisování dává vedle stroje odpisovat i válec samostatně, daňově však zůstává strojový celek.
Příklad 4: Automobil pořízený v listopadu 2018 za 552 000 Kč, s uvažovanou zbytkovou hodnotou 240 000 Kč po 5 letech. Při skutečném vyřazení v prosinci 2023 nastal rozdíl mezi účetní a skutečnou prodejní cenou, ukazující důležitost zohlednění zbytkové hodnoty v odpisovém plánu.
Praktické doporučení pro účetní praxi
- Vždy určete realističtější dobu účetního odpisování podle skutečného užívání majetku a plánovaného vyřazení.
- Rozmyslete si, zda použít časové či výkonové odpisování a kdy první odpis uplatnit (zařazení v měsíci vs. následující měsíc).
- Při významných majetcích zvažte komponentní odpisování, která umožní samostatné odpisování komponent s různými dobami použitelnosti.
- Pravidelně aktualizujte odpisový plán podle průběhu používání majetku (minimálně jednou ročně při inventarizaci) a upravujte zbytkovou hodnotu, pokud je to nutné.
- U automobilů sledujte limity pro daňové odpisy a možnosti mimořádných odpisů pro bezemisní vozidla po 1.1.2024 až do 31.12.2028.
Často kladené otázky
- Jak dlouho se odpisuje osobní automobil? - Obvykle 5 let (2. odpisová skupina), avšak pro daňové odpisy existují limity a mimořádné odpisy pro bezemisní vozidla od roku 2024-2028.
- Lze odpisovat ojetý automobil? - Ano, pokud je zařazen v majetku firmy a je využíván pro podnikání; při soukromém užívání se uplatňují pouze poměrné odpisy a náhrady za soukromé provozy.
- Co je rozdíl mezi účetními a daňovými odpisy? - Účetní odpisy zobrazují skutečné opotřebení majetku a nemají vliv na základ daně; daňové odpisy slouží ke snížení daňového základu a mohou být přerušeny, pokud to je pro daňové důvody výhodné (např. ztráty, paušály).
- Kdy lze použít mimořádné odpisy a na jaké typy vozidel se vztahují? - Od roku 2024 lze mimořádné odpisy u elektromobilů a bezemisních vozidel (pořízení v letech 2024-2028), nikoli u vozidel se spalovacím motorem a hybridů. Zpřesněny jsou podmínky pro soukromé užívání a výše odpisů.
Infografiky a multimédia
Odpisový plán | Jak vypočítat a propojit do 3 účetních výkazů
Tabulka: Přehled odpisových skupin a dob
| Typ vozidla | Odpisová skupina | Doba odpisování |
|---|---|---|
| Osobní automobil | 2. skupina | 5 let |
| Nákladní automobil | 2. skupina | 5 let |
| Přívěs, návěs | 2. skupina | 5 let |
| Autobus | 3. skupina | 10 let |
Praktické poznámky k daňovým odpisům a limitům od roku 2024
Od 1. ledna 2024 platí limit 2 000 000 Kč na daňově uznatelné náklady u osobních automobilů využívaných pro podnikání. Tento limit se vztahuje na automobily kategorie M1 a s výjimkami, které zahrnují sanitní či pohřební vozy, vozy provozované na základě koncese, či vozy pořízené formou leasingu s převodem vlastnictví. DPH limit je 420 000 Kč. Mimořádné odpisy jsou dobrovolné a u bezemisních vozidel lze uplatnit jen v letech 2024-2028, pro vozidla se spalovacím motorem tuto možnost nemáte. Pro správné nastavení zvažte aktuální znění zákona a poraďte se s účetními specialisty.
tags: #odlozeni #odpisu #automobilu