Poskytnutí služebního automobilu k soukromým účelům je velmi oblíbeným zaměstnaneckým benefitem. Zaměstnanec si tak nejenže nemusí pořizovat vlastní auto, ale navíc mu odpadnou starosti a náklady spojené s jeho údržbou. Na straně zaměstnance se možnost bezplatně využívat služební vozidlo k soukromým účelům považuje za nepeněžitý příjem. V dnešní době je čím dál rozšířenější sledování polohy služebních vozidel a potřeba řídit náklady a rizika s provozem vozového parku.
Právní dopady a daňové aspekty poskytování firemního vozidla k soukromým účelům vyžadují jasná pravidla a písemné dohody. Firemní vozidlo může být v majetku zaměstnavatele, pořízené formou finančního lease nebo vypůjčené. U zaměstnanců hraje roli, zda jde o pracovní poměr, dohodu o pracovní činnosti či dohodu o provedení práce. Právo na soukromé jízdy nemá automaticky každý zaměstnanec; souhlas zaměstnavatele a úprava vnitřních předpisů či pracovní smlouvy jsou klíčové.
Hodnota nepeněžního příjmu a emisní podmínky
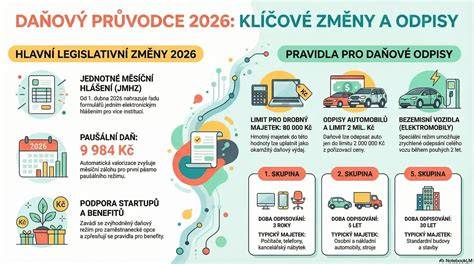
V roce 2024 je výše nepeněžního příjmu v případě bezemisních vozidel stanovena na 0,25 % vstupní ceny vozidla za každý započatý měsíc, v případě nízkoemisních vozidel 0,5 % a u ostatních vozidel 1 %. Minimální výše nepeněžního příjmu je 1000 Kč. Pro daňové účely se v případě nízkoemisního vozidla posuzuje emisní limit CO2 do 50 g/km a 80 % emisních limitů pro látky znečišťující ovzduší v reálném provozu; do 31. 12. 2025 platí tato definice. Do šířeji pojatého posuzování vstupní ceny se počítá nákupní cena včetně DPH a u pronajatých či leasingovaných vozidel se uplatňuje vstupní cena u původního vlastníka.
Uvozovky: Nízkoemisní vozidlo znamená vozidlo s nízkými emisemi, které splňuje definice zákona o podpoře nízkoemisních vozidel při veřejných zakázkách a veřejné dopravě. Pokud zaměstnavatel poskytuje pohonné hmoty pro soukromé cesty, je to rovněž nepenězný zdanitelný příjem zaměstnance.
Kdo určuje vstupní cenu a jak se postupuje při leasingu
Vstupní cena je klíčová pro výpočet nepeněžního příjmu: v majetku společnosti se používá pořizovací cena včetně DPH; u vozidel z leasingu se vychází z vstupní ceny u původního vlastníka a platí, i když dojde k následné koupi (odkoupení). Počet najetých kilometrů není relevantní pro výši nepeněžního příjmu; evidence kilometrů probíhá v Knize jízd s uvedením účelu cesty, data a počtu ujetých kilometrů.
Práva a povinnosti při poskytování firemního vozidla k soukromým účelům
U zaměstnavatele je potřeba mít písemnou dohodu o užívání firemního auta k soukromým účelům, která vymezuje práva a povinnosti obou stran. Zákoník práce určuje, že využití majetku zaměstnavatele pro soukromé potřeby vyžaduje souhlas. Tento souhlas může být součástí vnitřního předpisu nebo pracovní smlouvy. Zaměstnavatel má široký prostor stanovit pravidla pro soukromé užívání vozidel, avšak změna podmínek vyžaduje souhlas vlastníků v případě jednatelů a členů představenstva.
Vedoucí pracovník nesmí ignorovat BOZP a správní předpisy; dohled nad dodržováním limitů pracovní doby a odpočinku je kritický. V souvislosti s digitalizací pracovněprávních dokumentů a nároky EU na transparentnost odměňování roste význam správně zpracovaných interních předpisů a školení.
Evidence, odpovědnost a škody
Vedení knihy jízd je důležité pro prokázání pracovní povahy jízd. V případě škody na voze během soukromé cesty může zaměstnanec nést odpovědnost podle občanského zákoníku; soudy již rozhodly, že v odcizení zapůjšeného vozidla během soukromé cesty nese zaměstnanec plnou hodnotu vozu, a to bez omezení čtyřapůlnásobku průměrného výdělku.
V rámci provozu vozového parku je důležité stanovit pravidla pro hrazení nákladů na pohonné hmoty, nastavit limity na nájezd kilometrů a zajistit, aby náklady spojené s používáním vozidla pro soukromé účely byly transparentně zahrnuty do nepeněžního příjmu. Naopak, pokud zaměstnavatel hradí pohonné hmoty nad stanovený limit, tato částka je rovněž nepeněžní příjem.
Evidence a školení řidičů
Jednou z hlavních povinností zaměstnavatele je zajištění školení řidičů - referentů, a to v souladu se zákoníkem práce. Školení musí být prováděno pravidelně a prokazatelně zdokumentováno. Profesionální řidiči by měli absolvovat školení minimálně jednou ročně, řidiči referenti alespoň jednou za tři roky, ale doporučuje se častější opakování. Provedení školení a ověření znalostí musí být zdokumentováno.
Školení může probíhat v prostorách zaměstnavatele, v autoškole či u třetích stran a může zahrnovat i provozní bezpečnostní pokyny (MPBP) dle platných předpisů.
Praktické tipy pro zavedení pravidel
- Stanovte transparentní pravidla pro hrazení pohonných hmot a nastavte limity na nájezdy kilometrů.
- Požadujte vedení elektronické knihy jízd a pravidelně ji kontrolujte.
- Zajistěte pojištění, které pokryje škody i při soukromém použití vozidla.
- Uvědomte zaměstnance o tom, že cesta z a do práce je považována za soukromou cestu a připravte se na odlišné důsledky.
- V případě změn vozového parku sledujte změny v nepeněžním příjmu a důkladně doložte důkazy o nákladech a emisích.
Praktické situace a čísla
Jestliže zaměstnavatel poskytne bezplatně vozidlo i k soukromým účelům, zdanitelný příjem zaměstnance se odvíjí od uvedených procent, a to bez ohledu na amortizaci vozidla. Pokud zaměstnanci vznikne příjem z více vozidel v jednom měsíci, zdaní se dle vozidla s nejvyšší vstupní cenou.
Pokud zaměstnavatel poskytne vozidlo výhradně pro soukromé účely, existuje odlišný režim a zdanění se řídí cenou určenou zákonem o oceňování majetku. Je nutné počítat i s pohonnými hmotami na soukromé cesty.
Zkušenosti a výhled do budoucna
V praxi se často setkáváme s tím, že vedoucí pracovníci vyžadují specifická školení pro konkrétní výrobní provozy a důsledné dodržování BOZP, aby nedošlo k sankcím či doměrkům na pojištění. V roce 2026 má být plně implementována EU směrnice o transparentnosti odměňování, což dále posílí požadavky na zřetelnost vnitřních předpisů a zpracování pracovněprávních dokumentů.
Příklady reálných dopadů a procesů
- Společnost ABC pořídí auto za 300 000 Kč + 63 000 Kč DPH. Pro výpočet nepeněžního příjmu 1 % měsíčně stačí 1 000 Kč minimálně.
- U vozidla z leasingu se počítá vstupní cena podle původního vlastníka, i když dojde k od koupení.
- V případě DPP nebo DPČ s firemním vozidlem se nepeněžní příjem zvyšuje o 1 % z vstupní ceny
Je třeba zdůraznit, že bezpečné a legální využívání firemních vozidel vyžaduje nejen správné nastavení dokumentů a pravidel, ale i kontinuální školení a pravidelnou kontrolu souladu s platnými zákony a směrnicemi.
Připojovací a odbočovací pruh na dálnici a silnici pro motorová vozidla
Tabulka: Přehled klíčových pravidel
| Kategorie | Hodnota/nepeněžní příjem | Poznámka |
|---|---|---|
| Bezemisní vozidlo | 0,25 % vstupní ceny za měsíc | Min. 1000 Kč |
| Nízkoemisní vozidlo | 0,5 % vstupní ceny za měsíc | Min. 1000 Kč |
| Ostatní vozidla | 1 % vstupní ceny za měsíc | Min. 1000 Kč |
| Vstupní cena | včetně DPH | Pro leasing platí vstupní cena u původního vlastníka |
Krátké shrnutí: Bez ohledu na to, zda jde o služební vozidlo pro služební a soukromé účely, je nutné mít jasná pravidla, písemnou dohodu, vedení elektronické knihy jízd a odpovídající školení řidičů. Správně nastavené procesy vedou k úsporám a nižším rizikům pro firmu i zaměstnance.