V praxi havarijní pojištění chrání vaše auto před škodami na vašem vozidle způsobenými vámi, vandalismem, živly či zvířaty. Na rozdíl od povinného ručení, které kryje škody poškozeným jiným vozidlům či majetku, havarijní pojištění kryje škody na vašem vlastním voze. Ne vždy ale platíte jen to, co očekáváte - pojistné podmínky, spoluúčast a rozsah krytí mohou zásadně ovlivnit výplatu a náklady po nehodě.
Co všechno havarijní pojištění kryje a kdy není výplata jistá
Havarijní pojištění je dobrovolné pojištění, které kryje škody na vašem vozidle v různých situacích: nabourání, krádež, vandalismus, živly či jiné mimořádné události. Zároveň však existují situace, kdy pojišťovna pojistné plnění nevyplatí, například pokud došlo ke škodě způsobené újmou při řízení pod vlivem alkoholu. Dále pojišťovna nemusí vyplatit škodu za vnitřní poškození interiéru z důsledku nedbalosti, nebo za běžné opotřebení. Zvážit je třeba i riziko zapálení vlastního auta či jiného úmyslného poškození.
Krátkodobé a drobné škody, jako je škrábanec nebo promáčknutá oblast, bývají často řešeny z vlastních prostředků, zvláště pokud je spoluúčast vyšší než očekávaná výše opravy. Při drobných poškozeních se tedy často vyplatí přemýšlet o spoluúčasti a možnosti opravy bez zásahu pojišťovny. Případně se vyplatí vyhodnotit, zda je lepší opravu svěřit do lokální lakovny a zda to cenově odpovídá spoluúčasti a budoucí bonus-malus sazbě.
Jaké faktory ovlivňují cenu havarijního pojištění a výši plnění
Na cenu havarijního pojištění má vliv několik faktorů: stáří a hodnota auta, místo parkování (např. garáž vs. venkovní stání), spoluúčast a řidičská historie. Čím novější a dražší auto, tím vyšší pojistné. Vyšší spoluúčast snižuje roční sazbu, ale zvedá částku, kterou zaplatíte při škodě. Důležité je také zohlednit nabízené asistenční služby a rozsah krytí - zda zahrnují například krytí živelních rizik, krádeže nebo speciální situace pro daný typ vozidla (např. elektromobil).
Článek ukazuje, že porovnání nabídky různých pojišťoven je klíčové: cenový rozdíl nemusí vždy znamenat lepší krytí, a proto je důležité posoudit rozsah rizik, připojištění a podmínky spoluúčasti. Připojištění k povinnému ručení lze sjednat, aby krylo další rizika (např. skla, krádež, živly). Dále může být využito havarijní pojištění, které kryje všechna rizika a často bývá efektivnější než dodatečné připojištění k povinnému ručení.
Jak funguje likvidace škod a co to znamená pro vaše nároky
V případě pojistné události vám pojišťovna obvykle přidělí likvidátora. Ten vůz vyfotí a domluví s vámi způsob vyplacení náhrady: buď formou rozpočtu (plnění na základě výpočtu nákladů na opravu a díly) nebo na fakturu (při rozsáhlejších či totálních škodách). Výplata se odvíjí od skutečné škody, rozsahu a bilance nákladů na opravu a amortizace. Totální škoda nastává tehdy, kdy oprava již není ekonomicky výhodná. Pojišťovna tedy proplácí vozidlo jen do výše reálné hodnoty vozu.
Pokud je viník znám a má platné povinné ručení, opravu hradí jeho pojištění odpovědnosti. V případě, že viník nemá sjednáno povinné ručení, hradí škodu Garanční fond, který spravuje Česká kancelář pojistitelů. Fond vyplatí náhradu buď přímo, nebo fond předá vybrané pojišťovně, která plnění vyplatí a náklady si poté vybere zpět z fondu.
Co byste měli zkontrolovat při výběru a aktualizaci havarijního pojištění
Nezapomínejte: pravidelná aktualizace havarijního pojištění může vést k úsporám a lepšímu krytí. Doporučuje se přezkoumat smlouvu alespoň jednou ročně, ideálně před výročím smlouvy, kdy pojišťovna zasílá preddavky na další rok. Výpověď smlouvy musí být podána nejpozději 6 týdnů před výročím. Při změně ceny pojistného nebo při prodeji vozidla lze pojištění ukončit i dříve, s různými lhůtami podle důvodu výpovědi.
Havarijní pojištění lze buď upravovat (např. změnou spoluúčasti, limitů a připojištění), nebo kompletně měnit pojišťovnu. Při porovnání nabídek sledujte nejen cenu, ale i rozsah rizik, připojištění, spoluúčast a rozsah asistenčních služeb. Srovnávače a online kalkulačky umožňují vyhodnotit různé kombinace povinného ručení, havarijního pojištění a připojištění a vybrat optimální řešení.
Příklady a praktické dopady na vaši kapsu
U vozu Škoda Octavia z roku 2020 s pořizovací cenou 700 000 Kč a aktuální cenou 430 000 Kč můžete zjistit, že u některých pojišťoven platíte ročně více, pokud ponecháte pojistku na pořizovací hodnotu. Optimální je nastavit pojistnou částku dle aktuální tržní hodnoty vozu, aby nedošlo k přepálení nebo podpojištění. Pokud jde o drobné opravy, jako škrábance, často se vyplatí vynechat pojistné plnění a zaplatit spoluúčastí - v rámci srovnání je třeba vyhodnotit vliv na bonus-malus a budoucí náklady.
V praxi lze říci, že pro drobné škody (do 3 000 Kč) se často vyplatí platit z vlastní kapsy, zatímco pro větší škody (nad 10 000 Kč) je vhodné uplatnit havarijní pojištění. Při škodách z vandalismu vždy kontaktujte policii a následně pojišťovnu. V případě rozsáhlejších oprav je obvyklé řešení rozpočtem nebo opravou na fakturu v smluvním servisu pojišťovny. Výpověď havarijního pojištění je možné pouze z legálních důvodů - ke konci pojistného období, při změně ceny pojistného, prodeji vozidla či uložení vozidla do depozitu, a také v průběhu řešení pojistné události.
Pokročilé tipy pro lepší krytí a kontrolu nákladů
- 1) Kontrolujte spoluúčast: vyšší spoluúčast znamená nižší pojistné, ale větší výdaje při škodě.
- 2) Zvažte připojištění pro rizika důležitá pro vás (skla, krádež, živly, zvěř).
- 3) Zvažte kombinaci havarijního pojištění a připojištění k povinnému ručení pro sjednocení krytí.
- 4) Sledujte změny na trhu, porovnávejte nabídky a nepřijímejte automaticky nejlevnější variantu bez zhodnocení rozsahu krytí.
- 5) Při pojistných událostech dodržujte lhůty a podklady - včasné nahlášení často usnadní a urychlí likvidaci.
Často kladené otázky a praktické odpovědi
- Musím mít havarijní pojištění? Ne, havarijní pojištění je volitelné a platí se nad rámec povinného ručení; u některých leasingů bývá ale pojištění podmínkou.
- Jak zjistím, zda se mi vyplatí? Porovnejte cenu pojištění, spoluúčast, rozsah krytí a asistenční služby s aktuální hodnotou vozu a očekávanými opravami.
- Co když má viník pojištění a já chci náhradu škody? Řeší se to obvykle přes pojišťovnu viníka; v případě nepojištěného viníka Garanční fond.
- Jak rychle nahlásit škodu? Většina pojišťoven umožňuje nahlášení škody online; v některých případech dojde k následnému kontaktu likvidátora.
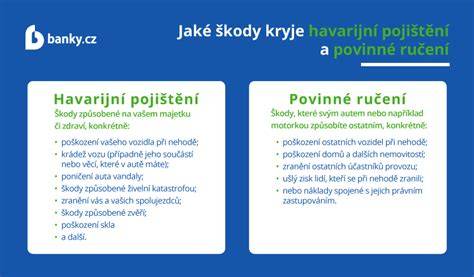
Tabulka: srovnání klíčových prvků havarijního pojištění
| Faktor | Havarijní pojištění | Povinné ručení |
|---|---|---|
| Co kryje | Škody na vašem vozidle (havarie, vandalismus, krádež, živly) | Škody ostatním a jejich majetku |
| Dobrovolnost | Ano | Ano pro pojištění odpovědnosti, zákonné |
| Možnost připojištění | Často včetně připojištění (živel, skla, náhradní díly) | Obvykle omezené na některé doplňky |
| Spoluúčast | Ano, s proměnlivou výší | Nevztahuje se na škody jinému |
| Likvidace škod | Rozpočet nebo faktura - podle rozsahu | Pokrytí škod jiným viníkem |
Vyplatí se řešit havarijní pojištění i z hlediska spravedlnosti při řešení pojistných událostí. Případ krádeže BMW v roce 2018 ukazuje, že pojišťovny musí vyplatit plnění i v komplikovaných případech, kdy je nutné prokázat skutečnost události. Havarijní pojištění tedy není jen o klidu, ale i o spravedlnosti v procesu pojistných událostí.
Pokud plánujete změny v pojistkách, využijte online kalkulačky a srovnávače a vyberte kombinaci povinného ručení a havarijního pojištění, která nejlépe odpovídá vaším rizikům a rozpočtu. Pro elektrovozidla mohou být zajímavé doplňky pro baterie a rizika spojená s provozem elektromobilu.