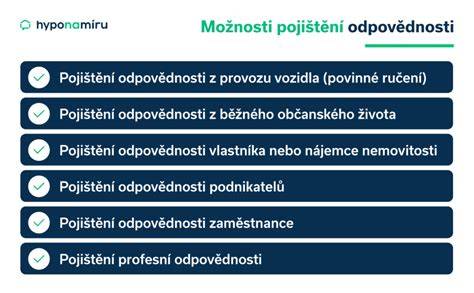
Když se řekne pojištění odpovědnosti z provozu vozidla, někteří z nás si možná nebudou hned jistí, o co přesně jde. Co je povinné ručení, ale určitě ví každý majitel nebo provozovatel vozidla. Pojištění odpovědnosti z provozu vozidla, známé spíše jako povinné ručení, je pojištění, které hradí škody způsobené pojistníkem na majetku nebo zdraví třetích osob. Termín ,,povinné ručení" se do povědomí veřejnosti dostal jednoduše proto, že toto pojištění je povinné a povinnost jeho sjednání udává zákon. Ten mimo jiné stanovuje, že pojištění odpovědnosti z provozu vozidla se vztahuje na každé vozidlo provozované na pozemní komunikaci, a to po celou dobu jeho zápisu v registru vozidel. Nezáleží tak na tom, zda vozem aktivně jezdíte, nebo ho máte pouze zaparkovaný před domem. Jako jeho majitel povinné ručení mít sjednané jednoduše musíte a jeho uzavřením vlastně chráníte i sebe.
Na rozdíl od jiných pojištění udává povinnost sjednání tohoto pojištění zákon, konkrétně zákon č. 168/1999 Sb. Ten udává nejen, na jaké vozy musí být pojištění uzavřeno, ale stanovuje také, kdo musí mít pojištění sjednané a upravuje minimální limity pojistného plnění. Donedávna povinné ručení sjednávali majitelé těchto vozidel bez ohledu na to, kdo vůz reálně využívá. Bylo běžné, že povinné ručení hradil rodič, který mohl uplatňovat vyšší bonusy a tím mít nižší cenu pojistného, ale autem jezdily jeho děti. V roce 2024 také došlo k dalším změnám v silničním zákoně a jednou z nich je rozšíření definice vozidla. Nově mezi vozidla patří také elektrokoloběžky, segwaye nebo golfová vozítka. Zákon také stanovuje minimální výši limitů povinného ručení, tedy nejvyšší možné částky, které pojišťovna v případě nehody vyplácí. Od roku 2024 došlo k navýšení minimálních limitů na 50 milionů korun oproti původním 35 milionům korun. Důvod je prostý - vzhledem k rostoucím cenám vozů i náhradních dílů už dosavadní limity nemusejí být dostačující. Mnoho pojistníků je volilo především kvůli nízké ceně povinného ručení. Zákon také stanovuje, jaké škodní události povinné ručení pokrývá. věcnou škodu vzniklou nehodu (např. K základnímu povinnému ručení lze zvolit také různá připojištění. Nejčastěji se jedná o rozšíření asistenčních služeb, ale na výběr jsou i další doplňková pojištění.
Pojištění odpovědnosti vozidla jednoduše uzavřete v každé pojišťovně. Nabídky se ale mohou lišit nejen podmínkami, ale také cenou. Cena povinného ručení se odvíjí především od technických parametrů vozidla a osobních údajů pojistníka. Pokud si chcete být jistí, že jste zvolili to nejvýhodnější povinné ručení, využijte naši online kalkulačku, do které zadáte několik údajů a během chvíle uvidíte aktuálně dostupné nabídky na českém trhu. Rychle a z pohodlí domova si vyberete to pravé pojištění beze strachu ze zbytečného přeplácení.
Nabourali jste? Řešíte u Vašeho vozidla krádež, vandalismus nebo požár? Stát se součástí nehody nebo mít jinou škodu, je nepříjemné samo o sobě. Naším cílem proto je, abychom Vám řešení škodních událostí co nejvíce ulehčili. Záleží nám na tom, abyste byli s průběhem i výsledkem likvidace maximálně spokojeni.
Ale na co si tedy dát pozor? A jak předejít zbytečným potížím? Pozdní nahlášení škody může zkomplikovat šetření, škoda nemusí být prokázána, což může mít za následek snížení či neposkytnutí pojistného plnění. Čím dříve vše doložíte, tím dříve můžeme vyplatit pojistné plnění. Doklady, které potřebujeme k šetření, Vám vždy sdělíme po nahlášení škodní události. Naši zaměstnanci i obchodní zástupci mají s řešením škod bohaté zkušenosti. Pojistná smlouva je pro nás i pro Vás závazná. Může obsahovat specifická ustanovení nebo Vám ukládat povinnosti. Jako příklad můžeme uvést povinnost umožnit prohlídku poškozeného vozidla či majetku, využívání smluvních servisů pojistitele či výpočet pojistného plnění nikoliv dle faktury, ale výhradně rozpočtem. Jejich nedodržení totiž může mít za následek snížení nebo neposkytnutí pojistného plnění. Počítejte s tím, že za Vás dělá v rámci uplatňování nároku na pojistné plnění veškerá rozhodnutí, následky však pocítíte Vy. Pozor si dejte především na tzv. „lovce nehod“, kteří využívají motoristy v tísni po nehodě a dávají jim podepsat plnou moc za účelem uplatňování nepřiměřených nákladů u pojišťoven. Potřebujete být pojízdní a někdo Vám tvrdí, že na náhradní vozidlo máte automaticky nárok. Že pojišťovna musí všechny náklady vždy uhradit. Není to pravda.
Přestože dbáme na to, aby naše produkty poskytovaly nejširší pojistné krytí, pojištění nekryje veškeré škody, které se mohou stát. Pojišťovna může akceptovat pouze obvyklé, odůvodněné a účelně vynaložené náklady. Postupujte prosím také tak. Porucha, nehoda nebo krádež auta přichází většinou nečekaně. Když řešíte škodu na autě, chcete mít vše vyřešeno rychle a bez zbytečného čekání. Právě správně připravené dokumenty rozhodují o tom, zda je pojistná událost vyřízena během dnů, nebo se proces protáhne o týdny.
Podívejte se, co si připravit před podáním pojistné události a proč na tom skutečně záleží. Co se děje po nahlášení škody Proces řešení pojistné události má jasné kroky. Zjednodušeně probíhá takto: 1. Klient škodu nahlásí online nebo telefonicky. 2. Doloží základní informace o vozidle a vzniklé situaci. 3. Ověří se, zda je událost krytá smlouvou a zda jsou splněné podmínky (např. servisní historie, limit kilometrů apod.). 4. V případě poruchy proběhne diagnostika v servisu, který vystaví protokol, cenový návrh opravy a doloží fotografie. 5. Po schválení se oprava realizuje a plnění jde buď přímo servisu, nebo je klientovi proplaceno dle podmínek produktu.
U totální škody nebo krádeže se postupuje podle plnění z primárního pojištění a případné pojištění DEFEND Gap následně řeší doplatek rozdílu podle sjednaných podmínek. Pokud vás zajímá, jak funguje plnění při totální škodě nebo kde má havarijní pojištění své limity, přečtěte si také náš článek Co kryje havarijní pojištění a kde nestačí. A pokud řešíte i finanční rozdíl při totální škodě, doporučujeme článek Kdy dává pojištění GAP smysl? 5 reálných situací z praxe.
Co si připravit před podáním pojistné události Právě tady vzniká nejvíce zdržení. Ne kvůli administrativě, ale kvůli chybějícím podkladům. 1️ Údaje o vozidle VIN reg. značka aktuální stav kilometrů číslo smlouvy 2️ Popis události kdy k události došlo kde se stal jaký byl průběh kdo vozidlo řídil 3️ Fotodokumentace U nehody nebo poškození pomáhá: celkový pohled na vozidlo detail poškození případné související okolnosti 4️ Servisní dokumentace U technické poruchy je klíčové zejména: zakázkový list ze servisu diagnostický protokol cenový návrh opravy fotografie závady. 💡 Právě chybějící servisní historie nebo nekompletní diagnostika patří mezi nejčastější důvody prodloužení procesu.
Setkáváme se také s případy, kdy klient nechá vozidlo opravit ještě před schválením pojistné události. Jak dlouho vyřízení trvá Pokud jsou všechny podklady dodány kompletně, umíme pojistnou událost v některých případech schválit i do 24 hodin. V ideálním případě může být vše vyřešeno i do druhého dne, například pokud klient přistaví vozidlo do partnerského servisu, který: obratem poskytne kompletní dokumentaci, provede diagnostiku, má kapacitu vůz ihned opravit. V praxi však celý proces zpravidla trvá 5 až 10 dnů, protože čekáme na dodání potřebných podkladů. 👉 Největší zdržení dnes nevzniká administrativou, ale právě čekáním na dokumenty.
Nejčastější chyby, které proces zdržují Z praxe víme, že proces zdržují zejména: nekompletní servisní dokumentace chybějící diagnostický protokol neum aktuální údaje o kilometrovém nájezdu nepřesný popis události pozdní dodání podkladů ze servisu. 💡 Jednoduché pravidlo: Čím dříve a přesněji dokumenty dodáte, tím rychleji může být vše schváleno.
Rychlý checklist před nahlášením Než škodu nahlásíte, ověřte si: ✔️ Mám po ruce číslo smlouvy a VIN? ✔️ Znám aktuální stav kilometrů? ✔️ Mám servisní historii? ✔️ Je diagnostika kompletní? ✔️ Mám fotografie poškození? Těchto pár bodů může ušetřit dny čekání.
Jak škodu nahlásit online Právě proto, že víme, že čekání na podklady může celý proces prodloužit, dlouhodobě pracujeme na jeho zjednodušení. U řešení neočekávané poruchy jsme snížili počet požadovaných dokumentů a celý proces jsme zjednodušili. Dokumenty lze nově nahrávat elektronicky, tedy rychleji, přehledněji a bez zbytečné administrativy. Stačí zadat: číslo pojistky, SPZ nebo VIN kód vozidla, příjmení pojištěného. Díky tomu máme všechny podklady pohromadě a můžeme škodu vyhodnotit rychleji.
Auto jste si pojistili s pocitem, že jste připraveni na vše, ale při první škodě vám pojišťovna oznámila, že na tuto situaci se ochrana nevztahuje? Tento scénář je bohužel nejčastějším důvodem zklamání řidičů. Výluky z pojištění nejsou tajné kličky, kterými se pojišťovny snaží vyhnout placení, ale jasně definované mantinely. Určují, co je a co už není pojistitelným rizikem, aby cena pojistky zůstala férová.
GAP, nebo prodloužená záruka? Koupě nového nebo zánovního auta je investice, kterou si většina řidičů chce pojistit proti nečekaným výdajům. Na trhu se v této souvislosti nejčastěji setkáte se dvěma pojmy: prodloužená záruka a pojištění GAP. Ačkoliv oba produkty chrání vaši peněženku, každý z nich řeší úplně jiné riziko. Pokud v nich máte hokej, nejste sami. Kupujete nové auto, prodáváte stávající, nebo vám končí leasing? Životní změny se nevyhýbají ani oblasti autopojištění. Aby vaše ochrana fungovala správně, je nutné určité události pojišťovně včas nahlásit. Totální škoda dnes neznamená jen přijít o auto, ale často i o významnou část financí.
S rostoucími cenami vozidel roste i důležitost GAP pojištění, které vyrovnává rozdíl mezi pořizovací a aktuální hodnotou vozu. Jakému finančnímu riziku dnes řidiči čelí, jaké mají možnosti ochrany a kde se otevírají příležitosti pro makléře a partnery? Při pořizování auta se většina lidí soustředí na cenu nebo výši splátek. Skutečné výdaje se ale naplno ukážou až v průběhu let - drahé opravy, nečekané poruchy i riziko totální škody, která může znamenat ztrátu stovek tisíc korun.
Pořídíte si drahé auto, sjednáte havarijní pojištění a máte pocit, že je vyřešeno. Realita ale přichází s odstupem času - nečekané poruchy, nákladné opravy nebo dokonce totální škoda, kterou havarijko nepokryje. Vyplatí se GAP pojištění? Představte si situaci: Koupíte auto, které vám věrně slouží, ale po dvou letech dojde k vážné nehodě nebo vám vůz odcizí. Mnoho řidičů předpokládá, že havarijní pojištění v takovém případě pokryje celou pořizovací cenu vozidla. Realita je ale jiná. Pojišťovna standardně vyplácí pouze aktuální tržní cenu vozu před škodou, která může být o desítky procent nižší než částka, za kterou jste auto pořídili.
Kdy dává pojištění GAP smysl? Totální škoda nebo krádež auta neznamená jen ztrátu vozidla. Znamená také finanční rozdíl mezi tím, co vyplatí pojišťovna, a tím, kolik jste za auto skutečně zaplatili nebo kolik ještě zaplatit musíte. Mráz, sůl, sníh a kratší dny dávají autu zabrat. Právě začátek roku je ideální příležitostí zkontrolovat technický stav vozidla i pojistné krytí. Uplynulý rok byl pro DEFEND INSURANCE obdobím významných novinek i dalšího růstu. Havarijní pojištění si mnozí motoristé spojují s pocitem jistoty. Máme tendenci si myslet, že pokud ho máme sjednané, máme „pokryto vše potřebné“. Ve skutečnosti to ale tak jednoduché není. Havarijní pojištění rozhodně chrání váš vůz ve chvíli, kdy dojde ke škodě, kterou si způsobíte sami, nebo kterou vám způsobí někdo jiný, jehož škodu nelze vymáhat z povinného ručení.
Přesto však existuje řada situací, kdy vám ani havarijní pojištění nepomůže pokrýt celkovou finanční ztrátu. Náklady na opravy automobilů neustále rostou a i zdánlivě drobná závada může znamenat servisní účet v řádu desítek tisíc korun. Prodloužená záruka patří mezi nejefektivnější nástroje, jak se před těmito nečekanými výdaji pojistit a udržet finanční stabilitu domácnosti. Přesto ji mnoho řidičů při pořízení vozu stále podceňuje. Ochrana hodnoty vozu je klíčová, i když si to mnozí uvědomí až s odstupem.
Klasické GAP pojištění se běžně sjednává při koupi auta, ale co když jste to nestihli? Podzimní počasí je tady a s ním i tradiční povinnost přezutí na zimní pneumatiky. Od začátku listopadu platí povinnost mít na autě zimní pneumatiky, pokud se očekává sníh nebo námraza. Stále více motoristů však sahá po celoročních pneumatikách. Prodloužená záruka při servisu? Servis po létě? prázdninových výletech. Ceny aut rostou. Koupě auta je dnes větším finančním rozhodnutím než kdy dřív. Hodnota nových i ojetých vozů roste a s ní i potřeba přemýšlet, jak minimalizovat rizika. Mnoho řidičů ale přehlíží jeden zásadní faktor - rychlou ztrátu hodnoty vozu.
GAP pojištění i po půl roce od koupě vozu? Mnoho řidičů se domnívá, že GAP pojištění lze sjednat jen při koupi auta. Ve skutečnosti ale existují varianty GAP pojištění po 6 měsících - konkrétně programy DEFEND Gap FLEX GO a MAX GO. Naše programy tento mýtus vyvracejí. Oba nabízí praktickou a cenově dostupnou cestu, jak ochránit hodnotu svého vozidla i ve chvíli, kdy už uběhlo více než půl roku (konkrétně více než 180 dnů) od koupě vašeho vozu. Každý z nich nabízí jiný rozsah ochrany, ale cíl mají společný: pomoci řidičům ochránit hodnotu jejich vozidla i v momentě, kdy už je na běžné GAP pojištění pozdě.
Elektromobily a čínské značky se v Česku těší čím dál větší oblibě. Lákají slušnou výbavou za relativně nízkou cenu. Pak byste měli vědět, že i drobné poškození může znamenat vysoké náklady. Základní pojištění od autopůjčoven často nekryje všechny škody a spoluúčast může být v případě nehody, krádeže nebo poškození vozu opravdu vysoká. Jak se chránit? Srazili jste divokou zvěř a řešíte, zda vám škodu uhradí povinné ručení? V mnoha případech nestačí - proto se vyplatí zvážit havarijní pojištění nebo pojištění GAP, které vás ochrání i před finanční ztrátou při totální škodě či odcizení vozidla.