Havarijní pojištění se může vyplatit velkému procentu majitelů aut vzhledem k tomu, že se škody na autě mohou při větší nehodě vyšplhat na desítky až stovky tisíc korun. Obzvláště se doporučuje majitelům dražších a novějších vozů. Havarijní pojištění, které je dobrovolné, v Česku aktuálně chrání jen zhruba třetinu vozidel.
Co je havarijní pojištění a co kryje
Hlavním účelem havarijního pojištění je ochrana vašeho vozidla při vámi zaviněných haváriích. Kromě nabouraného auta vám ale takové pojištění dnes běžně pokryje také další nepředvídatelné události, například krádež nebo poškození přírodními živly. Záleží jen na vás, jaký rozsah pojištění zvolíte.
Přehled: Co kryje havarijní pojištění
- Odcizení či neoprávněné užití vozidla
- Škody způsobené přírodními živly (krupobití, vichřice, záplavy, povodně, požár, pád stromu apod.)
Havarijní pojištění vs. povinné ručení
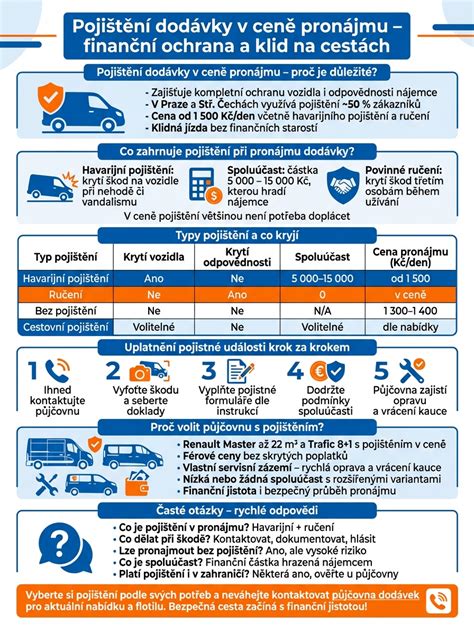
- Povinné ručení: Kryje škody na zdraví a majetku třetích osob
- Havarijní pojištění: Kryje škody na vašem vozidle
Kdy se havarijní pojištění vyplatí
Havarijní pojištění nedává smysl u každého vozidla - i kvůli tomu je dobrovolné. V některých případech byste ho ale rozhodně opomíjet neměli.
1. Nové auto je náchylnější ke škodám
Nové auto se stává středem pozornosti, kamkoliv přijede. Bohužel často zaujme i jedince, o jejichž pozornost nestojíme - zloděje, vandaly nebo jiné záškodníky. Ti neváhají nové vozidlo z rozličných důvodů objet klíčem, ulomit stěrače, urazit zrcátko nebo v nejhorším případě vozidlo rovnou ukrást. Také vám chvíli trvá, než si zvyknete na všechny jízdní vlastnosti a naučíte se s vozidlem manipulovat i poslepu. Nové auto je k pojistným událostem zkrátka náchylnější. Škody se navíc snadno vyšplhají do závratných výšin. U novějších aut byste havarijní pojištění měli brát jako samozřejmost - ideálně s pojištěním GAP, které vám pomůže uchovat hodnotu vozidla i několik let od jeho pořízení.
Kolik stojí havarijní pojištění u nového auta? Vozidlo Cena havarijního pojištění Dacia Duster 1.0 ECO-G 100, 74 kW, rok výroby 2026 od 5 644 Kč/rok. Škoda Octavia 1.5 TSI, 110 kW, rok výroby 2026 od 7 069 Kč/rok. Hyundai Tucson 1.6 T-GDI, 110 kW, rok výroby 2026 od 8 564 Kč/rok. Zdroj: Online kalkulačka ePojisteni.cz, červen 2026, nejlevnější varianta havarijního pojištění zahrnující havárii. Kalkulováno pro řidiče ve věku 35 let s bydlištěm v Praze a ročním nájezdem 10 000 km.
2. Opravy se prodraží i u luxusních a drahých vozů
Za náhradní díly a servisní práce si připlatíte nejen u nových aut, ale také u luxusních vozidel. I když taková auta již několik let brázdí silnice, drží si vysokou hodnotu. Do skupiny luxusních a drahých vozů patří například Mercedes-Benz, BMW, Audi, Porsche, Ferrari, Lamborghini, Maserati, Jaguar, Rolls-Royce, Bentley, Aston Martin. Kolik stojí havarijní pojištění u luxusních a drahých vozů? Mercedes-Benz třídy E 220d od 23 271 Kč/rok; BMW X5 M50i od 27 143 Kč/rok; Jaguar F-PACE 5.0 V8 SVR od 37 497 Kč/rok. Zdroj: Online kalkulačka ePojisteni.cz, červen 2026, nejlevnější varianta havarijního pojištění zahrnující havárii.
3. Ochranu potřebují také hodnotní staříci
U starších a ojetých aut havarijní pojištění již často nedává smysl. Výjimku tvoří veteráni. Historická vozidla si drží vysokou cenu a jejich opravy prodražuje omezená dostupnost dílů i nedostatek kvalifikovaných pracovníků. Případná pojistka může být nutná pro ochranu investice do veterána, zejména když díly bývají na míru. Nabídka havarijního pojištění pro veterány není široká; často bývá nutné požádat o individuální nabídku.
4. Rizika někdy visí ve vzduchu
Dalším specifickým případem, kdy byste na havarijní pojištění neměli zapomínat, je vyšší pravděpodobnost pojistných událostí. Najezdíte desetitisíce kilometrů ročně, často se pohybujete v hustém městském provozu, parkujete na nehlídaných parkovištích a každý večer necháte auto na ulici pod stromy. Pojistka by vždy měla zohledňovat největší rizika a hrozby, které jsou specifické pro vaše využívání vozidla.
Vyplatí se havarijní pojištění i u ojetého auta?
U nových vozidel bývá sjednání havarijního pojištění samozřejmostí. U ojetých aut však řidiči často váhají, jestli se pojistka vyplatí. Uvedenými důvody pro sjednání jsme již částečně odpověděli - pojištění rozhodně dává smysl u ojetých vozidel s vysokou hodnotou nebo v situacích, kdy provoz vozidla přináší zvýšená rizika (vysoký nájezd, pravidelná jízda v hustém provozu, parkování na ulici apod.).
Jaká je vaše finanční situace? Pokud byste si po nehodě či krádeži nemohli dovolit nákup jiného auta, je pojištění rozumnou volbou i u staršího vozu. Jak je pro vás auto důležité? Bydlíte na samotě a bez auta se nikam nedostanete? Potřebujete ho nutně k dojíždění do práce? Pokud se bez vozu neobejdete, nemělo by vám pojištění chybět.
Havarijní pojištění: Vlastní zavinění a jiný řidič
Hlavní motivací pro sjednání havarijního pojištění jsou nehody z vlastní viny. Škody způsobené ostatním pokryje vaše povinné ručení, pro nárok na škody na vlastním vozidle již musíte kontaktovat pojišťovnu, kde máte sjednané havarijko. Pojišťovna od vás bude potřebovat dostupnou dokumentaci k nehodě. Následně celou událost posoudí a pokud vznik škody není v rozporu s pojistnými podmínkami, bude vám uznáno pojistné plnění. Většina pojišťoven nabízí buď opravu ve smluvním servisu (bezhotovostní plnění), nebo vyplacení peněz na účet.
Počítejte s tím, že pojišťovny u havarijního pojištění využívají spoluúčast. Na celkové škodě se tak budete podílet částkou, kterou jste si nastavili v pojistné smlouvě. Standardně se havarijní pojištění sjednává přímo na auto a v režimu bez omezení. V praxi tak nezáleží na tom, kdo vozidlo řídil v okamžiku nehody.
Typy havarijního pojištění
Havarijní pojištění allrisk: Kryje všechna rizika a škody, které na vozidle vzniknou. Účelová pojištění zaměřená na konkrétní riziko, například odcizení vozidla, bývají levnější než komplexní havarijní pojištění. Krátkodobé či sezónní havarijní pojištění: Na rok bývají běžná, ale lze sjednat i na 1-6 měsíců pro dovolenou či specifické období.
Jak si vybrat havarijní pojištění
Každá pojišťovna nabízí několik variant havarijního pojištění, obvykle v předpřipravených balíčcích. Při srovnání produktů se zaměřte na:
- Rozsah krytí: Jaká rizika pojištění kryje?
- Spoluúčast: Jaký díl se podílíte na škodách?
- Územní platnost: Platí po Evropě nebo jen v ČR?
- Připojištění: GAP, skla, asistence a další?
- Výluky a podmínky: Co pojištění nepokrývá?
- Bonusy a slevy: Bezeškodná jízda, online sjednání, platba ročně apod.
Časté dotazy
- Vyplatí se havarijní pojištění? Ano, zejména u novějších, dražších nebo často používaných aut.
- Vyplatí se u 10 let starého vozidla? Záleží na hodnotě auta a ceně pojistky; u dražších aut může mít smysl.
- Kdy se vyplatí havarijní pojištění? U nových aut, leasingovaných vozů či aut s drahými opravami; obecně pro ty, pro které by nečekaná oprava znamenala výrazný zásah do rozpočtu.
- Co kryje havarijní pojištění? Obvykle škody na vlastním autě, havárii, krádež, vandalismus, živelní škody a střet se zvěří; rozsah závisí na variantě.
- Co je to GAP pojištění? Pojištění, které může zajistit plnění hodnoty pojištěného vozu v případě totální škody či ztráty.
Tabulka: orientační ceny havarijního pojištění
| Kategorie | Příklad vozidla | Od | Poznámka |
|---|---|---|---|
| Nové levné auto | Dacia Duster 1.0 ECO-G 100 | 5 644 Kč/rok | Náklady zahrnují nejlevnější variantu |
| Nové střední auto | Škoda Octavia 1.5 TSI | 7 069 Kč/rok | Bežná nabídka pro 2026 |
| Nové drahé auto | Hyundai Tucson 1.6 T-GDI | 8 564 Kč/rok | Vyšší krytí |
| Luxusní auto | Mercedes-Benz třídy E | od 23 271 Kč/rok | Vysoká hodnota vozu |
| Luxusní SUV | BMW X5 M50i | od 27 143 Kč/rok | Individuální nabídky často nutné |
Pojištění a oceňování vozidla
Havarijní pojištění se obvykle sjednává na obvyklou cenu vozidla. V případě totální škody nebo krádeže dostanete od pojišťovny částku, za kterou byste pořídili srovnatelný vůz. U pojistek GAP bývá vyplacena pořizovací cena vozidla. Pojistky s limitem kryjí škody až do stanovené částky; nad limit hradí rozdíl majitel vozu. Spoluúčast bývá pevná, procentuální nebo kombinovaná a její výše ovlivňuje výši pojistného.
Bonusy a slevy
Pojišťovny nabízejí bonusy za bezeškodní jízdu, online sjednání či roční frekvenci placení. Při výběru produktu tedy nepřehlédněte možnost snížení pojistného a zohledněte své jízdní zvyklosti.
Co je to úrazové pojištění?
tags: #prinos #havarijniho #pojisteni