Naše společnost provozuje autobazar. V souvislosti se zákonem 239/2013 o podmínkách provozu na pozemních komunikacích, máme povinnost do 10 dnů od pořízení vozidla provést tzv. registraci na naší fy, tzn. že jsme ve velkém TP zaregistrováni do doby prodeje jako vlastníci vozidla. Skutečnost, že tato vozidla čekají na svého zákazníka na výstavní ploše a nepoužívají pozemní komunikaci (kromě přepravy z místa nákupu na naší výstavní plochu, event. krátkou předváděcí jízdou zákazníkovi) máme podle zákona o silniční dani povinnost za tato vozidla ve zboží hradit silniční daň?
V našem autobazaru by se ročně jednalo o cca 1tis. vozidel a náklady na silniční daň s ohledem na dobu, po kterou je vozidlo v našem majetku (od doby nákupu do doby prodeje) budou zcela jistě vysoké. Začali jsme sice zpracovávat evidenci o těchto vozidlech pro účely silniční daně, ale situace se nám komplikuje tím, že nevíme, zda přiznávat silniční daň od doby nákupu do doby prodeje na základě kupních smluv, nebo od doby registrace vozidla ve velkém TP do doby prodeje.
Jde o to, že po prodeji vozidla ztrácíme kontakt s kupujícím, takže nelze ověřit, kdy vozidla přihlásil na své jméno. Vzniká povinnost uvádět tato vozidla do daňového přiznání silniční daně, když jsme uvedeni v TP jako vlastníci vozidla na základě legislativního vývoje - zákon č. 16/1993 Sb. o dani silniční. Dále je poplatníkem zaměstnavatel, pokud vyplácí cestovní náhrady svému zaměstnanci za použití osobního automobilu.
Pokud je z předchozího výčtu zřejmé, že se zdaňují „podnikatelská“ auta, pak u nákladních automobilů nad 3,5 tuny je poplatníkem i osoba - nepodnikatel, pokud je jako provozovatel zapsána v technickém průkazu. Pokud by automobil s českou registrační značkou byl zapůjčen např. společnosti na Slovensko, neplatila by se z tohoto automobilu silniční daň, protože není splněna podmínka provozu v ČR. Zákon dále vymezuje řadu vozidel, které nejsou předmětem daně nebo jsou od daně osvobozeny.
Běžný podnikatel využije osvobození pro vozidla s méně než čtyřmi koly (kategorie L v technickém průkazu), vozidla do 12 tun na elektrický nebo hybridní pohon, vozidla na LPG, CNG nebo s motorem pro benzín E85. Kromě prvně jmenovaného musí však toto osvobození uplatnit až v daňovém přiznání, byť by nakonec celková daň vůbec nevznikla. Přiznání k dani silniční se podává jednou za rok, a to do 31. ledna následujícího roku. Zálohy se platí do 15. 4., do 15. 7. a do 15. 10, další záloha je splatná k 15. 12. a hradí se za měsíce říjen a listopad. Nic však nebrání poplatníkovi uhradit silniční daň dopředu najednou.
U nákladních automobilů jsou relevantní nápravy a největší povolená hmotnost v tunách - zde jsou již sazby vyšší a pohybují se od 1.800 Kč do 44.100 Kč. Všechny sazby je možné snížit, v jednom případě naopak je povinnost je zvýšit. Častější je však využití snížení sazby daně z důvodu stáří, resp. „novosti“ vozidla. Pokud dojde ke změně osoby poplatníka (např. prodej auta mezi podnikateli), pak je správný postup takový, že prodávající poplatník má daňovou povinnost do měsíce předcházejícího datu prodeje a kupující má daňovou povinnost v měsíci prodeje.
Před další částí se uvádí, že pokud používáte nákladní auto k samostatně výdělečné činnosti, pak musíte platit silniční daň. Nezáleží na tom, jestli je auto zahrnuté v obchodním majetku nebo jaké uplatňujete výdaje. Přiznání k silniční dani musíte podávat za každý rok, a to vždy do konce ledna následujícího roku. Za rok 2025 tak podáváte přiznání do konce ledna roku 2026. Novela zákona o silniční dani z roku 2022 přinesla několik výrazných změn, které se uplatňují od roku 2023.
Je-li vaše vozidlo registrované v cizině, ani z něj silniční daň neodvádíte a nepodáváte kvůli němu daňové přiznání. Další kategorií jsou vozy od silniční daně osvobozené. Od roku 2023 se nemusíte k silniční dani registrovat. Dále je uvedeno, že za které je dílčí daň (tj. poplatníkem silniční daně je provozovatel zdanitelného vozidla zapsaného v registru silničních vozidel v ČR - bez ohledu na to, jestli je fyzická či právnická osoba). Při určení provozovatele jsou zásadní údaje v technickém průkazu vozidla. Od roku 2024 neplatíte zálohy na silniční daň. Pokud máte v obchodním majetku vozidlo nad 12 tun určené výlučně k přepravě nákladů, platíte silniční daň bez ohledu na to, jestli jste vozidlo využívali, nebo ne. Od 1. 2023 se týká koho a jaká je její aktuální výše?.
Povinné ručení a související témata se doplňují: Silniční daň představuje daň, která se aktuálně v České republice vztahuje na nákladní vozidla s hmotností nad 12 tun. Daň je zakotvena v zákonu č. 16/1993 Sb., o dani silniční. Do roku 2021 byla daň vztahována na vlastníky a provozovatele vozidel používaných k podnikání; od roku 2022 se silniční daň týká jen nákladních vozidel nad 12 tun. Zdanitelnými vozy jsou tedy nákladní vozidla kategorie N2 a N3 a jejich přípojná vozidla kategorie O3 a O4 registrovaná v ČR, která jsou určena výlučně k přepravě nákladů. Osobní automobily, autobusy a nákladní vozidla do 12 tun jsou od daně osvobozeny.
Jak na výpočet a platební podmínky? Výpočet vychází z kategorie vozidla, druhu karosérie, počtu náprav a povolené hmotnosti. Daň se platí jednorázově za celý rok. Pokud dojde ke změně osoby poplatníka, nastává rozdělení daňových povinností mezi prodávajícího a kupujícího. Výše daně se liší podle náprav a nejvyšší povolené hmotnosti; sazby se mohou pohybovat od tisíců až po desítky tisíc korun ročně. Dále mohou poplatníci uplatnit slevy na základě kombinované dopravy či počtu jízd.
- Prodej vozidel se registrací v TP: vyplatí se sledovat, zda se daň platí do data prodeje či do data registrace na kupujícího.
- Za rok 2024 byla daň splatná do 31. ledna 2025; za rok 2025 do 31. ledna 2026.
- V roce 2023 a dále došlo k zásadním změnám - registrace, osvobození a výše záloh.
Na závěr lze shrnout, že silniční daň se aktuálně vztahuje na nákladní vozidla s hmotností nad 12 tun a na jejich přípojná vozidla. Pro provoz autobazaru je klíčové nastavit evidenci a postupy tak, aby byla zajištěna správná daňová povinnost s ohledem na registraci v TP a skutečné využívání vozidel.
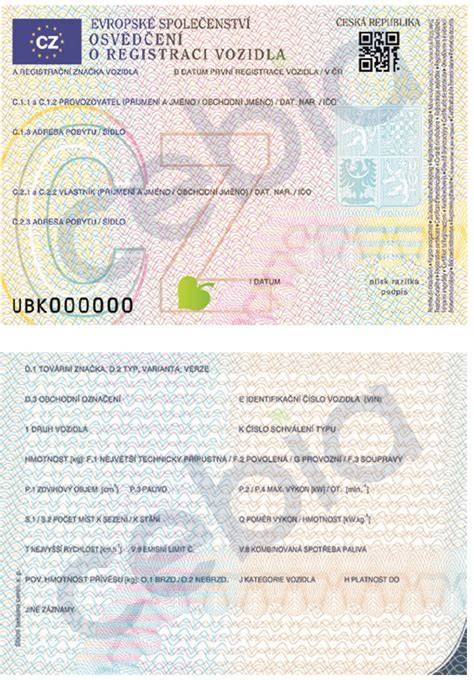
Možný vizuální doplněk: infografika vysvětlující postup registrace vozidel a roli velkého TP ve sféře daně.
Spotřební daň: Automobily | Zdanění
Možný vizuální doplněk: krátké video o změnách od roku 2023 a jak významně ovlivnily správu autobazarů.
| Aspekt | Poznámka | doplnění |
|---|---|---|
| Vztah ke klíčovým zákonům | zákon č. 16/1993 Sb., o dani silniční | aktuální výklad 2023-2024 |
| Osvobození | vozidla do 12 tun, osobní vozy, autobusy | jak se uplatňuje v daňovém přiznání |
| Rozhodné období | daňové přiznání za rok, termíny 31. 1. následujícího roku | viz kalendář splátek |
| Prodej mezi podnikateli | povinnosti rozdělené mezi prodávajícího a kupujícího | měsíc před prodejem a měsíc prodeje |
Pokud máte v obchodním majetku vozidlo nad 12 tun určené výlučně k přepravě nákladů, platíte silniční daň bez ohledu na to, jestli jste vozidlo využívali, nebo ne. Od 2024 neplatíte zálohy na silniční daň. Proč je důležité vést evidenci a jasně určovat, zda vozidlo spadá do kategorie zdanitelných vozidel, nebo zda spadá do osvobozené kategorie, je součástí správného řízení daní pro autobazar.
tags: #prodej #auta #autobazaru #silnicni #dan