Každý motorista zná ten pocit. Přijdete k autu na parkovišti a všimnete si drobného důlku nebo škrábance. Ne vždy je odpověď jednoznačná. Záleží na rozsahu poškození, výši spoluúčasti i na tom, zda máte sjednané havarijní pojištění.
Co kryje havarijní pojištění a čím se liší od povinného ručení
Havarijní pojistka je dobrovolné pojištění, které na rozdíl od povinného ručení chrání přímo vaše auto. Zásadní rozdíl: povinné ručení (pojištění odpovědnosti z provozu vozidla) kryje škody, které způsobíte ostatním - tedy poškození cizího vozidla, majetku nebo zranění osob. Pokud tedy přijdete k promáčknutému autu na parkovišti a viník není znám, povinné ručení vám nepomůže.
Kdy škodu hlásit pojišťovně
Pokud došlo k poškození vašeho auta a máte havarijní pojištění, neotálejte s nahlášením události pojišťovně. Nejčastěji máte na nahlášení škody 15 pracovních dnů od jejího vzniku nebo od okamžiku, kdy jste se o ní prokazatelně dozvěděli. Při pochybnostech raději škodu nahlaste včas. Většina pojišťoven umožňuje po nahlášení škody následně ustoupit od pojistného plnění, pokud se rozhodnete opravu uhradit sami. Opačně to nejde.
Hlavní pravidla rozhodování: zaplatit sám nebo přes havarijní?
- Obecné pravidlo: Drobné škody (do 3 000 Kč) se vyplatí zaplatit sami.
- Větší škody nad 10 000 Kč řešte vždy přes havarijní pojištění.
- U drobných poškození se často vyplatí pojišťovnu nekontaktovat. Většina havarijních pojistek má spoluúčast - částku, kterou platíte vždy vy.
Porovnejte s vaší spoluúčastí: Je cena opravy nižší než spoluúčast? → Plaťte sami. Je cena opravy výrazně vyšší? → Nahlaste škodu pojišťovně.
Výpočet vlivu ztráty bonus-malus
Každá nahlášená škoda může negativně ovlivnit vaši bonus-malus třídu. Konkrétní dopad: Pokud máte slevu 40 % a nahlásíte škodu, můžete se propadnout na slevu 20 %. Spočítat - ztráta bonusu může být 2 000 Kč/rok × 3 roky = 6 000 Kč. Celkem vlastní náklady přes pojišťovnu: 3 000 + 6 000 = 9 000 Kč. Vlastní kapsa: 12 000 Kč. Doporučení: Spočítat - ztráta bonusu může změnit racionální rozhodnutí mezi hlášením škody a platbou z vlastní kapsy.
Techniky oprav a jejich vhodnost
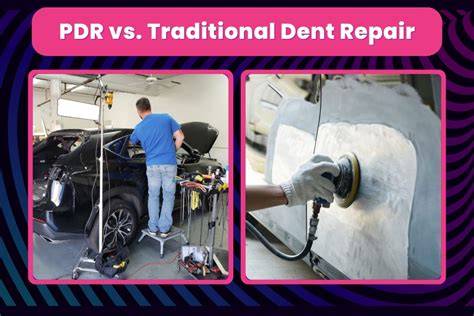
PDR (Paintless Dent Repair) - oprava důlků bez lakování. Technik vytlačí promáčklinu zevnitř pomocí speciálních nástrojů. Vhodné pro důlky bez poškození laku. Spot-repair - lokální oprava laku. Vhodné pro škrábance a drobné odřeniny. Smart repair - kombinace technik pro lokální opravy.
Spoluúčast, limity a volba servisu
Při sjednávání pojistky se zaručeně setkáte s pojmem spoluúčast. O co jde? Spoluúčast je u havarijního pojištění stanovena v procentech a zároveň v minimální částce v korunách. Nejčastěji se setkáte se spoluúčastí 5 %, min. 5 000 Kč, popřípadě 10 %, min. Zvýšení spoluúčasti může snížit vaše roční pojistné, ale zároveň znamená vyšší finanční zátěž při každé pojistné události.
Je to částka, kterou se na každé škodě podílíte vy. Spoluúčast je vypočítána z celkové částky opravy auta. Například: Na vašem vozidle při parkování poškodíte nárazník. Cena opravy je stanovena na 36 000 Kč. U své havarijní pojistky máte sjednanou spoluúčast 5 %, min 5 000 Kč. Ze svého tedy zaplatíte 5 000 Kč (minimální spoluúčast) a zbytek uhradí pojišťovna.
Některé havarijní pojistky umožňují opravu v libovolném servisu, jiné vyžadují využití smluvních servisů pojišťovny. Například přímá úhrada servisu vs. proplacení faktury vám jako klientovi. Pokud škodu hradíte z vlastní kapsy, máte samozřejmě plnou svobodu ve výběru servisu.
Totální škoda a rizika opravy
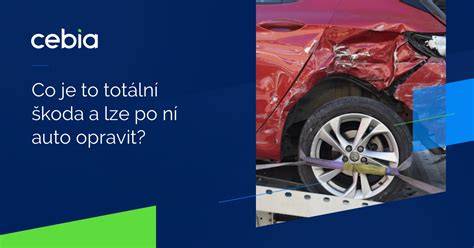
Pojišťovna vyhlašuje takzvanou totální škodu, pokud jsou náklady na opravu z havarijního pojištění větší než 80 % z obvyklé ceny auta, což je hodnota, kterou mělo auto před nehodou. V případě povinného ručení nesmí náklady na opravu přesáhnout 100 % obvyklé ceny. Velice často se ale podaří opravářům v servise přesvědčit zákazníky, že jejich totálně poškozené auto je ještě možné opravit.
Opravené auto je méně bezpečné. „Při levné opravě deformovaného skeletu karoserie se může stát, že se nepodaří zachovat funkční mezery spár u dveří posádky nebo zavazadlového prostoru a jejich zavírání je pak těžší. Nelze vyloučit ani zhoršenou odolnost opravovaných nosných částí karoserie proti korozi. Nárazové testy navíc ukazují, že takto opravené totálně poškozené vozidlo je méně bezpečné,“ podotýká Luka. Při případné další nehodě tak hrozí, že karoserie se promáčkne víc do interiéru, nemusí správně fungovat airbagy a další vlastnosti jsou zhoršené tak, že ohrožují život lidí v autě.
V případě totální škody se tedy více než oprava vyplatí pořízení nového auta ve stejné hodnotě za peníze, které získáte od pojišťovny a od toho, kdo od vás odkoupí vrak auta.
Další připojištění a specifické situace
GAP je připojištění k havarijnímu pojištění, kterém kryje rozdíl mezi aktuální, tzv. “obvyklou” cenou vozidla v době pojistné události a pořizovací cenou vozidla, a to v případě odcizení nebo totálního poškození vozidla. Na trhu jsou i varianty GAP pojištění, které lze sjednat samostatně bez návaznosti na havarijní pojištění. U ojetých vozidel význam pojištění GAP klesá, protože ojetiny tak rychle cenu neztrácejí.
Pokud jste hrdým majitelem elektrovozu, s havarijním pojištěním byste určitě neměli váhat. Jen výměna baterie vás může stát přes dvě stě tisíc. Direct pojišťovna nyní rozšířila svou nabídku pojištění elektromobilů právě i na baterie, které zaviní požár auta.
Praktické tipy při řešení škody
- Při řešení pojistné události si určitě dejte pozor na lhůty pro dodání všech důležitých podkladů i na jejich správnost.
- Dokumentace se hodí i při úhradě z vlastní kapsy.
- Vyvarujte se veškerých nečestných jednání, která by mohla vyvolat zdání, že se snažíte o pojistný podvod.
- Můžete se rozhodnout také pro variantu komplexního pojištění, tzv. Allrisk, které kryje havárie, živel, odcizení a vandalismus.
- Pokud je viník škody znám a má platné povinné ručení, řeší se oprava vašeho vozidla z jeho pojištění odpovědnosti.
- Tip: Při pochybnostech nechte si poškození posoudit v odborném servisu.
Na co se zaměřit při výběru pojistky
Určitě není dobré porovnávat jen výši pojistného. Vždy je třeba srovnat hlavně rozsah pojistky, resp. rizika, proti nimž budete krytí, rozsah asistenčních služeb, ale i reputaci pojišťovny. Doporučujeme oslovit více zdrojů nabídek, tedy poptat různé pojišťovny, ale i makléře nebo zkusit internetové srovnávače. Kalkulačka za vás projde všechna dostupná pojištění na trhu na základě vámi zadaných požadavků a přehledně vám je seřadí.
Určitě je dobré si nechat nabídky připravit, ale zároveň nepodléhat obchodnímu tlaku. Při sjednávání pojistky se zaručeně setkáte s pojmem spoluúčast. Měla by odpovídat aktuální tržní ("obvyklé") ceně vašeho vozidla. Cena havarijní pojistky je individuální. Výše této spoluúčasti závisí na tom, jak má daná pojišťovna nastavené podmínky pojištění. Můžete mít nulovou spoluúčast, ale můžete mít také spoluúčast až 20 %.
Specifika pro firmy, obce a financování
Havarijní pojištění funguje jako ochranný štít pro vaše firemní vozy. Havarijní pojištění pokrývá veškeré potřebné náklady týkající se obecních či městských vozidel v případě, že jste viníkem nehody. Základní výhodou financování s pojištěním je skutečnost, že pojistné je hrazené jako součást měsíčních splátek a ne v ročních nebo kvartálních splátkách, a to bez navýšení.
Jak postupovat prakticky, když máte rezavou karoserii nebo poškození
- Zvažte cenu opravy versus vaši spoluúčast a možnou ztrátu bonusu.
- Pokud si nejste jistí, vždy se vyplatí škodu nahlásit co nejdříve; můžete později od pojistného plnění ustoupit.
- Dokumentujte škodu fotkami a případnými svědeckými výpověďmi.
- Nechte si nabídku od servisu a porovnejte ji s odhadem pojišťovny.
Tento článek má informativní charakter a nenahrazuje individuální konzultaci s vaší pojišťovnou nebo odborníkem na pojištění.