Silniční daň (DSL) je důležitým zdrojem příjmů Státního fondu dopravní infrastruktury a upravuje ji zákon o silniční dani. Předmětem daně jsou vozidla registrovaná a provozovaná v ČR, která jsou používána k podnikatelské činnosti a která mají největší povolenou hmotnost alespoň 12 tun (dříve 3,5 t v některých obdobích) či určená výlučně k přepravě nákladů. U autobazarů se proto klíčovým tématem stává, zda autobazar‑provozuje vozidla pro podnikání a zda jsou ta vozidla zdaněna DSL i v situacích, kdy vozidla v TP mění majitele či jsou dočasně vyřazena z registru.
Co je silniční daň a kdo je poplatníkem
Silniční daň je majetková daň, jejímž předmětem jsou silniční motorová vozidla a jejich přípojná vozidla registrovaná v ČR, pokud jsou používána k podnikatelské činnosti. Poplatníkem je provozovatel vozidla zapsaný v technickém průkazu, případně zaměstnavatel vyžadující použití soukromého vozidla zaměstnance pro služební cestu. U vozidel používaných k podnikání tedy platí, že i vozidla, která nejsou součástí obchodního majetku, mohou podléhat DSL, pokud splňují další podmínky výše uvedené definice.
Jaké vozy DSL zdaní a jaké výjimky existují
DSL se vztahuje na nákladní vozidla a návěsy s hmotností nad 12 tun (v některých obdobích změněno), a také na vozidla registrovaná v ČR provozovaná pro podnikání. Vozidla s nižší hmotností než 12 tun mohou být zdaněna ve specifických podmínkách (např. dřívější úpravy) a některé kategorie vozidel jsou z daně vyjmuty, např. vozidla s přidělenou zvláštní registrační značkou, vozidla zvláštního určení a návěsy bez ohledu na hmotnost. Osobní automobily a některá kolejová vozidla byla od roku 2022 částečně nebo úplně vyňata z DSL pro podnikatele, ale u autobazarů zůstává otázka použití vozidel k podnikání a jejich vedení v registru.
Jak se počítá daň a jaké jsou sazby
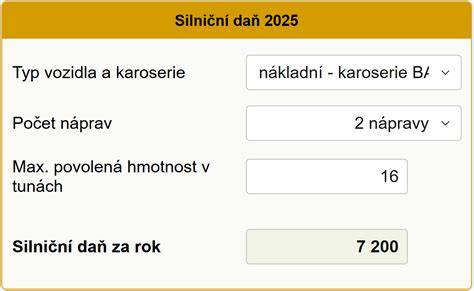
Výše daně za zdanitelné vozidlo je stanovena pevnou částkou podle hodnoty základu daně, kategorie vozidla, druhu karoserie, počtu náprav a hmotnosti vozidla. Obecně se pohybuje v rozmezí 804 Kč až 24 204 Kč za rok. Rozepsání sazeb a slev, včetně možnosti uplatnění slevy za použití kombinované dopravy (např. částečný převoz vlakem či lodí), může snížit daňovou povinnost až na nulu u některých typů vozidel. Od roku 2025 existuje zrušení čtvrtletních záloh a daň se platí jednorázově za celý rok.
Situace autobazaru a praktické dopady DSL
Autobazar nakupuje a prodává osobní automobily a jimi provádí činnosti spojené s obchodem (střídání majitelů, testovací jízdy, údržba, prodej). Podle zákona jsou předmětem DSL všechna vozidla provozovaná a registrovaná v ČR, pokud jsou užívána k podnikatelské činnosti. To znamená, že vozy v autobazaru, které se používají k prodeji či servisu, mohou podléhat DSL v kalendářních měsících, kdy jsou v ČR používány pro podnikání. Vozidla, která autobazar vykupuje od dodavatelů a okamžitě je převezme do provozu, mohou být rovněž předmětem daně, pokud jsou v období jejich používání registrovaná v ČR a užívána k podnikání autobazarem.
Existují scenáře, které mohou DSL ovlivnit:
- Vozidla zakoupená autobazarem a určená k dalšímu prodeji v depozitu SPZ či dočasně vyřazená z registru - může se jednat o případ, kdy vozidlo nepoužívá k jízdám po komunikacích. Správný výklad zákona ukazuje, že předmětem daně je vozidlo splňující podmínky uvedené v § 2 zákona o silniční dani, tedy vozidlo registrované v ČR, provozované a užívané k podnikání. Dočasné vyřazení z registru může ovlivnit platební povinnost, ale samotné vyřazení neznamená absence daně, pokud je vozidlo následně používáno k podnikatelské činnosti.
- Vozidla uložená na prodejní ploše a která mimo prodej nepodléhají provozu na pozemních komunikacích - mohou být dočasně mimo DSL, ale skutečnost, zda vozidlo podléhá DSL, posuzuje provozovatel a registr vozidel při zohlednění skutečného užívání k podnikání.
- Společné použití soukromého vozu zaměstnancem pro služební cestu - v takovém případě je povinnost platit DSL na straně zaměstnavatele, který si může vybrat sazbu 25 Kč/den nebo 1/12 roční sazby, a to podle toho, co je pro něj výhodnější.
Registrace a podání daňového přiznání
Registrace k silniční dani je nutná pro poplatníky, obvykle osoby zapsané v technickém průkazu. Formulář je k dispozici na finančním úřadě nebo online na daňovém portálu Finanční správy. Do roku 2025 se zálohy na DSL neplatí a daň se platí jednorázově za celý rok. Daňové přiznání se podává nejpozději do 31. ledna následujícího roku a platba se provádí spolu s daňovým přiznáním. Pro OSVČ platí povinnost podávat daňové přiznání elektronicky prostřednictvím datových schránek.
U autobazarů, které vykupují vozy a používají je k podnikání, je nutno sledovat pravidla registrace a podání daňového přiznání. V případě vozidel, která autobazar vlastní, ale nebyla dosud používána v podnikatelské činnosti, je třeba zhodnotit, zda a kdy se stává poplatníkem DSL. Při prodeji vozidel jiným subjektům může dojít k přenesení poplatnických povinností na nového majitele či provozovatele, nicméně daňová povinnost vzniká na straně toho, kdo vozidlo používá k podnikání.
Praktické poznámky pro autobazary
Pro přesnou kalkulaci DSL lze využít online kalkulačky (např. i pro rok 2026), které berou v potaz objem motoru, hmotnost vozidla, stáří apod. Zabývat se lze i slevami za kombinovanou dopravu, atau i faktorem, zda vozidlo vykazuje konkrétní kategorie. Důležité je také sledovat, že registrace k DSL vzniká při zahájení užívání vozidla k podnikání. Pokud vozidlo slouží pouze k prodeji a není užíváno na pozemních komunikacích, DSL se nemusí platit. U OSVČ a firem je důležité přehledně evidovat, která vozidla spadají do DSL a která nikoliv, aby se předešlo nedoplatkům.
Mezi praktické kroky patří: vyplnění růžového formuláře pro registraci, odevzdání na příslušný finanční úřad (příp. elektronicky), sledování termínů podání daňového přiznání a placení jednorázové daně za celý rok. Uvozovky ohledně konkrétního vozidla, zda je zdanění relevantní, je třeba řešit s daňovým poradcem nebo Finančním úřadem.
tags: #silnicni #dan #u #autobazaru