předpisy, avšak jak konkrétně se uplatňují, se může v jednotlivých zemích EU lišit. konečnému spotřebiteli. v rámci EU. konečným spotřebitelem. DPH se neúčtuje u vývozu zboží do zemí mimo EU. DPH vykazovat nemusí. doklady prokazující, že zboží bylo přepraveno mimo EU. Pravidla týkající se DPH mohou být v jednotlivých zemích EU uplatňována různě. na druhu výrobku či služby, jichž se transakce týká. sazeb. Platné sazby uvádíme v tabulce níže. oblast Azory nebo Kanárské ostrovy. sazby (na základě seznamu v příloze III směrnice o DPH).
Obecné principy DPH v EU a výklad pro sazby
Ve většině případů se však nejedná o elektronicky poskytované služby. či služby. Jedná se o země EU, které tyto zvláštní sazby DPH uplatňovaly k 1. DPH ve chvíli, kdy začal fungovat jednotný trh (od 1. Nulová sazba DPH se uplatňuje v některých zemích EU na určitý typ prodeje. Tzv. parkovací sazby se v některých státech EU uplatňují na určité dodání zboží a služeb, které nejsou uvedeny v příloze III směrnice o DPH. sazbě 21 % anebo ve snížené sazbě.
Od 1.1.2025 se použije tzv. sazbová směrnice 2022/542 ze dne 5. z přidané hodnoty. Současná úprava sazeb DPH v ČR však uvedené směrnici vyhovuje a byla zohledněna již ve změnách od 1.1.2024, když došlo k přeřazení dodání palivového dřeva do základní sazby daně. Zákon o DPH prošel od 1.1.2025 velkou novelou, která přinesla značné množství změn - tyto změny se však netýkají sazeb DPH resp. v domácím prostředí a proto jej novela 2025 zařadila do přílohy č. zařazení kódů 9018 19 a 9018 90 10 a zrušení položky s kódem 9026.
Sazby DPH v roce 2024 a jejich změny
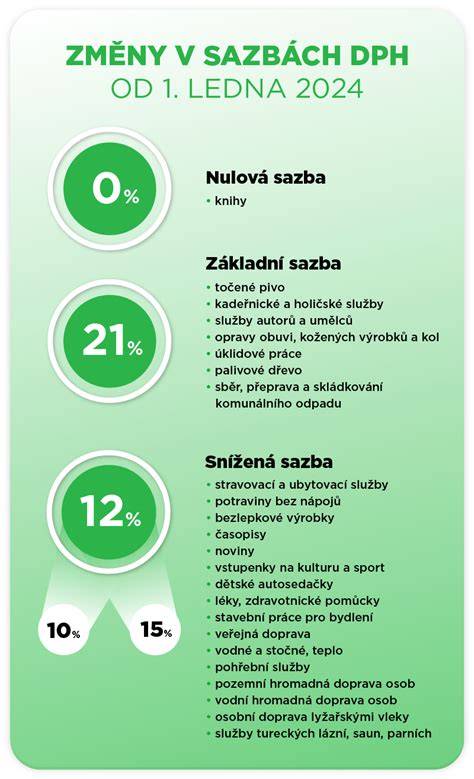
- Od 1.1.2024 došlo k zásadním změnám: dodání potravin se namísto 15 % uplatňuje 12 %; dodání nealkoholických nápojů (s výjimkou vybraných nápojů) se uplatňuje 21 %; základní sazba 21 % se nově uplatňuje u dodání palivového dřeva a řezaných květin.
- Pro knihy a časopisy platí osvobození od DPH u dodání knih od 1.1.2024 s nárokem na odpočet daně a snížená sazba 12 % pro některé noviny a tiskoviny.
- Obecně platí, že pro uplatnění správné sazby DPH je klíčová příloha č. 2 a č. 3 zákona o DPH; od 1.1.2024 byly zrušeny přílohy 2a a 3a a platí jednotná snížená sazba 12 % pro vybrané položky.
- Ke změnám v sazbách od 1.1.2025 a výkladu se vztahují pokyny a konzultační materiály finanční správy; v praxi se provádí přizpůsobení sazeb podle nových pravidel EU.
Přehled konkrétních změn a jejich praktické dopady pro podnikatele
V období 2020-2023 došlo k několika významným změnám: např. 1.1.2020 u dodání tepla a chladu, 1.1.2024 zavedení jediné snížené sazby 12 % pro potraviny a některé služby, a změny kolem zdanění stravovacích služeb a prodeje nápojů. Rozsudek Soudního dvora EU C-703/19 KJ potvrdil, že u stravovacích služeb je rozdíl mezi prodejem zboží a poskytováním služby, což má dopad na hierarchii sazeb. Z pohledu podnikatele tedy vyplývá, že správně zvolená sazba DPH je klíčová pro výpočet daně a pro správné nacenění produktů.
Dohled a praktické nástroje pro uplatnění sazeb
- Pro aktuální určení sazb v jednotlivých zemích EU je vhodné sledovat legislativní změny a oficiální pokyny finanční správy země, kde plníte povinnosti.
- Generálnímu finančnímu ředitelství můžete podat žádost o závazné posouzení konkrétního zboží nebo služby, pokud si nejste jisti zařazením do konkrétní sazby.
- Moderní účetní systém může pomoci s uplatněním správné sazby DPH a s zaokrouhlováním. Příkladem je Money S3, který slouží pro správu DPH a zajištění přesných výpočtů.
Specifika EU a mezinárodní zdanění
Mezinárodní zdanění je složitá problematika: místo plnění určuje, v jakém státě se DPH odvádí. Základní princip zdanění je v zemi spotřeby. Harmonizovaný systém DPH v EU existuje, avšak jednotlivé státy si ponechávají určitou volnost při zařazování zboží a služeb do snížených sazeb. Směrnice EU vyžaduje minimální základní sazbu 15 % a umožňuje až dvě snížené sazby s minimální výškou 5 %, které mohou být aplikovány jen na vybrané druhy zboží a služeb. Daň z přidané hodnoty je tedy nepřímá daň, její sazby a zařazení položek do sazeb se mohou mezi státy lišit, a proto je nutné vždy ověřit konkrétní legislativu dané země.
Tabulka - Klíčové oblasti DPH a jejich sazby
| Oblast | Sazba | Poznámka |
|---|---|---|
| Potraviny | 12 % | platí od 1.1.2024; změny v konsolidačním balíčku |
| Nealkoholické nápoje | 21 % | ve většině případů; výjimky dle vybraných nápojů |
| Palivové dřevo | 21 % | základní sazba platná od 1.1.2024 |
| Knížky a časopisy | 12 % / osvobozeno | přechod na osvobození knih od DPH |
| Jiné služby (kulturní/sportovní akce) | 12 % | část služeb zařazena do snížené sazby |
Dodání zboží Fiat Ducato a záruky k souvisejícím službám
V souvislosti s Fiat Ducato a službami společnosti Fiat Professional se uvedené záruky týkají i motorových součástí a doplňkových služeb, nicméně samotné záruky a jejich délky nejsou vyloženě sazebně spojeny s DPH. U vozidel a servisních služeb platí zákonná dvouletá záruka a doplňkové záruky s rozšířením na specifické komponenty (např. hnací ústrojí, lak, prorezivění karoserie). Obecně však platí, že záruky a servisní podmínky jsou popsány v Záruční a servisní knížce a nemění se jejich výše v souvislosti s DPH sazbami.
Praktické tipy pro firmy a podnikatele
- Pravidelně sledujte změny sazb DPH v zemích EU a porovnávejte je s vaším portfoliem zboží a služeb.
- V případě nejistoty spojte se se Generálním finančním ředitelstvím a zvažte závazné posouzení zboží nebo služby.
- Využijte moderní účetní systém pro správu DPH, aby nedocházelo k chybám v zaokrouhlování a určení správné sazby.