Náklady na cestování a ubytování budou podporovány výlučně paušální sazbou ve výši 5 %. Jako základ pro výpočet se použijí buď jednotkové personální náklady anebo paušál personálních nákladů. Paušál cestovních nákladů pokrývá veškeré náklady na cestování zaměstnanců zapojených do projektu u kooperačního partnera. To znamená: Předpokladem pro proplacení paušálních nákladů je, že příjemci vzniknou náklady. Náklady na cestování a ubytování se s ohledem na financování paušální sazbou nedokládají.
Co znamená paušál na dopravu a kdy se uplatňuje
Předpoklad: Z aktivit kooperačního partnera, které uvedl (v projektové žádosti a v podkladech pro kontrolora, např. - Pořízení, prodej auta - Kdy nelze - Až tři auta - Auto nepůjčovat - Dělený paušál - Nekombinovat - Deník jízd - DPH - Silniční daň - Zákon - Paušální výdaj na dopravu vozem je jednoduchý způsob, jak může podnikatel uplatnit výdaje na auto. Každý měsíc dá do výdajů paušál 5 tisíc nebo 4 tisíce Kč, paragony od pumpy nemusí schovávat. Pokud užíváme auto i pro soukromé účely, uplatníme paušál jen 4 000 Kč měsíčně. Když jsme použili vozidlo i soukromě jen v některých měsících, krátíme jen v konkrétních měsících. Paušál použijeme na motorová vozidla vlastní (zahrnutá či nezahrnutá do obchodního majetku) nebo najatá. V jednom zdaňovacím období můžeme použít paušál na auto maximálně na 3 vozidla.
Kromě nás mohou autem jezdit naši zaměstnanci či spolupracující osoba, ale jen pracovně. Deník jízd musíme vést, pokud auto/a používají kromě nás i naši zaměstnanci. Jsme-li plátce DPH, můžeme při paušálu nárokovat odpočet DPH z pohonných hmot. Paušální výdaj na dopravu viz §24 odst.2 písm. Jakpodnikat.cz píše podnikatelka OSVČ Jana Konečná, emeritní daňová poradkyně a majitelka úspěšného internetového obchodu Filtryvody.cz. Aktualizováno 24.6.2025.
Stravné a další náhrady při cestách
Dále se jedná o stravné, vypočtené dle doby strávené na pracovní cestě. Poskytování náhrad se řídí části sedmé, od § 151 zákoníku práce č. 262/2006 Sb. Podmínky pro uplatnění daňových výdajů jsou uvedeny v § 24 odst. 2 písm. k) zákona o daních z příjmů č. cestovní náhrady lze poskytnout i jednateli společnosti, který vykonává funkci bezplatně dle vyjádření Koordinačního výboru č. průběh pracovní cesty, je nutné uvést datum i hodiny průběhu pracovní cesty pro výpočet stravného (pokud tyto údaje nejsou zřejmé např. zákon o daních z příjmů stanoví, že musí jít o výdaje prokázané, zaměstnavatel musí prokázat, že skutečno šlo o výdaje při pracovních cestě dle §24 odst.
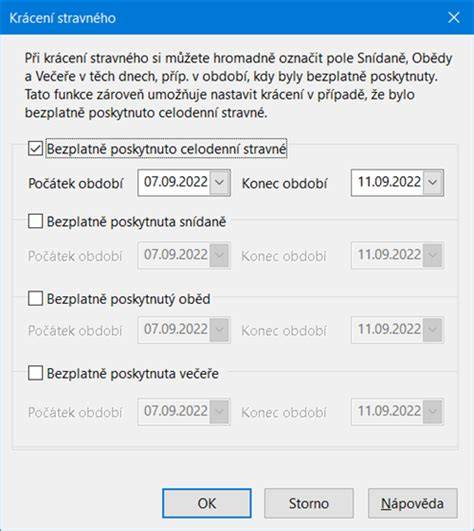
Další pasáže uvádějí konkrétní scénáře: nárok na stravné za víkendové dny při delší pracovní cestě, postup při onemocnění či úrazu během cesty a postupy pro zahraniční cesty. V textu jsou uvedeny shrnutí pravidel pro ukončení pracovní cesty, dílčí zvláštnosti při hospitalizaci, krácení stravného a doplňující kapitoly o tom, jak řešit položky jako kapesné a vedlejší výdaje.
Roční dálniční známka a náhrady k ní
Dotaz se týká problematiky určení výše náhrady za roční dálniční známku při schváleném použití silničního motorového vozidla při pracovní cestě zaměstnance. Je kupovaná dálniční známka nutným vedlejším výdajem, nebo se bere, že tento druh výdaje je již obsažen v ceně základní náhrady za použití vozidla? Roční známka vyjde mnohem levněji, než měsíční. Výdaj z důvodu realizace pracovní cesty soukromým vozidlem se souhlasem zaměstnavatele představuje nutný vedlejší výdaj, tedy jednu z nárokových náhrad cestovních výdajů, podle § 156 odst. 1 písm. e) Zákoníku práce. Obecně se provádí poměrné zohlednění podle poměru služebních a soukromých jízd. Nejčastější postup: zaměstnavatel rozhoduje o zakoupení dálniční známky vždy s ohledem na frekvenci služebních cest daného zaměstnance.
Alternativně zaměstnanec může roční známku zakoupit sám a zaměstnavatel proplatí alikvotní část. Dále se zmiňuje, že plátci DPH mohou u paušálu nárokovat odpočet DPH z pohonných hmot. Zařazení výdajů - náhrady cestovních výdajů při pracovní cestě - spadá do § 24 odst. 2 písm. zh) ZDP. U většiny kontrolních orgánů bývá akceptována část hodnoty roční dálniční známky odpovídající poměru ujetých kilometrů pro pracovní a soukromé účely.
Porucha na vozidle během cesty
Dotaz se týká odtahu či opravy po poruše vozidla během pracovní cesty. Nejde o rozlišení, zda jde o služební nebo soukromé vozidlo. V obou případech je zaměstnanec oprávněn nechat vozidlo opravit v nezbytně nutném rozsahu a náklady doložit fakturou. Při poruše je klíčové doložit nutnost opravy a doklady o platbě. Výdaje na odtah, opravu a parkovné mohou být uznány jako nutný vedlejší výdaj, avšak posuzuje se, zda šlo skutečně o nezbytné výdaje.
Lokalizace pro účely cestovních náhrad v zahraničí
Kam zařadit lokality pro zahraniční cestovní náhrady? Pokud není lokalita uvedena ve vyhlášce, rozhoduje zaměstnavatel na základě stavu životní úrovně státu, který se nejvíce podobá navštěvované lokalitě. Zaměstnavatel určuje podklad pro zahraniční stravné a výši náhrad podle specifických podmínek cesty a lokalit.
Daňová evidence a paušální výdaje na dopravu
Daňovou evidenci upravuje zákon o daních z příjmů (ZDP). Výdaje vynaložené na dosažení a udržení zdanitelných příjmů se odečítají v daňovém přiznání v závislosti na prokázanosti a stanovení ZDP. Paušální výdaj na dopravu je definován jako paušální částka za pohonné hmoty a další výdaje, kterou lze uplatnit bez ohledu na skutečnou výši spotřeby. Pro podnikatele může být paušál velmi výhodný, ovšem nelze uplatnit paušál současně s výdaji ve skutečnosti; volby jsou navzájem vylučující. Paušální výdaj na dopravu je možné uplatnit nejvýše za tři vlastní vozidla zahrnutá i nezahrnutá v obchodním majetku nebo v nájmu. Pokud používáte více než tři vozidla, uplatníte paušál jen na tři z nich a u zbytku prokážete skutečné výdaje. U vozidel s částečným využitím k podnikání lze paušál krácet na 80 %, tedy maximálně 4 000 Kč. Paušální výdaj na dopravu je jednotný pro všechna silniční motorová vozidla a není možné jej uplatnit u zemědělských a lesnických traktorů a pracovních strojů. Velkou výhodou paušálu je absence povinnosti vést knihu jízd a dokazovat skutečné výdaje. Existují však i subjekty, kterým se paušál uplatnit nemůže - např. veřejně prospěšní poplatníci, jejichž hlavní činností není podnikání.
V souvislosti s úvahami o vozidle pro podnikání je uvedeno shrnutí rozdílů mezi vozidlem vloženým do obchodního majetku a vozidlem vlastním, včetně dělení nákladů na odpisy, spotřebu PHM, pojištění a opravy. Dále se pojednává o tom, že účetní a daňové postupy se mohou lišit podle podmínek plátcovství DPH a podle toho, zda se uplatňuje skutečné výdaje či paušál.
Co sledovat při uplatňování paušálu na dopravu
- Maximální výše paušálu: 5 000 Kč měsíčně na prvních 3 vozidla.
- Nesmí se kombinovat s výdaji na parkovné a pohonné hmoty v režimu paušálu.
- Krácení paušálního výdaje na dopravu: pokud část vozidla slouží soukromým účelům, lze uplatnit 80 % paušálu (max. 4 000 Kč). Ostatní vozidla se pak považují za sloužící výlučně k podnikání.
- Vedení Deníku jízd je nutné pouze tehdy, pokud auto/a používají i zaměstnanci, ne jen zaměstnavatel.
- V případě zahraničních cest se rozhoduje podle vyhlášky a stupně životní úrovně cílové lokality.
- V případě poruchy vozidla během cesty je možné náklady na odtah a opravy zahrnout jako nutný vedlejší výdaj, doložený fakturou.
Jak účtovat náklady na dopravu | Základy účetnictví
Poznámka: Článek čerpá z odborných portálů a pramenů o daních z příjmů a zákoníku práce a shrnuje obecná pravidla k uplatňování náhrad cestovních výdajů a dálniční známky v kontextu pracovních cest zaměstnanců a spolupracujících osob.