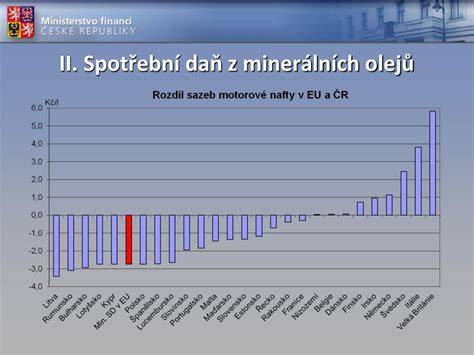
Spotřební daň je nepřímá daň, která se obvykle vztahuje na produkty, jež mohou škodit lidskému zdraví nebo zatěžovat životní prostředí. Příkladem jsou pohonné hmoty a minerální oleje, jejichž sazby a výpočet ovlivňují konečnou cenu pro spotřebitele i hospodaření státu. U pohonných hmot se musí řídit minimálními sazbami stanovenými Evropskou unií a sazby v České republice definují zákon č. 353/2003 Sb. o spotřebních daních.
Co zahrnuje předmět spotřební daně
Předmětem spotřební daně jsou výrobky, které člověk ke svému životu nepotřebuje, ale naopak nějakým způsobem škodí lidskému zdraví (alkohol, tabák) nebo zatěžují životní prostředí (např. motorové oleje a paliva). Spotřební daň je obsažena v ceně výrobku při prodeji.
Rozdělení minerálních olejů a související sazby
- Motorové benziny, ostatní benziny a letecké pohonné hmoty benzinového typu podle § 45 odst. 1 písm. a) - s olovem do 0,013 g/l a nad 0,013 g/l.
- Střední oleje a těžké plynové oleje podle § 45 odst. 1 písm. b).
- Těžké topné oleje podle § 45 odst. 1 písm. c).
- Odpady olejů podle § 45 odst. 1 písm. d).
- Zkapalněné ropné plyny podle § 45 odst. 1 písm. e) a f) a g).
- Směsi minerálních olejů a jejich příslušenství (dle § 45 odst. 2 a 3, 4 a 5).
Základní definice: minerálními oleji se pro účely spotřebních daní rozumí také všechny výrobky určené k použití, nabízené k prodeji nebo používané pro pohon motorů, které nejsou výslovně uvedeny v odstavcích 1-3.
Vysvětlení sazeb a jejich výše
U pohonných hmot jsou sazby pevně stanovené na jednotku (za 1 000 litrů, za tunu, nebo za jednotku energie). Aktuální sazby pro hlavní komodity jsou:
- Benzin - 12 840 Kč/1000 l (pro olovo do 0,013 g/l) a 13 710 Kč/1000 l (pro olovo nad 0,013 g/l).
- Nafta - 9 950 Kč/1000 l.
- Ostatní minerální oleje a směsi - uvedené v jednotlivých odstavcích s průměrnými hodnotami jako např. střední oleje 9 950 Kč/1000 l, odpadní oleje 660 Kč/1000 l a další podle konkrétního kódu.
- Zkapalněné ropné plyny (LPG) - 3 933 Kč/t; CNG má odlišný způsob zdanění (264,80 Kč/MWh spalného tepla), ale v praxi bývá nižší zdanění než u kapalných paliv.
Výpočet daně u směsí a výrobků uvedených v § 45 odst. 2-4 se řídí stejnými sazbami jako odpovídající minerální olej, pro který je výrobek určен.
Jak se počítá daň a co ovlivňuje cenu paliva
Celková cena pohonných hmot se skládá ze tří částí: základ (náklady na nákup paliva, rafinérské marže, biosložky, logistika a marže), pevná spotřební daň za jednotku a DPH 21 %, která se počítá ze základu plus spotřební daně. U benzinu a nafty je pevná sazba za litr, bez ohledu na aktuální cenu ropy na světových trzích. DPH tak zahrnuje i část spotřební daně.
Pro rok 2025 jsou sazby přibližně:
- Benzin: 12,84 Kč/l
- Nafta: 9,95 Kč/l
- LPG: výrazně nižší zdanění
- CNG: zdanění podle energetické daně (263-265 Kč/MWh), v praxi nižší než u kapalných paliv
DPH u pohonných hmot je 21 %, a to jak na základ, tak i na spotřební daň. Existují výjimky a osvobození pro určité účely (např. zboží v tranzitním prostoru letišť a na palubách letadel během letu). U plátců DPH se daňové doklady vyžadují s náležitostmi a prokazování souvislosti s ekonomickou činností.
Specifika piva a vizuály pro lepší pochopení
V některých souvislostech bývá zmiňováno i pivo ve vztahu k sazbám spotřební daně. Základní informace: pivo má své sazby podle objemu a typu výrobku, ačkoli toto téma v textu původně souvisí s minerálními oleji a pohonnými hmotami. Uplatňují se i malé sazby pro malé pivovary a rozdělení dle roční produkce a obsahu extraktu původní mladiny (EPM).
Tabulka: Sumár sazeb dle kódu nomenklatury
| Kód nomenklatury | Typ minerálního oleje | Sazba daně |
|---|---|---|
| 2700 | motorové benziny, ostatní benziny a letecké pohonné hmoty benzinového typu (olovo do 0,013 g/l) | 12 840 Kč/1000 l |
| 2700 | motorové benziny, ostatní benziny a letecké hmoty benzinového typu (olovo nad 0,013 g/l) | 13 710 Kč/1000 l |
| 2710 | střední oleje a těžké plynové oleje | 9 950 Kč/1000 l |
| 2710 | Těžké topné oleje | 472 Kč/tonu |
| 2711 | Zkapalněné ropné plyny | 3 933 Kč/t |
Pro celkový výpočet ceny paliva je potřeba sečíst základu, spotřební daň a DPH. Návod k výpočtu: Celková cena na litr = (základní cena na litr bez daně) + (spotřební daň na litr) + DPH ze součtu. U CNG je to obdobné, jen s odlišným základem pro daň a s energií uvedenou v Kč za MWh.
Praktické poznámky pro plátce a neplátce DPH
- Spotřební daň je pevná za jednotku a nemění se s cenou ropy na světových trzích.
- DPH se u paliv počítá na základě základu plus spotřební daně a činí 21 %.
- Pro neplátce DPH zůstává DPH součástí nákladů a není možné ji odečíst jako náklad.
- Existují osvobození a zvláštní režimy pro určité účely (např. teplo, plavby po vodách, odpadní oleje atd.).
Praktické tipy pro výpočet a evidenci
Pokud chcete zjistit cenu paliva bez DPH, vydělte celkovou cenu 1,21 (platí pro rok 2025). Pro cenu bez spotřební daně odečtěte pevnou spotřební daň (např. 9,95 Kč/l u nafty). Základna pro evidenci a daňová přiznání zahrnují správné doklady, identifikaci kódů a množství.
Spotřební daně 2025
Shrnutí a praktické závěry
Spotřební daň hraje klíčovou roli v cenách pohonných hmot a minerálních olejů. Minimální sazby daně jsou určeny EU, aby se zabránilo tankování levnějších paliv v jiných státech. V České republice jsou sazby pevné za jednotku a zdanění zahrnuje DPH, které se počítá ze základu plus spotřební daně. Rozlišování mezi jednotlivými druhy paliv a směsí je důležité pro správný výpočet a pro dodržení daňových povinností.
tags: #dan #z #motoroveho #oleje