Pokud používáte auto k podnikání, můžete uplatnit náklady na auto a snížit tak základ daně. Výdaje na auto lze uplatnit buď skutečné, nebo paušálním způsobem, a to pouze fyzickou osobou uplatňující výdaje ve skutečné výši. Rozhodnete-li se pro skutečné náklady, zahrnují se pohonné hmoty, opravy, údržba a pojištění auta - vše na základě doložených dokladů. Když máte vozidlo ve firemní majetkové struktuře, platí obdobná pravidla i pro s.r.o., s rozdílem v možnosti paušálu.
Evidence a knihy jízd
Pokud používáte reálné náklady na auto, měli byste vést knihu jízd - ať už jste plátcem DPH, nebo neplátcem. Do evidence by měla patřit informace o typu vozidla, SPZ a průměrné spotřebě, jakož i počet ujetých kilometrů. U skutečných výdajů na auto lze uplatnit i odpisy u vlastního auta zařazeného do majetku; u auta pronajatého se výdaje uplatňují jako doložené nájemné a související náklady.
Do roku 2022 byla silniční daň povinná pro většinu majitelů vozidel, od 2022 se vztahuje jen na velká nákladní vozidla s hmotností nad 12 tun. Kromě toho musejí plátci DPH a neplátci, kteří nepoužívají paušál na auto, vést evidenci jízd a udržovat soulad s doklady o provozu vozidla.
Paušál na auto: jednoduchost vs. omezení
Paušál na auto je vhodný, pokud hledáte jednoduchý způsob, jak výdaje na auto uplatnit. Uplatníte určitou částku měsíčně a nebudete vést detailní knihu jízd. Maximální paušál je 5 000 Kč za měsíc a lze ho uplatnit na maximálně tři automobily v jednom zdaňovacím období. Při uplatnění paušálu nemůžete uplatnit výdaje za parkovné a pohonné hmoty. Pokud vašemu podnikání stačí paušál a máte víc aut, zvažte, zda je výhodnější paušál použít na všechna vozidla.
Vysokou důležitost má, že při paušálu na auto nemusíte evidovat skutečné výdaje; to šetří čas, ale omezuje možnosti podrobného odpisování skutečných nákladů. U OSVČ je možné paušál využít, avšak u s.r.o. lze paušál uplatnit jen na první tři auta.
Pronájem vozidla a nájemné fakturace
Pokud si vozidlo pro podnikání pronajmete (nemáte své vlastní), do nákladů dáváte samotný pronájem, pohonné hmoty, náklady na opravy a údržbu a pojištění vozu. Při pronájmu vozidla je klíčové správně vystavit nájemní smlouvu a předávací protokol a vyfakturovat nájem spolu s odpovídajícími náklady.
Často je nutné sepsat i fakturu za pronájem, která obsahuje čistou cenu za pronájem a připravený poplatek. Kauce (záloha) se obvykle řeší písemně a její vrácení potvrďte; kauce bývá účtována bez DPH, protože nepředpokládá protiplnění ze strany pronajatého vozidla. V případě vrácení vozidla bez škod bývá kauce vrácena v plné výši.
Právní rámec a daňová uznatelnost
Aby bylo možné náklady na pronájem auta uplatnit jako daňově uznatelné, musíte prokázat, že vozidlo používáte k dosažení, zajištění a udržení zdanitelných příjmů. U operativního leasingu se měsíční splátka považuje za poskytnutí služby a je plně daňově uznatelným nákladem v daném období. U krátkodobého a dlouhodobého nájmu dopravních prostředků se rozlišuje místo plnění a z hlediska DPH je nutné sledovat dobu užívání a místě fyzického přeběru vozidla.
Pro DPH platí, že u krátkodobého pronájmu je místem plnění místo, kde zákazník vozidlo skutečně přebírá k užívání. U dlouhodobého pronájmu (do 30 dnů) se místo plnění posuzuje podle uvedených pravidel; u operativního leasingu bývá DPH zahrnuta do splátek. Při kombinaci výdajů je třeba dodržovat poměrné krácení všech nákladů podle skutečného využití, pokud vozidlo slouží i pro soukromé účely.
Evidence užití a tabulkové shrnutí
Evidence využití vozidla se prokazuje knihou jízd nebo jiným věrohodným systémem. V případě pronájmu a půjčování vozidel mohou mít poskytovatelé i své provozní podmínky a sankce za nedodržení podmínek. Od roku 2024 platí limit pro odpočet DPH u osobních automobilů ve výši 420 000 Kč z pořizovací ceny 2 miliony Kč. Silniční daň byla pro osobní automobily zrušena a vztahuje se jen na nákladní vozidla a jejich přípojná vozidla.
| Situace | Co uplatňujete | Poznámka |
|---|---|---|
| Skutečné náklady (Auto používáte pro podnikání) | pohonné hmoty, opravy, údržba, pojištění, případně odpisy | kniha jízd nutná; u DPH platí specifické pravidla |
| Paušál na auto | max. 5 000 Kč/měsíc; max. 3 auta | nevztahuje se na parkovné a pohonné hmoty |
| Pronájem vozidla (s.r.o. a podnikatelé) | pronájem, pohonné hmoty, opravy, pojištění | faktury, smlouvy, předávací protokoly |
Praktické tipy při předání obytného vozu (karavanu)
Pokud řešíte předání obytného vozu, připravte klientovi krátké video a nabídněte mu, že si předání natáčí. Ukázat mu, jak se otevírají okna, jak funguje topení, voda a jiné spotřebiče, a jak se vozidlo uklízí před jízdou. Důležité jsou i tipy typu výška vozu a upozornění na nízké mosty, aby nedošlo k nepříjemnostem. Před předáním je dobré vůz zkontrolovat a nafotit vnější i vnitřní detaily pro případné pozdější dohody o škodách.
Nejširší souhrn dokumentů a postupů
Nezbytné papírování při předání zahrnuje nájemní smlouvu, předávací protokol a fakturu za pronájem s jasnou cenou a případnými poplatky. Do nájmu lze zahrnout kauci, kterou je nutné písemně potvrdit. Při podnikání je důležité vést evidenci a správně rozlišovat duzp (den uskutečnění zdanitelného plnění) a splatnost faktur vzhledem k daňovým pravidlům a pracovním postupům firmy. Firmy s registrací k DPH, které pronajímají vozidla, musí promítnout tyto prvky do účetnictví a daňových přiznání tak, aby odpovídaly platným zákonům a oznamovacím povinnostem.
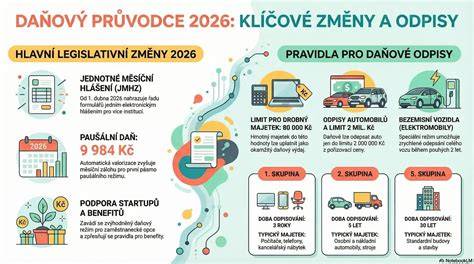
Vinfografice lze znázornit rozlišování skutečných nákladů a paušálu, výše možného paušálu, a rozdělení nákladů mezi pohonné hmoty, opravy, údržbu a pojištění.
Jak se řídit s ručním přepínáním (lekce řízení pro začátečníky)
Video materiál ukazuje správný postup předání vozu, kontrolu vybavení, nastavení topení a dalších důležitých funkcí pro zákazníka.
Konkrétní aspekty pro fakturaci a účetnictví
Jedná-li se o firmu jako plátce DPH, zvažujte, zda se jedná o krátkodobý nebo dlouhodobý nájem a jaké bude místo plnění. Při leasingu se posuzuje, zda jde o operativní leasing nebo finanční leasing; u operativního leasingu bývá DPH zahrnuta do splátek, u finančního leasingu se DUZP určuje dnem předání předmětu leasingu.
Pro zdanění vozidla používaného pro podnikání je nutné prokázat použití vozidla k dosažení zdanitelných příjmů; u paušálu je potřeba pečlivě sledovat limity a pravidla pro procenta a úpravy dle skutečného využití. Pokud vozidlo slouží i pro soukromé účely, je nutno provést poměrné krácení všech nákladů podle skutečného využití a vést odpovídající evidenci (knihu jízd).