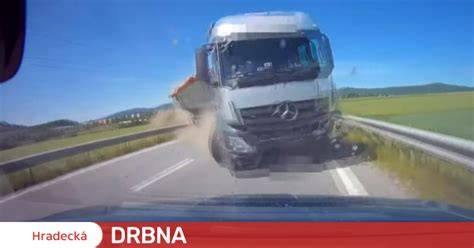
Únava za volantem je běžnější příčinou nehody, než se na první pohled zdá. Unavený řidič reaguje podobně jako řidič pod vlivem alkoholu. Jak poznáte, že jste příliš unavení na to, abyste řídili? Dlouhá cesta k moři, noční přesun po práci, výlet přes celou republiku. Chvíle, kdy je pokušení “ještě chvíli vydržet” největší, jsou zároveň ty nejnebezpečnější. Únava za volantem zpomaluje reakce podobně jako alkohol. Varovné signály zahrnují časté zívání, těžká víčka, ztrátu soustředění nebo vyjíždění z pruhu. Pokud vás přepadne mikrospánek, jediným bezpečným řešením je zastavit a odpočinout si.
Výzkumy opakovaně ukazují, že člověk, který byl vzhůru 18 hodin, reaguje podobně jako řidič s 0,5 promile alkoholu v krvi. Po 24 hodinách bez spánku je to srovnatelné s 1,0 promile. Únava zpomaluje reakční dobu, zhoršuje schopnost vyhodnotit riziko, snižuje pozornost a způsobuje tzv. tunelové vidění. Tělo vás před nebezpečnou únavou varuje - většina řidičů ale signály buď přehlíží, nebo si říká, že to ještě chvíli zvládnou.
Oči jsou první, co únava zasáhne. Mrkáte častěji nebo oči těžknou. Zíváte opakovaně. Jedno zívnutí nevadí. Bloudíte myšlenkami a nedokážete se soustředit na provoz. Ujíždíte ze svého pruhu. Musíte neočekávaně korigovat směr? Přejíždíte přes okrajovou čáru nebo na střed silnice? Nestíháte reagovat na dopravní situaci. Bolí vás záda nebo máte ztuhlý krk. Fyzické vyčerpání a únava jdou ruku v ruce.
Největším nebezpečím únavy za volantem není to, že usnete, je to mikrospánek. Jde o nedobrovolné “vypnutí” mozku na 1 až 30 sekund, které si řidič většinou vůbec neuvědomí. Zákeřné na mikrospánku je, že ho nelze překonat vůlí. Otevřené okno, hlasitá hudba nebo studená voda v obličeji situaci dočasně zmírní, ale neodstraní příčinu.
Prevence začíná dřív, než sednete za volant. Vyspěte se před cestou. Zní to samozřejmě, ale mnoho řidičů odjíždí na dovolenou nebo výlet po neprospané noci. Plánujte přestávky předem, ne až když vás únava přepadne. Doporučovaný interval je zastávka každých 90 až 120 minut jízdy, minimálně na 15-20 minut. Noční jízda výrazně zvyšuje riziko únavy, a to i pro jinak odpočaté řidiče. Neplánujte si cestu v noci, abyste se vyhnuli kolonám. Nepřejídejte se těsně před jízdou. Těžké jídlo způsobuje ospalost. Rozdělte si řízení s druhým řidičem, pokud je to možné. Kofeinu věřte jen omezeně.
Pokud varovné signály přijdou za jízdy, nečekejte a zastavte na nejbližším bezpečném místě. Odpočívadlo, parkoviště, čerpací stanice - cokoliv, kde bezpečně zastavíte. Zkuste se alespoň na chvíli prospat. I 15-20 minut spánku v autě výrazně zlepší vaši schopnost bezpečně řídit.
Způsobíte-li nehodu v důsledku únavy nebo mikrospánku, povinné ručení uhradí škody poškozeným - to je jeho základní funkce a na tom se nic nemění. Komplikace ale může nastat například ve chvíli, kdy řídíte pod vlivem léků, které ovlivňují vaši schopnost řídit. Pokud jste si vzali lék ovlivňující schopnost řídit a usedli za volant, při prokázání této skutečnosti může mít pojišťovna právo na regres. Vyplatí škodu poškozenému, ale bude po vás zpětně vymáhat náhradu.
Obecně platí, že při šetření nehody pojišťovny vychází ze závěrů policie. Problém nastává, pokud policie jako příčinu nehody označí únavu, která by byla tak markantní, že by naplnila předpoklad § 5 odst. 2 písm. c) zákona o silničním provozu - ten stanovuje, že řidič nesmí řídit vozidlo, pokud je jeho schopnost k řízení nebo jízdě snížena v důsledku jeho zdravotního stavu.
Zcela specifickým problémem je nedodržení bezpečnostních přestávek profesionálními řidiči kamionů, kteří jsou pokutováni za příliš dlouhou jízdu bez zastavení. Do problémů se můžete dostat nejen kvůli únavě za volantem nebo porušení pravidel silničního provozu, ale třeba také kvůli zapomenutí důležitých povinností, které má každý řidič - sem může patřit třeba jízda na dálnici bez známky, propadlá STK nebo nezaplacené povinné ručení.
Chcete se těmto nepříjemnostem vyhnout? A pokud se vám náhodou blíží konec platnosti povinného ručení, rovnou si srovnejte ty nejlepší nabídky autopojištění od celé řady ověřených pojišťoven.:
Co vše kryje havarijní pojištění a kdy se vyplatí do něj investovat
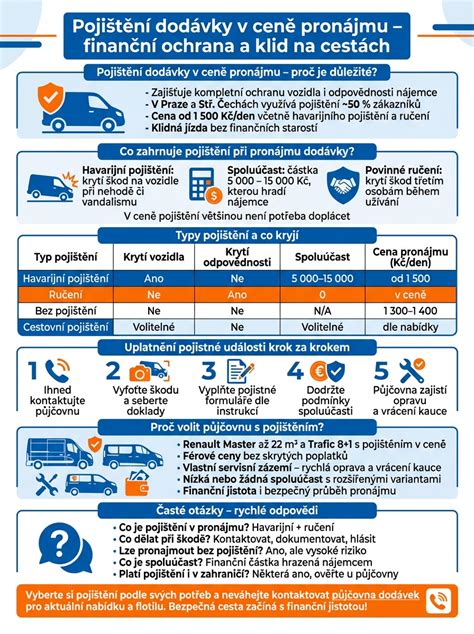
Havarijní pojištění je dobrovolné a kryje škody na vašem vozidle (a v některých případech i jeho posádku) v situacích, kdy nejde o škody druhé strany. Funguje například při dopravní nehodě, střetu se zvěří, vlive živlů, vandalismu nebo i při krádeži vozidla. Pojištění lze vztáhnout na automobily, motocykly, karavany, čtyřkolky a podobně.
Rozlišujeme dvě varianty pojištění vozidel: havarijní pojištění a povinné ručení. Havarijní pojištění není povinné ze zákona, ale může výrazně snížit finanční dopady při škodách na vašem vozidle. Při výběru je důležité zohlednit zůstatkovou cenu vozu, typ užívaného vozidla a očekávané rizikové scénáře (krádež, vandalismus, živly, srážka se zvěří).
Co se týká ceny, havarijní pojištění se odvíjí od zůstatkové hodnoty vozidla a od vašich preferencí (výše limitů a rozsah krytí). Spoluúčast znamená, že v případě škody zaplatíte část z ní sami. Často je výhodné zvolit určitou spoluúčast, která sníží pravidelné pojistné, ale v krizových situacích vás nemusí překvapit vyšší vyřizovací výdaje.
Pokud dojde k nehodě, havarijní pojištění pokryje škody na vašem vozidle a některé situace mohou býti ještě nečekané - například když dojde k poškození vozu při dopravní nehodě, střetu se zvěří, či při přírodních vlivech. Totalita škody (totální škoda) znamená, že vozidlo je poškozené do takové míry, že už není provozuschopné, nebo oprava by byla neekonomická.
V souvislosti s havarijním pojištěním se objevují i doplňky jako pojištění skel, které kryje výměnu či opravu čelních i bočních skel a dalších částí vozu. Pojistní služby mohou zahrnovat i mobilní sklenářské práce, výměnu skla v domácím prostředí a rozsáhlou síť smluvních opraven autoskel.
Na trhu jsou nabízeny dvě varianty pojištění: standardní havarijní pojištění a rozšířené varianty s vyšším limitem, širším krytím a menší spoluúčastí. Při výběru je vhodné porovnat nabídky online - existují kalkulačky, které umožní rychlé porovnání cen a rozsahu krytí mezi různými pojišťovnami.
Speciální témata a rizika s havarijním pojištěním
Jedním z běžných rizik je krádež, vandalismus nebo srážka se zvířaty. Pro odpovědnost a prevenci lze zvážit i pojištění odpovědnosti cyklisty či jiné doplňkové produkty. Dále je třeba myslet na povinné ručení, SPD a STK - některé povinnosti je nutné pravidelně doplňovat, aby nedošlo k nepříjemnostem v průběhu šetření nehody.
V praktických ohledech se vám mohou hodit služby online kalkulačky autopojištění, celosvětová asistence 24/7, a široká síť servisů a opraven autoskel, které mohou poskytnout rychlou pomoc při poruše či havárii.
Praktické tipy pro bezpečnou jízdu a minimalizaci rizik
- Plánujte pravidelné přestávky každých 90-120 minut a minimálně 15-20 minut.
- Vybírejte lehká, snadno stravitelná jídla a vyhýbejte se těžkým večeřím před jízdou.
- Rozdělte řízení s druhým řidičem, pokud lze, a omezte konzumaci kofeinu na realističnost - nápoje s vysokým obsahem cukru a kofeinu nemají dlouhodobý pozitivní efekt.
- Využívejte moderní asistenční systémy, které vás udrží v jízdním pruhu nebo vás probudí při delší nečinnosti.
- Neberte si na cestu nevyzkoušené léky, které mohou ovlivnit vaši schopnost řídit. V případě potřeby si zjistěte jejich vlivy a konzultujte s lékařem.
- Pokud pocítíte varovné příznaky, zastavte na bezpečném místě a vyčkejte.
Pro ty, kteří vyjíždějí na dovolenou nebo služební cestu, je důležité mít i přehled o povinném ručení a havarijním pojištění a zvážit jejich součinnost k tomu, co je pro vás nejvhodnější. Pokud máte blížící se konec platnosti povinného ručení, srovnávejte nabídky autopojištění od ověřených pojišťoven a vyberte tak nejvýhodnější variantu pro vaše potřeby.
tags: #havarijni #pojisteni #mikrospanek