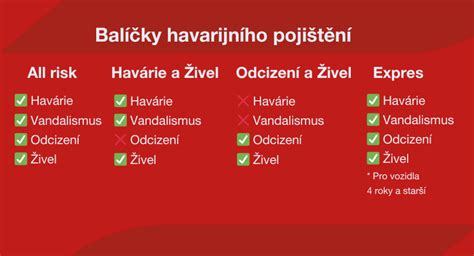
Havarijní pojištění sice není povinné, ale jeho sjednání vám zajistí komplexní ochranu vozidla i pasažérů. Obzvlášť, když si sjednáte praktická připojištění - skel, zavazadel, úrazu nebo právní ochrany. Jak přesně jednotlivá připojištění fungují?Havarijní pojištění poskytuje plnění za škody na vozidle, které vzniknou při vámi zaviněné dopravní nehodě. Zároveň se může vztahovat i na další pojistná rizika, jako je odcizení, vandalismus, poškození živly, případně zvířetem. Pokud zahrnuje všechna tato rizika, jedná se o tzv. all-risk pojištění. Obvykle pojišťovny nabízí několik balíčků s různými riziky, na která se vztahuje havarijní pojištění. Ochranu si tak můžete vybrat podle svých potřeb. Parkujete doma v garáži a v práci na hlídaném parkovišti? Pak je pravděpodobnost krádeže velmi malá, a nejspíš nepotřebujete pojištění odcizení. Bydlíte na venkově a pravidelně jezdíte přes les? Pak by mělo havarijní pojištění zahrnovat střet se zvěří. Pojištění čelního sklaPojištění čelního skla vám nahradí škody při prasknutí skla, ať už k němu dojde kvůli odlítnutému kamínku nebo krupobití. Pokud na čelním skle vznikne prasklina větší než 20 mm ve stírané ploše, nesmíte s vozem do provozu, jinak vám hrozí pokuta až 3 500 Kč a 6 trestných bodů. I poškození mimo zorné pole byste ale měli opravit co nejrychleji, protože se může rychle rozšířit v prasklinu přes celé okno. Jedinou pojišťovnou, která poskytuje pojištění pouze čelního skla, je Kooperativa. U ní si můžete vybrat, zda chcete pojistit pouze čelní sklo, nebo všechna výhledová skla s výjimkou střešního skla. Ostatní pojišťovny automaticky nabízí pojištění i dalších skel.Pojištění všech skelVětšina pojišťoven zahrnuje do pojištění skel čelní sklo a obvodová výhledová skla, některé přidávají ještě střešní okno, případně i vnější zpětná zrcátka. Výslovně pojištění všech skel nabízí v pojistných podmínkách ČSOB pojišťovna a Generali Česká pojišťovna. Pojištění skel se většinou uzavírá se spoluúčastí, ale pár pojišťoven ho nabízí i bez ní.O způsobu opravy skla rozhoduje pojišťovna - nabízí se scelení nebo výměna. Výhodou scelení je, že se u něj neuplatní spoluúčast. Poškození skel je nejčastější pojistnou událostí, a proto ji pojišťovny vyřizují velmi rychle. Někdy není ani nutné škodu hlásit na pojišťovnu, ale můžete se rovnou vydat do smluvního servisu, kde opravu nebo výměnu skla provedou.Podmínky pojišťoven u připojištění skelProduktKrytíLimitySpoluúčast u výměnyVýhodyNevýhodyAllianzpojištění skel je součástí balíčků EXTRA a MAXčelní sklo, výhledová obvodová skla, prosklená střechaobvyklá cena konkrétního vozidla1 000 Kčvysoké pojistné limityvysoká spoluúčast, skla nelze připojistit zvlášť, pouze v rámci balíčkůČPPdoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěníčelní sklo, výhledová obvodová skla, prosklená střecha, vnější zpětná zrcátkavolitelně od 5 000 Kč do 30 000 Kč, případně bezlimitní (obvyklá cena vozidla)500 Kčspoluúčast se neplatí, pokud je vůz havarijně pojištěnnekryje střešní okna, panoramatickou střechuČSOBdoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěnívšechna okenní skla vozidlavolitelně dle ujednání ve smlouvě, případně bezlimitní (obvyklá cena vozidla)dle ujednání ve smlouvědají se sjednat různé podmínkynejednoznačné pojistné podmínkyDirectdoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěníčelní sklo, výhledová obvodová skla, prosklená střecha, vnější zpětná zrcátkavolitelně dle ujednání ve smlouvě, případně bezlimitní (obvyklá cena vozidla)bez spoluúčastivýměna autoskla včetně částí, které jsou dle výrobce povinně se sklem vyměnitelné (např. senzory)nevztahuje se na poškození přepravovanými zavazadlyGenerali Česká pojišťovnadoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěníčelní sklo, výhledová obvodová skla, prosklená střecha, vnější zpětná zrcátkavolitelně dle ujednání ve smlouvě, případně bezlimitní (obvyklá cena vozidla)bez spoluúčastinulová spoluúčast, pojištění všech skel vč. zrcáteknevztahuje se na poškození zvířetemKooperativadoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěníčelní skloNEBOvšechna výhledová skla s výjimkou střešního sklapřiměřené náklady na výměnu nebo opravudle ujednání ve smlouvělze si zvolit levnější pojištění jen předního sklanekryje střešní oknaPillowdoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěníčelní sklo, výhledová obvodová skla, prosklená střecha, vnější zpětná zrcátkalimitem je obvyklá cena výměny sklabez spoluúčastivztahuje se na jakoukoliv nahodilou událost, výměna autoskla včetně částí, které jsou dle výrobce povinně se sklem vyměnitelné (např. senzory)pokud bylo poškozeno nejen sklo, ale i jiné části vozidla, připojištění skel nelze uplatnit (nutné připojištění Živel nebo Dopravní nehoda)Slaviadoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěníčelní sklo, výhledová obvodová skla, prosklená střecha, vnější zpětná zrcátkavolitelně dle ujednání ve smlouvěbez spoluúčastioprava v libovolné opravněvýluka na poškození v důsledku funkčního namáhání, opotřebení, korozeUNIQAdoplňkové připojištění skel k povinnému ručení nebo havarijnímu pojištěníčelní sklo, výhledová obvodová skla, prosklená střechabezlimitní pojistné plnění v cenách originálních, nebo neoriginálních dílů (dle ujednání ve smlouvě)bez spoluúčasti při opravě ve smluvním servisu (jinak 500 Kč)je možné zvolit si levnější variantu s neoriginálními díłyvýluka na poškození v důsledku funkčního namáhání, opotřebení a na drobná poškození vzniklá obvyklým používáním vozidla (např. škrabkou na led)Zdroj: pojistné podmínky pojišťoven, květen 2024Pojištění úrazu osob ve vozidleÚrazové připojištění vám vyplatí odškodné, pokud při dopravní nehodě utrpíte tělesné zranění. Výše plnění se stanovuje podle závažnosti úrazu. Maximální vyplacená částka odpovídá sjednanému limitu - většina pojišťoven nabízí několik variant krytí od stovek tisíc až po miliony korun.Připojištění úrazu se obvykle sjednává na následující rizika:trvalé následky úrazu,smrt úrazem,denní odškodné při léčení/hospitalizaci v důsledku úrazu.Při sjednání úrazového pojištění si můžete vybrat, jestli ho chcete pouze pro řidiče, nebo všechny cestující.Patienty a pojišťovny rozlišují, kdo je pojištěný a jaké krytí je k dispozici. Allianz nabízí variantu zajištění pro řidiče nebo celou posádku, ČSOB umožňuje volbu mezi řidičem a posádkou, Direct a Generali Česká pojišťovna pracují s různými úrovněmi krytí pro řidiče či posádku. Kooperativa uvádí varianty pro celou posádku, Pillow také, a UNIQA uvádí pojištění pro řidiče i celou posádku.Pojištění zavazadelPřipojištěním zavazadel získáte náhradu za věci uložené ve vozidle, které byly odcizeny nebo poškozeny při dopravní nehodě, živelné události či vandalismu. Pojistný limit se obvykle pohybuje v řádu desítek tisíc korun. Některé pojišťovny uplatňují u pojištění zavazadel spoluúčast.U odcizení zavazadel vám pojišťovna vyplatí plnění pouze v případě, že bylo vozidlo řádně uzamčené a věci uložené v zavazadlovém prostoru nebo přihrádce v palubní desce, případně uzamčené ve střešním boxu nebo k nosiči.Kooperativa poskytne pojistné krytí i na samotný box nebo nosič. U Direct, Pillow a Slavia pojišťovny můžete pojištění uplatnit také na dětské sedačky. UNIQA do pojištění zavazadel zahrnuje i náklady na ošetření zranění psa nebo kočky převážených v autě.Pojištění zavazadel se nevztahuje na doklady, cennosti (např. peníze, šperky) ani elektroniku, a většinou jsou vyloueny krádeže v čase 22:00 až 6:00.Pojištění úhrady nákladů na zapůjčení náhradního vozidlaPřipojištění slouží k uhrazení nákladů na nájem náhradního vozidla po dobu opravy poškozeného vozu v důsledku poruchy, havárie, poškození vandalem či živlem. Vztahuje se také na případy, kdy vozidlo bylo odcizeno.Řada pojišťoven vůbec nenabízí samostatné pojištění nákladů na zapůjčení vozidla, náhradní vůz ale můžete získat v rámci asistenčních služeb.Podmínky pojišťoven u připojištění náhradního vozidlaPojišťovnaSpecifika pojistných podmínekPojistný limitČPPmax. do 14 dní od vzniku škodyve variantě MINI se nevztahuje na poruchydle smlouvyČSOBvztahuje se pouze na poškození nebo zničení vozidla způsobené střetem, pádem nebo nárazem vozidla10 000 KčGenerali Česká pojišťovnavztahuje se pouze na poškození vozidla vzniklá v rámci havarijního pojištění a zároveň doba opravy musí přesáhnout 2 dnymaximální doba zapůjčení je 30 dní při totální škodědle smlouvyKooperativanevztahuje se na poruchy vozidelvolitelné 5-20 dnů, denní půjčné 900-5 000 KčSlaviapřipojištění náhradního vozidla se přičítá k limitům zvolených asistenčních služebdle vybrané varianty 3, 5 nebo 10 dníUNIQAnevztahuje se na poruchy vozidlavýše pojistného plnění činí na jeden den pronájmu maximálně 5 % z limitu pojistného plnění uvedeného v pojistné smlouvěZdroj: pojistné podmínky pojišťoven, květen 2024Poznámka: Pojišťovna Allianz, Direct a Pillow nenabízí připojištění náhradního vozidla samostatně. Poškození vozidla zvířetemPřipojištění kryje škody na vašem vozidle, které vzniknou následkem srážky se zvěří. Pozor na to, že řada pojišťoven (např. ČPP, ČSOB, Kooperativa, Pilow) řadí do výluk situace, kdy nedojde k přímé srážce. Škody, které vzniknou vyjetím ze silnice při vyhýbacím manévru, by pokrylo klasické pojištění havárie. Pojišťovna může odmítnout plnění také v případě, že k nehodě nepřivoláte policii.Pojišťovny přistupují různě k tomu, na jaká zvířata se pojištění vztahuje. Všeobecně platí, že domácí a hospodářská zvířata mají majitele, který je za ně odpovědný, a tudíž by vám měl uhradit vzniklé škody. Ale co když zvíře od nehody uteče a nepodaří se ho dohledat? Naštěstí některé pojišťovny výslovně uvádí v podmínkách, že se pojištění vztahuje i na domácí zvířata - je to například Allianz, ČPP, Kooperativa nebo UNIQA.Rozdíly existují také v tom, zda připojištění poškození zvířetem zahrnuje střet se zvěří a zároveň rozkousání kabelů například kunou. U většiny pojišťoven se jedná o jedno pojištění, ale Generali Česká pojišťovna pojišťuje tato rizika odděleně, stejně jako Slavia.Pojištění GAPPojištění GAP kryje rozdíl mezi pořizovací a tržní hodnotou vozidla v případě totální škody nebo odcizení. Z běžného havarijního pojištění totiž dostanete pouze zůstatkovou cenu vozu ke dni pojistné události. A ta rychle klesá, přestože vůz nemá skoro nic najeto. Pojištění GAP vám pojistné plnění dorovná na pořizovací cenu, a tak si můžete bez problémů koupit nové auto.Obvykle si pojištění GAP můžete sjednat jen pro nové auto na dobu 2-5 let a pouze k all-risk pojištění. Vyplatí se tak majitelům nových vozidel a zejména těm, kteří si ho pořídili na operativní leasing. Některé pojišťovny ale pojistí i mírně ojetá vozidla. Cena GAP pojištění se odvíjí od pořizovací ceny vozidla.O podmínkách jednotlivých pojišťoven u u připojištění GAP si můžete přečíst v následujícím článku:Pojištění právní ochranyPojištění právní ochrany vám pomůže v případech, kdy potřebujete právní pomoc v souvislosti s vlastnictvím vozidla. Pojišťovna poskytne právní poradenství například při vyšetřování dopravní nehody, jednání s celními orgány, trestním nebo přestupkovém řízení, odebrání řidičského či technického průkazu, koupi nebo prodeji vozidla.Obvykle narazíte na dva způsoby, jak pojištění právní ochrany funguje. Buď se jedná o právní asistenci, kdy vám pojišťovna zprostředkuje jednorázovou právní radu k události. To nabízí například Pillow nebo Allianz. Druhou možností je úhrada nákladů souvisejících s ochranou vašich právních zájmů, tedy například odměna právního zástupce nebo soudní poplatky. Takové připojištění si sjednáte například u Kooperativy.Asistenční službyV ceně havarijního pojištění bývají zahrnuty asistenční služby. Čím vyšší balíček pojištění si vyberete, tím širší asistenci vám pojišťovna nabídne. Asistenční služby nejčastěji zahrnují:nonstop pomoc na telefonu,drobná oprava na místě (např. výměna pneu),odtah vozidla,vyproštění vozidla,uschování vozidla,náhradní doprava,ubytování pro cestující,zapůjčení náhradního vozidla.Konkrétní podmínky asistenčních služeb se však mohou lišit, a to i v rámci jedné pojišťovny - někdy nabízí až 4 úrovně asistenčních služeb. Rozdíly spočívají zejména v limitech (počet kilometrů odtahu, počet dní zapůjčení náhradního vozidla, maximální cena za noc ubytování aj.). Dejte si pozor na to, že některé pojišťovny do limitu odtahu počítají cestu tam i zpět, což může způsobit nepříjemnosti především při odtahu ze zahraničí do ČR.Při sjednání asistenčních služeb se zajímejte také o to, jestli se asistenční služby vztahují pouze na nehodu, nebo i poruchu vozidla a jiné poškození vozidla. Různí se i územní platnost, tedy zda vám asistence pomůže jen v ČR nebo po celé Evropě.Ostatní připojištění k havarijnímu pojištěníNěkteré pojišťovny nabízí ještě další méně obvyklá připojištění k havarijnímu pojištění.Pojištění nezaviněné nehody: Když vás někdo nabourá, ale vy nechcete čekat, až se škoda vyřeší z jeho povinného ručení. Pojišťovna vám proplatí opravu obratem a vše si vyřídí s viníkem. (Direct, Kooperativa)Pojištění klíčů: Pokud dojde ke ztrátě či odcizení klíčů od vozidla, pojišťovna uhradí náklady na pořízení nových klíčů nebo výměnu zámku (Slavia).Pojištění pneumatik: Pojišťovna uhradí opravu nebo výměnu pneumatiky, jestliže ji prorazíte vjetím do výmolu (Generali Česká pojišťovna). U Slavia pojišťovny se vztahuje i na další poškození pneu - např. propíchnutí hřebíkem. Pojištění Výmol u Kooperativy kryje veškerá poškození vozidla způsobená vjetím do neoznačeného výmolu v silnici.Pojištění poruchy: Vztahuje se na náhlé a nepředvídatelné mechanické a elektrické poruchy pojištěného vozidla, které způsobí součástky vyjmenované v pojistných podmínkách. (UNIQA)Kolik stojí havarijko s připojištěnímCena havarijního pojištění se odvíjí od mnoha faktorů - značky a modelu vozidla, výkonu motoru, ceny vozu, ale i rizikovosti řidiče - jeho věku a bydliště. Na výpočet havarijního pojištění má vliv také to, jaká rizika kryje a jak vysoká je spoluúčast. Každá pojišťovna... Havarijní pojištění sice není povinné, ale jeho sjednání vám zajistí komplexní ochranu vozidla i pasažérů. Obzvlášť, když si sjednáte praktická připojištění - skel, zavazadel, úrazu nebo právní ochrany. Jak přesně jednotlivá připojištění fungují?Havarijní pojištění poskytuje plnění za škody na vozidle, které vzniknou při vámi zaviněné dopravní nehodě. Zároveň se může vztahovat i na další pojistná rizika, jako je odcizení, vandalismus, poškození živly, případně zvířetem. Pokud zahrnuje všechna tato rizika, jedná se o tzv. all-risk pojištění. Obvykle pojišťovny nabízí několik balíčků s různými riziky, na která se vztahuje havarijní pojištění. Ochranu si tak můžete vybrat podle svých potřeb. Parkujete doma v garáži a v práci na hlídaném parkovišti? Pak je pravděpodobnost krádeže velmi malá, a nejspíš nepotřebujete pojištění odcizení. Bydlíte na venkově a pravidelně jezdíte přes les? Pak by mělo havarijní pojištění zahrnovat střet se zvěří.
Pojištění čelního skla se dá zkombinovat s dalšími skly a střechami, a některé pojišťovny nabízejí plnění bez spoluúčasti. Kooperativa nabízí možnost pojistit jen čelní sklo, nebo všechna výhledová skla s výjimkou střešního skla. ČSOB a Generali Česká pojišťovna uvádí pojištění skel včetně dalších skel. Výši spoluúčasti a limity ovlivňují jednotlivé balíčky a spoluúčast se určuje podle toho, zda je vozidlo havarijně pojištěné. Pojištění skel se často uzavírá se spoluúčastí, ale některé pojišťovny ho poskytují bez ní. Opravy skel bývají rychlé a často probíhají v smluvních servisech. Pojištění skel bývá vyřizováno rychle, u některých pojišťoven je možné opravu provést i bez hlášení. All-risk balíčky často zahrnují i výhody jako bezplatné scelení skel bez spoluúčasti.
Připojištění úrazu ve vozidle pokrývá vyplacení odškodnění při tělesném zranění, s různými variantami krytí a limity, ať už pro řidiče, celou posádku nebo obojí. Allianz, ČSOB, Direct, Generali Česká pojišťovna, Kooperativa a Pillow nabízejí rozličné možnosti. Zásadní rozdíly spočívají v tom, zda se vyplácí pouze jednorázově, nebo i pravidelně v podobě rent, a zda zahrnují průměrné denní odškodnění za léčení. Pojištění zavazadel chrání věci ve vozidle proti odcizení či poškození, s různými limity a výlukami, včetně výjimek pro doklady, cennosti a elektroniku a s různými podmínkami ohledně uzamčení vozu. Některé pojišťovny navíc pokrývají i náklady na zapůjčení náhradního vozidla během opravy. Většinou platí, že zapůjčení je limitované počtem dní a částkou za den, a závisí na vybraném balíčku asistence. Kooperativa, Generali, ČSOB, Slavia i UNIQA mají odlišné podmínky pro zapůjčení a detaily + podmínky pro poruchy a výluky. Pojištění zvířat po nehodě je řešeno různě - některé pojišťovny zahrnují domácí zvířata a určují i rizika sivěřenou komunikací s policí. GAP pojištění doplňuje pojistné plnění ve prospěch pořizovací ceny vozu v případě totální škody nebo odcizení, často platí pro nová auta na 2-5 let a pro vybrané balíčky all-risk pojištění. Pojištění právní ochrany poskytuje právní asistenci i finanční krytí nákladů souvisejících s ochranou právních zájmů při určení viníka a souvisejících řízení. Asistenční služby jsou standardně zahrnuty a mohou mít více úrovní s různými limity pro odtah, náhradní vozidlo, ubytování a další služby.
Co je pojištění GAP u pojištění vozidel? A má to vůbec smysl platit?!
Pro výběr balíčku a připojištění si určete, jaké škody očekáváte a jaké situace chcete pokrýt, ať už se jedná o střet se zvěří, poruchu nebo krádež zavazadel. Vše uvedené lze porovnat podle nabídky jednotlivých pojišťoven a jejich konkrétních podmínek v roce, kdy bylo sjednáváno. Při výběru balíčků si zvažte, zda potřebujete všechna skla včetně střešního okna, či jen čelní sklo, a jaký typ spoluúčasti preferujete. Nenechte si uniknout nabídky na asistenční služby, které mohou zahrnovat i vyše možnosti v zahraničí.
tags: #kooperativa #havarijni #sklenena #strecha