Víte, že auto může být pro podnikatele nejen nepostradatelným pomocníkem, ale i významným nákladem, který ovlivňuje daňový základ a odpočet DPH? V tomto článku shrneme, jak správně uplatnit náklady na auto, kdy a jak je možné žádat odpočet DPH, a jak evidovat provoz vozidla podle platných pravidel pro rok 2025.
Jaké náklady na auto si můžete uplatnit?
Náklady na provoz auta mohou výrazně snížit váš základ daně. Uplatnit lze:
- pohonné hmoty (PHM),
- servis a opravy,
- pojištění vozidla,
- odpisy auta (amortizace),
- nájemné (u pronajatých vozidel),
- dálniční známky,
- parkovné,
- údržbu.
Podmínkou je doložení dokladů a vedení evidence jízd, pokud volíte reálné výdaje.
Možnosti uplatnění nákladů na auto
- Skutečné výdaje na auto
Pokud uplatňujete reálné výdaje, můžete do nákladů zahrnout PHM dle účtenek, opravy a servis, povinné a havarijní pojištění, dálniční známky, parkování, odpisy (pokud je auto zařazeno v obchodním majetku).
Nutnost vést knihu jízd - bez ní nelze výdaje řádně prokázat, zvláště při částečném soukromém využití.
- Paušální výdaje na auto
5 000 Kč měsíčně, pokud auto slouží výhradně k podnikání; 4 000 Kč měsíčně, pokud je využíváno i pro soukromé účely. Výhody paušálu: nemusíte schovávat účtenky, knihu jízd vede jen plátce DPH. Nelze kombinovat s výdaji za PHM nebo parkování. Lze ale uplatnit odpisy, opravy a pojistné, pokud je auto zařazeno v majetku.
- Cestovní náhrady
Vhodné, pokud auto není zahrnuto do majetku podnikatele. Uplatňujete základní náhradu za každý kilometr jízdy a náhradu za PHM dle doložených účtenek či průměrné ceny MFČR. Nevztahuje se na zaměstnance - ti mají cestovní náhrady řešené jiným režimem.
Evidence jízd: proč a kdy je povinná?
Evidence jízd je klíčová při skutečných výdajích, krácení DPH při soukromém využití auta, paušálu a při uplatnění DPH. Co má obsahovat kniha jízd:
- datum a čas jízdy,
- odkud a kam jste jeli,
- účel jízdy,
- počáteční a koncový stav tachometru,
- průměrnou spotřebu,
- tankování (litry, cena).
Pro automatizaci evidenci lze využít aplikace AutoGPS, CarWatch, AUTOPLAN.
Uplatnění DPH u auta v podnikání
Pokud jste plátce DPH, můžete si DPH z nákladů uplatnit:
- v plné výši, pokud je vozidlo používáno výhradně pro podnikání,
- v poměrné výši, pokud auto využíváte i pro soukromé účely.
Poměr se stanoví podle podílu firemních jízd - pokud je auto využíváno 70 % pro podnikání a 30 % pro soukromé účely, nárok na odpočet DPH odpovídá 70 %. Do evidence jízd je třeba průběžně zapisovat i soukromé cesty.
Pořízení vozu a DPH v roce 2025
Od 1. 1. 2024 platí limity pro odpočet DPH u vybraného osobního automobilu, které byly dále zpřesněny novelou 2025. Plátce DPH má nárok na odpočet DPH u osobního automobilu jen do výše 420 000 Kč vstupu daně na pořízení, pokud jde o takové vozidlo, a limit se vztahuje na auto kategorie M1. Pokud je pořízení dražší než limit, plný odpočet DPH pro daňové účely není možný; výdaje mohou být uplatněny jen poměrně z nutného limitu. Tyto omezení se však neuplatňují na vstupní cenu samostatného majetku nebo na speciální režimy leasingu, kde je nutné počítat s poměrným uplatněním DPH a zohlednit i podíl soukromého využití.
Prodej a vyřazení vozidla z majetku firmy
Při prodeji vozidla, u kterého byl uplatněn odpočet DPH, je nutné DPH z prodejní ceny odvést. Pokud vozidlo nebylo plně odepsáno, zůstatková hodnota se započte do nákladů a ovlivní daňový základ. Vyřazení vozu z obchodního majetku samo o sobě nezaručuje daňové osvobození z příjmů - pro osvobození musí uplynout časový test: mezi vyřazením a prodejem musí uplynout alespoň pět let. V případě DPH vyřazení z majetku se posuzuje jako fiktivní dodání zboží; plátce DPH musí odvést daň z přidané hodnoty z ceny obvyklé.
Pořízení vozidla do firmy: způsoby financování
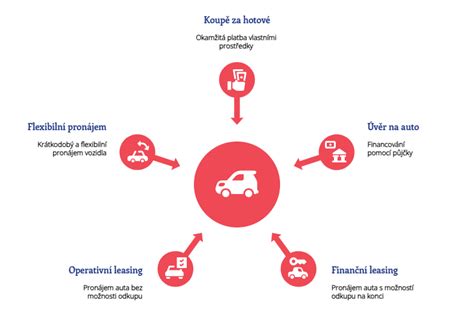
Auto lze pořídit hotově, na úvěr, nebo přes leasing. Při finančním leasingu majetek odpisuje leasingová společnost až po převodu na nájemce; při operativním leasingu auto zůstává ve vlastnictví leasingové společnosti a platíte za užívání bez nutnosti odkupu. U úvěru se stáváte vlastníkem ihned a registrace i pojištění často zůstávají na vás. Flexibilní pronájem (např. krátkodobé použití) bývá vhodný pro sezónní firmy.
Kdy je výhodná investice do firemního auta?
V praxi se volí mezi zařazením vozidla do majetku firmy a mezi paušálními výdaji. Pokud auto využíváte převážně k podnikání, zařazení do majetku bývá ekonomičtější. Soukromé auto se stává firemním po zařazení do účetnictví či daňové evidence, ale vyžaduje důkladnou evidenci a cenu vozu doložitelnou kupní smlouvou či znaleckým posudkem. Při pořízení auta na úvěr je registrace a pojištění na vás; při leasingu je častější, že registrace a pojištění vyřizuje leasingová společnost.
Co je dobré mít na paměti?
TIP: Při pořízení firemního auta zvážte pojištění - nejlevnější povinné ručení je samozřejmý základ, ale havarijní pojištění může být výhodné pro dražší či novější vozy. S paušálem vám odpadnou starosti s účtenkami a evidencí, ale u kombinovaného využití vozidla je nutné krýt i ostatní náklady poměrem.
Tabulka srovnání vybraných režimů uplatnění nákladů na auto
| Způsob uplatnění | ||||
|---|---|---|---|---|
| Skutečné výdaje | OSVČ i s.r.o., používání v plném rozsahu | Ano | Plný nebo poměrný | Vyžaduje knihu jízd |
| Paušální výdaje | Neplátci DPH a plátci s omezením | Ne nutná | Ne vždy | Limit 5 000 Kč/měs. (plný využití), 4 000 Kč/měs. (částečné soukromé užití) |
| Cestovní náhrady | Auto mimo majetek | Nedůležité | Ne | Základní náhrada za 1 km + PHM |
Přehled novinek platných od roku 2024 a 2025
Novela 2025 doplnila a upřesnila pravidla pro omezení odpočtu DPH u osobních automobilů kategorie M1, stanovením limitu 420 000 Kč pro vstup daně na vybraný osobní automobil a dopady na odpisy v zákoně o daních z příjmů. Důležité jsou i změny ohledně technického zhodnocení a uplatňování odpisů při následném prodeji vozidla. Pozor na vztah mezi DPH a vyřazením z obchodního majetku - pokud vozidlo nebylo plně odepsané, zůstatková hodnota se započítává do nákladů při prodeji.
Závěrečný smer
Auto pro podnikání ovlivňuje daňové povinnosti a administrativu. Zvažte jednotlivé cesty pořízení, podle vašich příjmů, daňového režimu a míry soukromého využití vozidla. Sledování nákladů, evidence jízd a správné nastavení odpisů a DPH vám pomůže maximalizovat daňové výhody a minimalizovat administrativu.