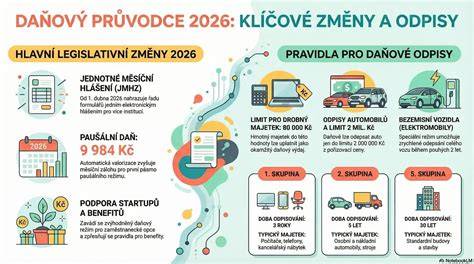
Automobil v daňových výdajích a jeho využití v podnikání je složitá oblast, která vyžaduje pečlivé zvážení způsobu pořízení, zařazení do majetku, odpisů a zejména daňové uznatelnosti výdajů spojených s provozem. Z pohledu ZDP lze způsoby používání vozidel rozdělit na dvě hlavní skupiny: firemní vozidla zahrnutá do obchodního majetku a vozidla nezařazená do majetku (vlastní, soukromá, nefiremní). Nyní se soustředíme na speciální záležitosti výdajů souvisejících s provozem aut a jejich dopady na daň z příjmů pro poplatníky vedoucí daňovou evidenci.
Automobil v obchodním majetku
Automobil používaný pro služební účely
Mezi hlavní skupiny výdajů patří odpisy, spotřeba pohonných hmot (PHM), maziva a kapalin, opravy a údržba včetně prohlídek, pojištění, silniční daň a případně paušální výdaj na dopravu. Výdaje musí být daňově uznatelné - prokazatelné, že vznikly v souvislosti s dosažením, zajištěním či udržení zdanitelných příjmů, a vedené v daňové evidenci v souladu s předpisy. U elektromobilů je výjimkou prokazatelnosti PHM: lze použít průměrnou cenu elektřiny podle zákoníku práce pro náhrady cestovních náhrad (GFŘ D-22 uvádí postup).
Kniha jízd je jedním ze základních nástrojů pro prokazování výdajů při pracovních cestách a spotřebě PHM. Povinnost vést ji vzniká zejména u vozidel, která jsou v obchodním majetku a užívají se k podpoře podnikání; zahrnuje i vozidla v nájemní smlouvě či finančním leasingu, pokud podnikatel uplatňuje nájemné jako daňový výdaj. Při použití vozidla k soukromým účelům je třeba uvádět pouze datum a počet ujetých kilometrů bez nutnosti uvádět cíl a účel jízdy.
Pro zaměstnavatele a podnikatele platí, že paušální výdaj na dopravu (5000 Kč za auto a měsíc, 4000 Kč při částečném soukromém využití) může zjednodušit administrativu. U vozidel, která jsou zahrnuta do obchodního majetku, lze paušální výdaj použít jen na tři vozidla za zdaňovací období, a nelze kombinovat paušál s uplatněním skutečných výdajů na pohonné hmoty a parkovné. Při částečném soukromém využití se paušál krátí na 80 % (tj. 4000 Kč) a ostatní výdaje se také krátí o 20 %.
Pokud podnikatel uplatňuje skutečné výdaje, zahrnují odpisy, PHM, opravy, pojištění atd. Odpisy v druhé odpisové skupině lze uplatnit po dobu pěti let. U vozidel pořízených na finanční leasing jsou odpisy vedeny v majetku firmy během platnosti leasingové smlouvy. U prodeje firemního auta se započítává zdanitelný příjem, a pokud auto nebylo plně odepsané, započte se zůstatková hodnota do daňových nákladů.
Provoz vozidla bez zařazení do majetku firmy
V případě, že automobil není zahrnut do obchodního majetku, ale slouží pro podnikání, lze využít paušální výdaje na dopravu (5 000 Kč za auto za celý kalendářní měsíc). Při částečném použití pro podnikání platí 80% započtení (4 000 Kč). Ovšem k paušálu nelze uplatnit skutečné výdaje za pohonné hmoty ani parkovné. Pozor: odpisy ve finančním smyslu nelze uplatnit, protože vůz není veden jako DHM v účetnictví. Důležitá je nutnost důkazu o podnikatelském využití a dodání odpovídajících dokladů, pokud se rozhodnete využít reálné náklady.
Pokud se vozidlo používá i pro soukromé účely, je nutné zohlednit poměrné krácení. Pro OSVČ je paušál 5000 Kč/měsíc, pro některá vozidla až 4000 Kč, pokud je soukromé využití. Provozní náklady jako servis, dálniční známky, dálniční poplatky, parkování a pohonné hmoty se v tomto režimu řeší dle konkrétního nastavení a nesouvisí s paušálem na dopravu. Kromě toho je možné uplatnit základní náhradu za jednotlivé kilometry (např. 5,80 Kč/km v roce 2025) pro vozidla, která nejsou součástí obchodního majetku, ale slouží pro podnikání.
Typy financování a jejich vliv na daně
Kupní auto s financováním za vlastní zdroje
Nejjednodušší řešení z hlediska administrativy, ale s vysokou počáteční investicí. Výhodou je plný odpočet DPH (pokud jste plátci) a plná možnost odepisovat auto. Nevýhodou je velká jednorázová ztráta hotovosti a omezené možnosti financování jiných výdajů.
Úvěr na pořízení auta
Podnikatel si půjčí peníze na auto; výdaje se promítnou do daňových nákladů. Nepřevážná část z poplatku patří do úroků a jistiny; jistina se nemusí daňově uznávat v plném rozsahu podle účetních pravidel. Počet splátek a výše úroků se promítají do daňových nákladů jako časová souvislost. U OSVČ lze uplatnit náklady spojené s úroky podle ZDP.
Finanční leasing
Auto je v majetku leasingové společnosti během trvání smlouvy; měsíční splátky jsou daňově uznatelným nákladem. Po skončení leasingu bývá doplatek zůstatkové ceny a auto se stává majetkem firmy. DPH z měsíční splátky bývá plně odpočitatelné pro plátce DPH. Výhodou je menší počáteční investice a daňová uznatelnost splátek; nevýhodou je, že auto nikdy nemusí patřit firmě.
Operativní leasing
Pronájem auta bez jeho vlastnictví; měsíční splátky jsou daňově uznatelné. Většinou nižší splátky než u finančního leasingu, ale auto zůstává majetkem pronajímatele. Neplatíte vstupní akontaci ani budoucí zůstatkovou hodnotu; ale s ohledem na daňové uznání zjišťujete, že pojem vlastnictví nepatří firmě.
Flexibilní pronájem
Vhodný pro podnikatele s krátkodobým nebo sezónním využitím. Případová situace: cateringová firma potřebuje auto na krátký čas; měsíční splátka zahrnuje i servis a pojištění. Tento režim je vhodný pro dočasnou potřebu vozu bez dlouhodobých závazků.
Kdy je vhodné zařadit auto do obchodního majetku?
Zařazení auta do obchodního majetku má smysl zejména při častých jízdách, vysokých nákladech, možnosti odpočtu DPH a uplatnění odpisů. Vozidlo k podnikání může být zařazeno do majetku, pokud ho podnikatel používá k dosažení zdanitelných příjmů a je do majetku zařazeno podle zákona. Výhody zahrnují daňové odpočty, DPH a de facto podporu provozu firmy. Nevýhody zahrnují nutnost vést podrobnou knihu jízd a potenciální daňové dopady při prodeji vozu po vyřazení z majetku.
Paušální výdaje na dopravu versus skutečné výdaje
Paušální výdaje na dopravu (5 000 Kč za auto za celý měsíc, nebo 4 000 Kč v případě částečného soukromého využití) výrazně zjednoduší administrativu a mohou ušetřit čas i náklady. Při použití paušálu nelze uplatnit skutečné výdaje na pohonné hmoty a parkovné, a paušál se vztahuje na až tři vozidla. Pokud vozidlo používáte i pro soukromé účely, je paušál snížen na 4 000 Kč a ostatní náklady se krátí o 20 % (80 % z plného odpisu a nákladů zůstane). U kombinovaného užití je třeba vést evidenci poměru firemního využití a odpovídajících nákladů.
Naopak skutečné výdaje umožňují komplexní uplatnění provozních nákladů i odpisů; ale je nutné vést důkazní bázi a spravovat detailní doklady. Většinou to vyžaduje vedení knihy jízd, evidenci o nákladech na PHM, parkovné, opravy a údržbu. U vozidel zahrnutých do obchodního majetku platí, že pořízené auto může být odepisováno, a to v různých odpisových režimech. Při prodeji vozu s ohledem na daňové základy a započítání zůstatkové hodnoty mohou nastat různé daňové důsledky v závislosti na tom, zda šlo o vyřazení z majetku po určité době či prodej v určitém období.
Jaké režimy volí čeští podnikatelé v praxi?
V praxi si podnikatelé volí podle častosti užívání a výše nákladů: jak obchodní majetek (odpisy, DPH, paušální výdaje), tak vozidla mimo majetek (paušál, základní náhrada za kilometry) a různá kombinace. Příkladem je Petr, stavební řemeslník, který má vysoký měsíční nájezd a může uplatnit reálné výdaje spolu s odpisy a DPH; Jana, grafička na volné noze, která využívá auto hlavně soukromě a uplatní jen náhradu za kilometr a PHM podle průměrné spotřeby; Tomáš, IT specialista, který podniká při zaměstnání a využívá paušální výdaje pro minimální náklady.
U OSVČ bez plátcovství DPH a s paušálním výdajem na dopravu může být auto vyřazeno z majetku a výdaje se řeší paušálem bez nutnosti dalšího vedení knihy jízd. U plátců DPH se mohou možnosti lišit - u paušálního výdaje zůstává část výdajů pro ostatní položky (opravy, servis, pojistné, atd.) a daňová uznatelnost závisí na tom, zda je auto v majetku firmy či mimo něj, a zda se vybírá plně či částečné krácení.
Je důležité si uvědomit, že silniční daň má od roku 2022 jiné postavení; pro majitele osobních automobilů se daň neplatí, a to i pro elektrické a hybridní pohony. Osvobozeni jsou i provozovatelé aut s elektrickým nebo hybridním pohonem. Dále se ruší povinné čtvrtletní zálohy daně. Silniční daň zůstává nadále relevantní pro nákladní vozidla nad 12 tun.
Praktické shrnutí a doporučení
- Rozhodněte, zda auto zařadíte do obchodního majetku. Pokud je využíváno častěji pro podnikání a máte vysoké náklady, výhody odpisů a DPH mohou být významné.
- Zvažte paušální výdaje na dopravu, pokud chcete zjednodšit administrativu a máte vozidlo vhodné pro tuto formu (do tří vozidel za zdaňovací období).
- Při využívání auta i pro soukromé účely je nutné vést poměrné krácení a respektovat, že paušál nelze kombinovat s výdaji na pohonné hmoty a parkovné.
- V případě nákupu vozu závazně zvažte způsob financování: vlastní prostředky, úvěr, finanční leasing, operativní leasing či flexibilní pronájem, s ohledem na daňové dopady, DPH a odpisy.
- Nenechávejte bez povšimnutí pojištění vozidla - havarijní pojištění může být pro novější či dražší vozy ekonomicky výhodné.
V případě potřeby lze konzultovat konkrétní scénáře s daňovým poradcem a vybrat nejvýhodnější režim s ohledem na právní formu podnikání (OSVČ, s.r.o.), plátcovství DPH a skutečné náklady versus paušály. Správné nastavení pořízení, evidence a daňových výdajů může přinést významné úspory a zjednodušení provozu firmy.