Používáte nákladní auto k samostatně výdělečné činnosti? Pak musíte platit silniční daň. Nezáleží na tom, jestli je auto zahrnuté v obchodním majetku nebo jaké uplatňujete výdaje. Přečtěte si, kdy platit, jak se daň počítá a která vozidla do ní nespadají. Přiznání k silniční dani musíte podávat za každý rok, a to vždy do konce ledna následujícího roku. Za rok 2025 tak podáváte přiznání do konce ledna roku 2026.
Novela zákona o silniční dani z roku 2022 přinesla několik výrazných změn, které se uplatňují od roku 2023. Je-li vaše vozidlo registrované v cizině, ani z něj silniční daň neodvádíte a nepodáváte kvůli němu daňové přiznání. Další kategorií jsou vozy od silniční daně osvobozené. Od roku 2023 se nemusíte k silniční dani registrovat. za které je dílčí daň (tj. Poplatníkem silniční daně je provozovatel zdanitelného vozidla zapsaného v registru silničních vozidel v ČR - bez ohledu na to, jestli je fyzická či právnická osoba.
Při určení provozovatele jsou zásadní údaje v technickém průkazu vozidla. Od roku 2024 neplatíte zálohy na silniční daň. Pokud máte v obchodním majetku vozidlo nad 12 tun určené výlučně k přepravě nákladů, platíte silniční daň bez ohledu na to, jestli jste vozidlo využívali, nebo ne. Od 1. Úvodem je důležité říct, že se silniční daň vztahuje pouze na vozidla, která jsou využívána k podnikání, s výjimkou nákladních aut nad 3,5 tuny, za která je povinnost platit silniční daň vždy (i při užívání k soukromému účelu).
V případě, že si pořídíte vozidlo pro své podnikání, musíte se registrovat k placení daně, a to v okamžiku, kdy auto začínáte využívat - tedy kdykoli během roku. Stačí vyplnit formulář přihlášky k registraci (existuje ve verzi pro fyzické i právnické osoby), který doručíte na příslušný finanční úřad, osobně nebo poštou. Jakmile jste registrovaní, týká se vás i povinnost podávat přiznání k silniční dani, které je potřeba odevzdat vždy do 31. ledna.
Poplatníkem daně a zároveň provozovatelem auta je osoba uvedená v technickém průkazu. Pokud jste si pořídili motorku pro účely podnikání, nemusíte nic řešit. U osobního automobilu se silniční dani už nevyhnete, pokud si tedy nepořídíte auto na alternativní pohonné hmoty (elektřina, hybridní pohon, LPG, CNG nebo spalování benzinu a ethanolu 85). Pokud jste se do této výjimky nevměstnali, tak vás bude určitě zajímat, v jaké výši se daň platí a jaké jsou na ni zálohy.
U osobního automobilu se odvíjí výše daně dle objemu motoru v cm³. Tab. Jako provozovatelé vozidla jste povinni platit zálohy na silniční daň. Zálohy se odvádějí čtvrtletně, a to vždy za předešlé měsíce s výjimkou měsíce prosince. 15. 4. 15. 7. 15. 10. 15. 12. Budete díky novému automobilu hodně cestovat za zákazníky? Určitě vás potěší, že i při placení silniční daně můžete využít slevu. Obecně platí, že na ni máte nárok, pokud bylo vaše auto poprvé registrované v České republice či v zahraničí před méně než devíti lety. Sleva se pak určí v závislosti na počtu měsíců (stáří vozidla) od první registrace.
Pořídili jste si automobil až v průběhu roku a nevíte, jak teď na placení silniční daně? Je to jednoduché, zálohu na daň budete platit od příslušného měsíce užívání vozidla k podnikání. Pokud jste začali vozidlo užívat například v srpnu, zálohu zaplatíte poprvé 15. Jak je vidět, silniční daně není potřeba se zbytečně obávat. Silniční daň prošla významnými změnami v roce 2022, kdy byly změněny nejen sazby, ale i okruh zdanitelných vozidel a poplatníků silniční daně.
Menší změny v zákoně o silniční dani přinesl i rok 2024. Víte, kdo musí platit silniční daň a podávat daňové přiznání v roce 2025? Poplatníkem silniční daně je fyzická nebo právnická osoba, která je provozovatelem zdanitelného vozidla zapsaného v registru silničních vozidel ČR. Na druhou stranu, od 1. Vozidla kategorií N2 a N3 a kategorií O3 a O4 s hmotností větší než 3,5 tuny, ale menší než 12 tun, sice jsou předmětem daně, ale jejich sazba daně je nulová a v přiznání se neuvádí.
Jak už jsme zmínili výše, předmětem silniční daně nejsou osobní automobily, autobusy ani nákladní automobily do 12 tun. TIP: Pokud jste v letech 2022-2023 platili zálohy na siliční daň za vozidla, která již od 1. ledna 2022 nejsou předmětem silniční daně, můžete zažádat na finančním úřadě o vrácení přeplatku ve lhůtě 6 let od konce roku, ve kterém přeplatek vznikl. Nově nemá na výši daně vliv stáří vozidla. Zrušena byla také ostatní snížení daně uvedená do konce roku 2021 v § 6. Aktuální sazby silniční daně jsou uvedeny v příloze Zákona o dani silniční a ve srovnání s obdobím před 1. lednem 2022 jsou výrazně nižší.
Účty pro právnické osoby a živnostníky od ČSOB jsou bez poplatků za vedení a bez jakýchkoliv podmínek, a to včetně bezkontaktních platebních karet zdarma. Založte si firemní a podnikatelský účet online během pár minut. Pokud provozujete některé z vozidel, která jsou předmětem silniční daně, musíte podat daňové přiznání, a to bez ohledu na to, zda jej využíváte k podnikání. K silniční dani není potřeba se registrovat.
Pokud provozujete pouze vozidla, která nejsou předmětem silniční daně, daňové přiznání nepodáváte a nemáte ani žádnou oznamovací povinnost. Lhůta pro podání daňového přiznání a splatnost silniční daně je vždy do konce ledna za celý předchozí kalendářní rok. To znamená, že termín pro podání přiznání k silniční dani za rok 2024 je do 31. ledna 2025.
Změny zákona o silniční dani platné k 1. Změny v zákoně o silniční dani, které nabyly platnost k 1. lednu 2024, se promítnou do daňového přiznání podávaného v lednu 2025. Informace o vozidle pro účely zákona o dani silniční se budou nově čerpat přednostně z registru silničních vozidel, nikoliv z technického průkazu. Zdanitelné vozidlo, u něhož dojde ke změně poplatníka (prodej vozidla nebo změna provozovatele), bude v daném kalendářním měsíci předmětem daně pouze u nového poplatníka.
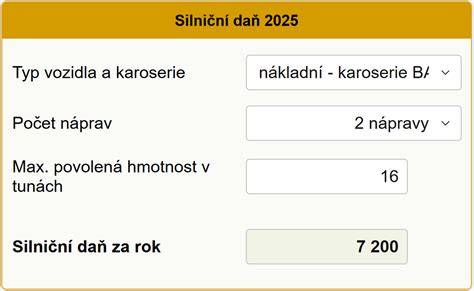
Do konce roku 2023 jsou v kalendářním měsíci prodeje vozidla (resp. Další změny se týkají např. Od 1. Sazba silniční daně se v roce 2025 odvíjí od kategorie vozidla, druhu karoserie, počtu náprav a největší povolené hmotnosti v tunách. Pokud provozujete některé z vozidel, která jsou předmětem silniční daně, musíte podat daňové přiznání. Přiznání k dani silniční mohou podnikatelé podat výhradně elektronicky. Lhůta pro podání daňového přiznání a splatnost silniční daně je vždy do konce ledna za celý předchozí kalendářní rok.
Jaroslava Pfeilerová Právní úprava Základní normou je zákon č. 16/1993 Sb., o dani silniční, který byl od své účinnosti již několikrát novelizován. Silniční daň je přímá majetková daň, její výnosy jsou na rozdíl od daně z příjmů nebo daně z přidané hodnoty malé a z toho důvodu lze tuto daň označit za doplňkovou. V minulosti byla předmětem diskuze i možnost silniční daň vzhledem k jejím nízkým výnosům zcela zrušit. Evropské směrnice však stanoví pravidla, kterými se musí členské státy řídit při zavádění systémů zpoplatnění těžkých nákladních vozidel. Z toho důvodu bylo nutné silniční daň v ČR zachovat, ale od roku 2022 je daň hrazena pouze z těžkých nákladních vozidel.
Zákon o silniční daní se na základě novely č. 142/2002 Sb., zásadně změnil, novela je účinná od 1. 7. 2022, ale platí zpětně od 1. 1. 2022. Výjimka je stanovena v přechodných ustanoveních (čl. III bodu 25), pokud jde o § 15 odst. 4 ZDS, a čl. IV bodu 4), které ukládá povinnost podávat daňové přiznání pouze elektronicky, neboť tato povinnost platí až od 1. ledna 2025). Konsolidační balíček přinesl od roku 2024 minimální, spíše formální změny. Další novela zákona byla provedena zákonem č. 218/2025 Sb., kterým byla od roku 2025 snížena výše daně u vozidel se vzduchovými závěsy hnací nápravy. Současně byla od roku 2026 zrušena sleva na dani u vozidel uskutečňujících kombinovanou přepravu s využitím vodní cesty.
Předmět daně Předmětem silniční daně jsou tzv. zdanitelná vozidla, kterými se rozumí silniční vozidla kategorie N2 a N3 a jejich přípojná vozidla kategorie O3 nebo O4, pokud jsou registrována v registru silničních vozidel v České republice. To znamená, že předmětem daně jsou pouze těžká nákladní vozidla. Jedná se o vozidla s maximální technicky přípustnou hmotností naloženého vozidla přesahující 3,5 tuny. Předmětem daně (zdanitelným vozidlem) není silniční vozidlo: S přidělenou zvláštní registrační značkou podle zákona upravujícího podmínky provozu vozidel na pozemních komunikacích, Kategorie N podkategorie - vozidlo zvláštního určení nebo terénní vozidlo zvláštního určení. Kategorie O s kódem druhu karoserie DA. Výše uvedená vozidla kategorie O s kódem druhu karoserie DA (nákladní návěsy) nejsou předmětem daně - nejsou zdanitelným vozidlem (nedaní se samostatně), protože je nelze samostatně použít bez tahače návěsů (vozidlo kategorie N s kódem druhu karoserie BC).
Co je silniční daň? Silniční daň jsou povinni platit vlastníci a provozovatelé vozidel používaných k samostatně výdělečné činnosti (podnikání). Není přitom důležité, zda se jedná o osobní nebo nákladní vůz, zda je auto součástí obchodního majetku, nebo zda podnikatel uplatňuje výdaje. Silniční daň, registrace a daňové přiznání Podobně jako u DPH se osoba samostatně výdělečně činná (OSVČ) musí k platbě silniční daně přihlásit a to v momentě, kdy začne využívat automobil k podnikatelské činnosti. Registraci lze provést osobně vyplněním příslušného formuláře na úřadu Finanční správy nebo online prostřednictvím daňového portálu Finanční správy.
Silniční daň se platí každý rok a každý rok je nutné podávat daňové přiznání k silniční dani a to vždy do 31. ledna následujícího roku. Ke stejnému datu je nutné uhradit případný nedoplatek na dani. Za jaká vozidla se platí silniční daň Silniční daň upravuje zákon č. 16/1993 Sb., o silniční dani. Silniční daň se platí za všechna motorová vozidla včetně jejich přípojných vozidel, která jsou registrovaná a provozovaná na území České republiky, pokud jsou používaná k podnikatelské činnosti. Z platby silniční daně a podávání daňového přiznání jsou vyjmuty některé kategorie vozidel.
Jedná se o:samojízdné pracovní stroje, traktory a jejich přípojná vozidla; speciální pásová vozidla; vozidla se speciální registrační značkou. Silniční daň dále neplatí vozidla registrovaná v ČR, ale provozovaná pouze v zahraničí, a vozidla registrována v cizině. Jedná se o vozidla osvobozená od platby silniční daně, za která je však nutné podat daňové přiznání k silniční dani. Jedná se o: vozidla veřejných služeb (např. požární, policejní, zametací nebo vozidla MHD), auta s méně než čtyři kola, která jsou v technickém průkazu vedena jako vozidla kategorie L, vozidla jezdící na alternativní pohon, elektřinu, LPG, CNG nebo hybridní pohon.
Výpočet silniční daně Základní sazba silniční daně se odvíjí od objemu motoru vozidla. Za každý měsíc se platí 1/12 roční sazby daně uvedené v daňovém přiznání. Sazbu včetně slevy si podnikatel, případně jeho účetní, počítá sám. Zálohu na silniční daň je možné uhradit na celý rok dopředu nebo je možné čtyřikrát ročně uhradit zálohu na silniční daň a to v termínech: Do 15. dubna - za leden, únor a březen; Do 15. července - za duben, květen a červen; Do 15. října - za červenec, srpen a září; Do 15. prosince - za říjen a listopad, za prosinec se zálohy neplatí a případný nedoplatek se hradí až na konci ledna společně s podáním daňového přiznání.
Další důležité body: postupy registrace, výjimky, a elektronické podání. K placení silniční daně se musíte nejprve zaregistrovat (podobně jako třeba k DPH) - a to ve chvíli, kdy začnete auto pro účely podnikání používat. Registrovat se můžete elektronicky prostřednictvím daňového portálu Finanční správy nebo vyplněním a odevzdáním tištěného formuláře. Výše daně se u osobních aut stanovuje podle objemu motoru, u nákladních vozů podle počtu náprav a povolené hmotnosti na nich. Výslednou částku ovlivňuje i stáří vozidla. Silniční daň se platí 4× ročně formou záloh. Za každý měsíc, ve kterém jste auto pro služební účely používali, zaplatíte dvanáctinu roční sazby. Záloha se platí v dubnu, červenci, říjnu a prosinci vždy za uplynulé čtvrtletí.
V souvislostech s novinkami a praxí je užitečné vědět, že:
- vozidla osvobozená od daně je nutné uvést v daňovém přiznání,
- při změnách poplatníka se daň z daného měsíce vyplatí u nového poplatníka,
- od 2025 platí elektronické podání daňového přiznání jen elektronicky,
- pořízení vozidla pro podnikání vyžaduje registraci k dani v okamžiku užívání.
Pokud chcete hlouběji porozumět pravidlům, mini akademie nabízí doplňující informace. Předmětem daně jsou těžká nákladní vozidla nad 3,5 tuny; vozidla lehčí než 3,5 tuny a vozidla s výjimkami nejsou předmětem daně nebo jsou osvobozena, ale vyžadují daňové přiznání. Předmětem daně nejsou návěsy bez tahače a vozidla s příslušenstvím, které nelze použít samostatně.
Na závěr: pokud provozujete vozidla k podnikání, sledujte změny zákona a termíny podání. Daňové přiznání k silniční dani za rok 2025 se podává do 31. ledna následujícího roku. Převod z registru silničních vozidel na prioritu informací z registru zjednodušuje zpracování údajů a urychluje stanovení výše daně.