Škodu vypočítáme v kalkulačním programu a peníze na opravu pošleme na váš účet. Sami si rozhodnete o způsobu opravy vozidla. Jestliže se nakonec rozhodnete pro opravu v servisu, stačí nám zaslat fakturu a škodu znovu posoudíme. Škodu vyřešíme na základě doložené faktury za opravu vozidla. K opravě můžete využít i nesmluvní servis, ale tuto variantu nedoporučujeme. Pokud se tak rozhodnete, je vhodné s námi předem konzultovat cenovou nabídku opravy. Můžeme vás upozornit na položky, které jsou nadhodnocené nebo nesouvisejí se škodou.
Jde o způsob řešení pojistné události, kdy je vozidlo natolik poškozené, že jeho oprava není ekonomicky nebo technicky vhodná. Náklady na opravu převyšují obvyklou cenu vozidla, za totální (tzv. vozidlo je neopravitelné nebo jeho oprava není bezpečná). Zůstatkovou hodnotu vozidla stanovíme pomocí anonymní internetové aukce. Nabídku výherce aukce vám zašleme a je pouze na vás, zda ji využijete k prodeji poškozeného vozidla; informovat nás o tom nemusíte. Pokud se rozhodnete ji přijmout, postupujte podle pokynů v nabídkovém listu. Pokud se i přes vznik totální škody rozhodnete pro opravu vozidla v servisu, zašlete nám cenovou nabídku opravy, abychom mohli znovu posoudit způsob řešení škody.
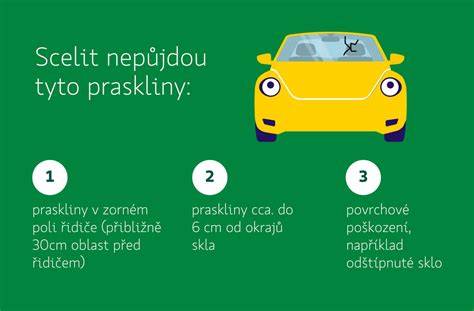
Víte, že není nutné skla při každém poškození vyměnit? Výhodou scelování je ekologická a rychlá oprava (30 až 60 minut), a to nejen v servisu. V mnoha případech i u vás doma, v práci nebo třeba na chatě.
Kdy vzniká totální škoda a jak ji řešit
Pojištění se vztahuje na nájemné bez dalších provozních nákladů. Pokud máte sjednán produkt připojištění náhradního vozidla pro případ nahodilé poruchy, při uplatnění škody prosím doložte protokol z diagnostiky prokazující závadu Vašeho vozidla. Totální škoda nastává, když náklady na opravu převyšují zůstatkovou hodnotu vozidla a oprava již není ekonomicky nebo technicky vhodná.
Nabídku výherce aukce vám zašleme a je jen na vás, zda ji využijete. Pokud ji přijmete, postupujte podle pokynů v nabídkovém listu. Nebudete informováni o potvrzení, pokud se tak rozhodnete nepřijmout. Zůstatkovou hodnotu vozidla stanovíme podle anonymní aukce a beze zbytku se na ní domlouváme dle podmínek pojištění. Pokud se i přes totální škodu rozhodnete pro opravu, pošlete nám cenovou nabídku opravy, abychom mohli posoudit způsob řešení škody.
Bezeškodní průběh a důležitost pro výpočet pojistného
Škodný průběh pojištění odpovědnosti se váže vždy ke konkrétní osobě (k pojistníkovi, nebo provozovateli vozidla), nikoli ke konkrétnímu vozidlu ani ke konkrétnímu pojistiteli. V případě sjednání nového pojištění odpovědnosti u jiného pojistitele lze uplatnit škodný průběh z předchozích smluv. Pojistitel je povinen vydat prohlášení o škodném průběhu do 15 dnů od žádosti, v češtině i angličtině.
Bezeškodní průběh se zohledňuje ve výši pojistného, popřípadě ve slevě na pojistném. Pojišťovny obvykle vyhodnocují škodný průběh za posledních 5 až 20 let a největší dopad na cenu má nedávná havárie. Bezeškodní průběh lze získat různými způsoby - kontaktováním pojišťovny, nahlédnutím do smlouvy, nebo online kalkulačkou povinného ručení, která ukazuje aktuální cenu a bonus/malus.
Poradenství a tipy při výběru pojištění
Než si sjednáte havarijní pojištění, měli byste si důkladně přečíst pojistné podmínky. Jinak můžete být zklamaní, že pojišťovna nezaplatila všechny škody podle vašich očekávání. Většina problémů pramení z nízkých limitů plnění, výluk z pojištění, nebo z nepřiměřeného požadavku na spoluúčast.
- Vlastní spoluúčast a její dopad na cenu pojištění: obvykle 5-15 %, minimálně 5 000 Kč, s výplatou plnění podle výše škody.
- Výše pojistného plnění a limity pojištění, včetně připojištění a skel.
- Asistenční služby a jejich rozsah: odtah, náhradní vozidlo, ubytování a další.
- Výluky z pojištění, provoz v terénu, úmyslné škody a další typy omezení.
- Možnost vypovědět pojištění a podmínky pro změnu vlastníka vozidla.
Co zahrnuje připojištění k havarijnímu pojištění
Ke každému připojištění existují specifické pojistné podmínky, které se mohou lišit od všeobecných. Například u odcizení zavazadel bývá výluka mezi 22:00 a 6:00, ale u odcizení celého vozidla se tato výluka neuplatňuje. Bezeškodní období se zohledňuje jako sleva na pojistném.
Mezi běžná připojištění patří pojištění úrazu posádky, právní ochrana aj. Pojišťovny mohou mít rozdílné limity plnění, které si lze individuálně upravit. Náš tip: zvažte, zda skutečně potřebujete všechna připojištění a zda vám vyhovuje flexibilita nabídek.
Asistenční služby a jejich význam
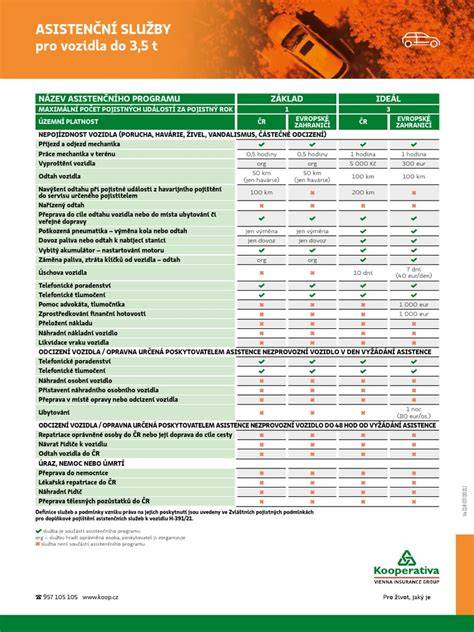
Havarijní pojištění obvykle obsahuje asistenční služby: drobná oprava na místě, odtah do servisu, náhradní vozidlo, ubytování posádky a doprava domů. Rozsah služeb se liší podle pojišťovny; někdy zahrnou odtah jen po ČR, jindy po Evropě, a doba zapůjčení náhradního vozidla může být různá.
Výpověď a výluky z pojištění
Standardně lze havarijní pojištění vypovědět 6 týdnů před výročím smlouvy, avšak některé společnosti umožňují ukončení dohodou nebo měsíční výpověď. Výluky zahrnují úmyslné škody, škody na druhém vozidle, přirozené opotřebení a škody způsobené pod vlivem alkoholu či drog. Především dveření výluk je důležité číst a porozumět jim.
Nápověda: pečlivě si prostudujte výluky a ujistěte se, že s nimi souhlasíte. Bezeškodní průběh se zohledňuje pro slevy na pojištění a může být uznán i z dřívějšího pojištění.
Jak zjistit bezeškodní průběh
Postupy zahrnují kontaktování pojišťovny pro potvrzení bezeškodního průběhu, nahlédnutí do smlouvy, nebo online kalkulačku pro rychlou orientaci v cenách a bonusech.
Různé typy pojištění a jejich zvláštnosti
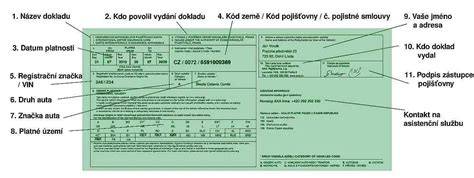
Pro vozidla na území Evropského hospodářského prostoru platí povinné ručení a zelená karta. Zelená karta dokládá, že vozidlo má platné pojištění odpovědnosti a umožňuje vstup do některých států bez dalších poplatků. U elektrokoloběžek a drobných vozidel se liší povinnost mít povinné ručení podle rychlosti a hmotnosti; u některých zařízení platí výjimky.
Pro výpočet ceny pojištění se vyžadují základní informace o vozidle a jeho využití. Pokud vozidlo ještě nemá SPZ, lze pojištění sjednat na VIN; poté se doplní po registraci SPZ. Při poruše či nehodě dodržujte základní pravidla a vyžádejte si asistenci dle potřeby.
Praktické tabulky a příklady
| Parameter | Hodnota | Doporučení |
|---|---|---|
| Spoluúčast | 5-15 % (min. 5 000 Kč) | Nižší spoluúčast zvyšuje pojistné, zvažte potřebu |
| Limity plnění | Různé dle rizik | Nastavit limity podle rizikových scénářů |
| Asistenční služby | Odtah, náhradní vozidlo, ubytování | Ověřit rozsah a podmínky |
| Bezeškodní průběh | 5-20 let | Využít pro slevy na pojistném |
Co dělat v případě pojistné události
Pokud dojde k nehodě, postupujte stejně jako u osobních vozidel. Připomeňme, že pro některá vozidla a situace mohou platit specifické postupy při vyřízení pojistného plnění. Pojišťovna provede šetření bez zbytečného odkladu a vyplatí pojistné plnění v souladu s podmínkami. V případě zdržení platby lze počítat s úroky z prodlení.
Pojištění událostí 101
Ekonomická a ekologická stránka scelování skel a opravy doma
Výhody scelování skel jsou ekologické a časově výhodné - vyřešení poruchy 30-60 minut, často i mimo servis (doma, v práci či na chatě). V některých případech se oprava uskuteční přímo na místě, bez nutnosti výměny skel v plné šíři. Tyto možnosti mohou snížit náklady a zkrátit dobu vyřízení pojistné události.
Často kladené otázky a praktické tipy
- Jak zjistit bezeškodní průběh a jak ho využít pro snížení pojistného?
- Co dělat, když mi pojišťovna neposkytne plnění v rozsahu očekávaném?
- Kdy má smysl zrušit havarijní pojištění a co to obnáší pro náklady a ochranu?
- Jaké připojištění je vhodné pro mé potřeby (úraz posádky, právní ochrana apod.)?
- Jaké jsou výluky z pojištění a na co si dát pozor při sjednání?
Klíčové závěry a doporučení
Při výběru havarijního pojištění je důležité zvážit spoluúčast, limity plnění, rozsah asistenčních služeb a relevanci připojištění. Bezeškodní průběh hraje klíčovou roli v sazbě pojistného a může značně ovlivnit cenu. Důkladně si prostudujte podmínky, porovnejte nabídky a v případě nejistoty konzultujte s odborníkem.
Naším cílem je najít pro vás vždy to nejvhodnější pojištění dle vašich potřeb. Díky široké nabídce produktů od významných pojišťoven vám dokážeme poskytnout řešení odpovídající vašim představám. Před sjednáním havarijního pojištění si ale nezapomeňte důkladně pročíst pojistné podmínky a vyhodnotit, co skutečně potřebujete.
tags: #potvrzeni #skodnem #prubehu #havarijniho #pojisteni