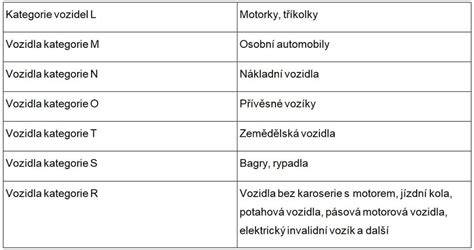
Od 1. července 2022 nabývá účinnosti novela zákona o dani silniční, která má zásadní dopady na to, jaké vozidlo je zdaňováno a jaká pravidla platí pro poplatníky. Změny mají zpětnou účinnost a platí od 1. ledna 2022, přičemž nejvýznamnější posuny se týkají definic a osvobození či zrušení registrace vozidel. Předmětem daně se nově stávají pouze vozidla kategorizovaná jako N2, N3 a jejich přípojná vozidla kategorie O3 nebo O4, pokud jsou registrována v registru silničních vozidel v ČR.
Co se mění a kdo je poplatníkem
Nákladní vozidla nad 3,5 tuny a jejich přípojná vozidla nad 3,5 tuny zůstávají v daňovém systému, zatímco vozidla kategorie M, N1 a osobní automobily již nejsou předmětem daně. Poplatníkem silniční daně je provozovatel zdanitelného vozidla zapsaný v registru silničních vozidel. Při určení provozovatele hrají klíčovou roli údaje v technickém průkazu vozidla. Od roku 2022 se zrušila povinnost platit zálohy na silniční daň a roční přiznání podává jen ten poplatník, který má vozidla s daní vyšší než 0 Kč.
Nově zaniká registrační povinnost a stávající registrace zanikají k 1. 1. 2022 automaticky, bez nutnosti úkonu poplatníka. Změny v konstrukci daně znamenají, že osvobození a slevy se redefinují; část z nich byla zrušena a některá vozidla již nejsou předmětem daně vůbec. U vozidla N2 a O3 do 12 tun platí nulová sazba; u N3 nad 12 tun bude vozidlo nadále předmětem daně, a to v přiznání za rok 2022. Nově definované osvobození od daně se uvádí v § 3 zákona.
Speciální automobil, autojeřáb a jeho postavení
Speciální vozidla, včetně autojeřábů, mohou představovat speciální případy. Autojeřáb jako takový nemusí být vždy zařazen mezi vozidla spadající do nákladních automobilů nad 3,5 tuny. Důležité je, do které kategorie a druhu karoserie byl autojeřáb zařazen v technickém průkazu a zda je provozován či nikoliv v ČR. Pokud takové vozidlo není používáno k podnikání a není registrováno jako zdanitelné vozidlo, nemusí být předmětem daně. Přesnou odpověď však ovlivňuje detailní zařazení vozidla do kategorie a jeho registrace v ČR a to, zda je provozováno k přepravě nákladů.
Jak se počítá daň a kdy ji podáváte
Daňové sazby nejsou nově uvedeny v zákoně o dani silniční, ale v příloze k zákonu. Nově se nemění výše daně podle stáří vozidla; sazby bývají určeny pro jednotlivé kategorie a kódy karoserie, včetně případných slev a osvobození. Při podání daňového přiznání za zdaňovací období 2022 se uvádí pouze vozidlo N3 s hmotností nad 12 tun; ostatní vozidla N2 podléhají nulové sazbě, O3 a O4 do 12 tun také nulové sazby. Elektronické podání je vyžadováno a lhůta pro podání i platbu daně zůstává do 31. ledna následujícího roku. Pokud poplatník nemá povinnost podat přiznání, v některých případech to platí i pro rok 2022 a nemá registrovat vozidla do silniční daně.
Poplatník, který měl povinnost platit za rok 2021 z důvodu používání osobního vozidla nebo N1 pro podnikání, od roku 2022 tuto povinnost nemá. Zálohy na silniční daň byly prominuty už pro rok 2022 na základě generálního pardonu a nadále se nevyplácí platit zálohy. Pokud poplatník zaplatil zálohy, může požádat o jejich vrácení nebo převedení na jinou daň. Při podání přiznání se neuvádí vozidla s nulovou daní, naopak se uvádí vozidla, na která se vztahuje sleva podle § 12 - kombinovaná doprava, a tím i zdanitelná vozidla, která jsou osvobozena, pokud by jinak dílčí daň byla vyšší než 0 Kč.
Osvobození a konkrétní scénáře s autojeřábem
Osvobození od daně bylo doplněno v § 3; L a linkové autobusy už nejsou předmětem daně. Pokud poplatník uváděl v přiznání za 2021 vozidlo N s druhy karoserie BD (tahač přívěsů) a jeho přípojné vozidlo O s druhy karoserie DB (přívěs), obě vozidla nad 12 tun zůstávají předmětem daně i v roce 2022. Nyní se uvádí v daňovém přiznání pouze vozidlo N3 nad 12 tun, zatímco ostatní vozidla jsou osvobozena nebo nemají povinnost podávat přiznání.
Poplatník, který používá pro podnikání vozidlo, které není předmětem daně, se nemusí k silniční dani registrovat; registrace byla automaticky zrušena ze zákona a finanční úřad o tom nemusí informovat. Pokud vozidlo není předmětem daně, v roce 2022 nemusí být uvedeno v daňovém přiznání a není povinen podávat přiznání ani nulové. Všechna tato pravidla platí pro vozidla registrovaná v ČR a pro ta, která se už na daň nevztahují.
Praktické dopady pro podnikatele a provozovatele
Provozovatel zdanitelného vozidla zapsaného v registru silničních vozidel v ČR je poplatníkem daně. Většina změn znamená, že zdanitelné jsou nyní především nákladní vozidla kategorie N2 a N3 a jejich přípojná vozidla kategorie O3 nebo O4, pokud jsou registrována v ČR. Při změnách v technickém průkazu k 1. lednu 2023 může dojít k tzv. změně karoserie a tím i změně daňové povinnosti. Zrušena byla povinnost platit zálohy a uvedení zaplacených záloh v daňovém přiznání. Pokud poplatník nemá povinnost podat přiznání a zaplatil zálohy, může požádat o jejich vrácení.
Pokud vozidlo nad 12 tun určené k přepravě nákladů nebylo používáno, může být osvobozeno, avšak vždy musí splnit podmínku osvobození po celý kalendářní měsíc. V praxi to znamená pečlivou kontrolu údajů v technickém průkazu a záznamů o používání vozidla v konkrétním měsíců, aby bylo možné určit, zda bude vozidlo předmětem daně či nikoliv.
Shrnutí klíčových bodů k autojeřábům
- Speciální vozidla, jako autojeřáby, nemusí být vždy předmětem daně; rozhodující je zařazení do kategorie a to, zda jsou provozována v ČR.
- Od roku 2022/2023 platí, že daň je hlavně na vozidla N2 a N3 a jejich O3/O4 ve vztahu k registraci v ČR.
- Přiznání a platba daně se podává elektronicky do 31. ledna následujícího roku; zálohy byly zrušeny.
- Osvobození a slevy se redefinují; některá vozidla nejsou předmětem daně vůbec, například L kategorie a linkové autobusy.
- Pokud vozidlo není předmětem daně, nemusí být registrováno a registrace může být zrušena automaticky.
Grafické a multimediální doplnění
Vhodná ilustrace by mohla ukázat postup změn v silniční dani v čase, diagram rozdělení vozidel na kategorie a jejich daňový status, a schéma registrací a osvobození vozidel. Následují doporučené vizuály:
Jak vyplnit přiznání k dani silniční?
Tabulka: Příklady z daňového systému 2022-2023
| Kategorie vozidla | Podmínka pro daň | Sazba / stav | Povinné k přiznání |
|---|---|---|---|
| N2 | do 12 tun | daň nulová | ano |
| O3/O4 | do 12 tun | daň nulová | ano |
| N3 | nad 12 tun | předmět daně | ano |
| N2/N3 s hmotností nad 12 tun | přidání do přiznání | podmíněné | ano |
U vozidel O3 a O4 s druzem karoserie DA - návěs není předmětem daně a nepřipíše se do přiznání; s druhem DB - příves je předmětem daně a uvádí se v přiznání, pokud není osvobozený z důvodu držby vozidel N3/N4 s BD. Důležité je sledovat údaj v technickém průkazu k 1. 1. 2023 pro správné zařazení.