Administrátorka diskusního fóra ani jeho moderátorka a členové se nehlásí jako příslušníci určitého stavu nebo povolání k odbornému výkonu, ani jinak nevystupují jako odborníci v tématech, která jsou předmětem diskuse. Jak mohl od 01/2013 používat předmět, který pořídil v 07/2013? Prodej obchodního majetku: je plátcem DPH? Je. Uskutečnil zdanitelné plnění? Uskutečnil. Je toto plnění osvobozeno od DPH? Není. Závěr: prodej s daní. Doporučení: vyřadit do osobního užívání (bez dopadu do DPH) a pak teprve prodat, už mimo uskutečňování ekonomických činností. Vyřazení do osobního užívání se provede jen zápisem na kartě majetku (jde o hmotný majetek - pořizovací cena nad 40 tis. Kč?), Odpis nemusíte uplatnit, o to vyšší bude zůstatková cena.
Po vyřazení přestanete na vozík uplatňovat výdaje, pokud nějaké jsou. Následný prodej bude brán jako prodej soukromého majetku, od neplátce, tedy bez DPH. Příjem z prodeje vyřazeného OM uvedete v přiznání k dani z příjmů jako ostatní příjmy podle § 10 ZDP.
Dobrý den, částka za prodej IM se v DPH promítne v ř.1 a ř.51. Já v PeDe zápisuji jako PŘÍJEM OVL.ZD k datu inkasování platby, současně k datu vystavení faktury ( zd.plnění) za prodej, vyřadím z OM. Pak už jen na konci roku dám v rámci uzávěrkových operací ZC jako VÝDAJ OVL.ZD ( poloviční odpis je zbytečné uplatňovat, o to větší je ZC.
Dobrý den, pokud budete dávat i příjem z prodeje do uzávěr.operací, pak při inkasování za prodej dejte jako nedaňový příjem, jinak by jste měla příjem 2x. Ano, moje vysvětlení, tak jak já to dělám, chápete správně.
V Přiznání k DPFO se mi objeví v ř.101 na základě zápisu při prodeji, nastane pohyb peněz. Při vyřazení je bez pohybu peněz, tak uzáv.operace.
Základy odpisů a zařazení majetku
Dobrý den, vozík z hlediska účetnictví patří mezi dlouhodobý majetek. Přívěsný vozík, jehož cena je vyšší jak 40.000 Kč, je nutno odpisovat. Je zařazen do 2. odpisové skupiny a odepisuje se rovnoměrně nebo zrychleně (podle toho, co si podnikatel zvolí, tento zvolený způsob odpisování nelze v průběhu odepisování měnit).
Do nákladů budou zahrnuty odpisy a např. Dostali jsme roční vyúčtování FS za SVJ. Bohužel i v našem domě máme neplatiče, a tak se zajímáme o vyúčtování tohoto bytu. Několik měsíců v roce za tohoto neplatiče (FO, FS) platí ostatní vlastníci tím způsobem, že účetní vezme dlužnou částku z FO ostatních vlastníků a dorovná dlužnou částku za dlužníka do FS.
Praktické postupy při soukromých nákupech jednatele
Jak nejlépe zaúčtovat občasné soukromé nákupy jednatele firmy, které platí firemní kartou? Není doklad. Ze zkušenosti bývá často 513 jako „repre“. Doporučeno je raději účtovat na účet provozní zálohy s analytikou např. „provozní záloha jednatele“ a tuto hradit jednou za měsíc či období.
Případně lze zvážit, že účet 513 slouží pro reprezentaci, ale doklady by měly být.
Mzdy, cestovní náhrady a place
Zákoník práce uvádí náhradu jízdních výdajů za použití určeného hromadného dopravního prostředku dálkové přepravy a taxislužby poskytne zaměstnavatel zaměstnanci v prokázané výši. Pokud zaměstnanec použije jiný dopravní prostředek, náhradu náleží ve výši odpovídající ceně jízdného za určený dopravní prostředek.
Při použití silničního motorového vozidla na žádost zaměstnavatele platí základní náhrada a náhrada výdajů za spotřebovanou pohonnou hmotu. Sazba základní náhrady za 1 km jízdy činí 3,80 Kč pro osobní motorová vozidla, vyšší sazby platí při použití přívěsu k vozidlu.
DPH, plátcovství a přenesení daňové povinnosti
O přenesení DPH (§ 92e) a souvisejících řízeních se diskutuje v souvislosti s dodávkami plastových oken a dveří a demontáží/montáží pro umožnění dopravy stroje. Odpovědi se liší v závislosti na okolnostech a legislativních změnách.
O tom, kdy se osoba stává plátcem DPH podle novely platné od 1. 1. - rozhodnutí FÚ a datum převzetí rozhodnutí - se uvádí, že někdy počátek bude od prvního dne následujícího měsíce po oznámení registrace.
Darované majetky a použití pro vlastní spotřebu
Firma darovala majetek, který měl zůstatkovou cenu nula. Podle § 13 odst. 4 písm. a) ZDPH se za dodání zboží či převod nemovitostí za úplatu považuje také použití hmotného majetku pro účely nesouvisející s uskutečňováním ekonomických činností plátce.
Základem daně bude podle § 36 odst. 6 ZDPH cena zboží nebo nemovitosti, za kterou by bylo možné zboží pořídit ke dni uskutečnění zdanitelného plnění.
Dvě důležité poznámky pro odpisy a SVJ
Předkontace pro pojistné na důchodové spoření ve II. pilíři se řeší mezi odborníky. Někteří doporučují 331/33x, jiní považují za daňově neuznatelné a říkají, že jde o pojistné na důchodové spoření.
Roční vyúčtování SVJ a rozdělení dlužných částek mezi vlastníky vyžadují opatrný přístup - dluhy neplatičů by měly zůstat jako pohledávky v účetnictví a k vyúčtování by nemělo docházet pouze na základě převodu z FO na FS.
Tipy pro čtenáře
- Při vyřazení majetku ze soukromého užívání vždy zohledněte daňové dopady i DPH.
- Pro započtení odpisů a zůstatkové ceny sledujte výši pořizovací ceny (nad 40 000 Kč) a zařazení do správné odpisové skupiny.
- U soukromých nákupů jednatele zvažte vedení samostatného analytického účtu a pravidelnou úhradu.
- U pracovní smlouvy uvádějte místo výkonu práce podle zákona a zohledněte pravidla pro cestovní náhrady.
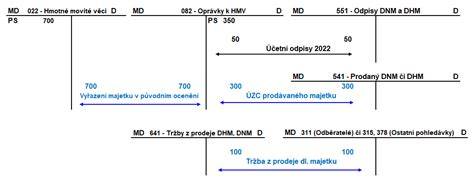
Pro lepší srozumitelnost lze do článku zařadit tabulku s orientačními odpisovými obdobími a rozpočtovými dopady, kterou použijeme jako podpůrný materiál k výše uvedeným bodům.
tags: #nakup #privesneho #voziku #danovy #vydaj